Perkhidmatan Kini Menjadi Perisian Baharu Services: The New Software | CEO Insights
Adakah produk AI anda akan menjadi sekadar ciri terbina dalam sebaik sahaja versi Claude seterusnya dilancarkan? Rakan kongsi Sequoia, Julien Bek, menunjukkan perbezaan strategi paling penting dalam era AI: mereka yang menjual alat perlu sentiasa berlumba dengan model, manakala mereka yang menjual hasil akan menjadi lebih kuat setiap kali model dinaik taraf. Daripada insurans dan perakaunan hingga undang-undang dan perkhidmatan IT terurus, artikel ini membantu kita memahami bagaimana AI beralih daripada alat bantuan kepada benar-benar mengambil alih kerja.
 Porsche TsaiCEO
Kebelakangan ini ramai kawan saya berbual tentang ETF, ada yang membeli ETF aktif, ada yang pasif. Dalam satu pertemuan, saya bertanya secara santai: "Anda tahu tak saham apa yang ada dalam ETF yang anda pegang?" Hampir tiada siapa yang tahu. Tetapi ini tidak bermakna mereka tidak peduli tentang wang sendiri. Malah sebaliknya — mereka sangat mengambil berat tentang hasil, cuma tidak mahu mengkaji alatnya sendiri. Tiada siapa mahu membeli "kitab pelaburan" dahulu, menelaah penyata kewangan syarikat, kemudian memilih saham sendiri. Apa yang mereka mahu ialah: masukkan wang, biar ia berkembang. Membeli ETF bermakna membeli hasil "wang saya akan diurus dengan baik".
Sebenarnya, sama ada individu atau syarikat, apa yang kita bayar selama ini sentiasa hasil, bukan alat.
Perjalanan syarikat daripada mengupah SI (penyepadu sistem) untuk membina sistem tersuai kepada melanggan perkhidmatan SaaS, pada dasarnya sama seperti beralih daripada membuat pesanan melalui broker saham kepada membeli saham sendiri menggunakan aplikasi — tujuan yang sama, tetapi lebih pantas, lebih murah dan lebih telus. Alat bertambah baik, proses menjadi lebih ringkas, tetapi yang dibeli tetap hasil yang sama: "memastikan perniagaan berjalan". Kini, kita berdiri di titik peralihan daripada era SaaS ke era AI. Evolusi kali ini lebih menyerupai peralihan daripada mengkaji saham individu sendiri kepada terus membeli ETF. Anda tidak lagi perlu memahami secara mendalam bagaimana setiap alat asas berfungsi. Anda hanya perlu menetapkan matlamat, memikirkan strategi dengan jelas dan mereka bentuk aliran kerja dengan betul, selebihnya biar sistem yang laksanakan.
Ini juga bermakna bentuk syarikat perisian sedang berubah. Pemenang masa depan ialah "syarikat perisian yang berpakaian syarikat perkhidmatan" — perisian ialah enjin yang memastikan seluruh syarikat beroperasi dengan cekap, manakala perkhidmatan ialah nilai sebenar yang kita serahkan kepada pelanggan. Pelanggan tidak perlu tahu rupa enjin itu. Apa yang mereka mahu ialah hasil yang benar-benar berjalan.
Rakan kongsi Sequoia, Julien Bek, baru-baru ini menulis sebuah artikel yang membincangkan perkara ini. Berikut ialah terjemahan saya, berserta beberapa pandangan yang wajar diberi perhatian, untuk dikongsi bersama anda.
👉 Baca artikel penuh Julien Bek, "Services: The New Software"
Kandungan
- Pengenalan
- Keupayaan Memahami dan Melaksanakan
- Copilot dan Autopilot
- Ke Arah Penyatuan
- Strategi Kemasukan Autopilot: Mulakan dengan Tugas yang Disumber Luar
- Peta Peluang
Syarikat bernilai pasaran trilion dolar yang seterusnya ialah syarikat yang kelihatan seperti menyediakan perkhidmatan, tetapi sebenarnya dipacu oleh perisian.
Setiap pengasas yang sedang membina alat AI bertanya soalan yang sama: apa yang perlu saya buat apabila versi Claude seterusnya menjadikan produk saya sekadar ciri terbina dalam? Kebimbangan mereka bukan tidak berasas.
Jika anda menjual alat, anda terpaksa terus berlumba dengan model. Tetapi jika anda menjual "kerja yang siap", setiap kemajuan model akan menjadikan perkhidmatan anda lebih pantas, lebih murah, dan lebih sukar dikejar oleh pesaing.
Sebuah syarikat mungkin membelanjakan USD10,000 setahun untuk QuickBooks, kemudian USD120,000 lagi untuk mengupah akauntan menutup akaun. Syarikat legenda yang seterusnya tidak akan sekadar menjual alat perakaunan kepada anda, dan bukan juga sekadar menyediakan perkhidmatan perakaunan — ia akan terus menutup akaun untuk anda.
Keupayaan Memahami dan Melaksanakan
Menulis kod banyak bergantung pada keupayaan memahami dan melaksanakan; manakala mengetahui langkah seterusnya yang perlu diambil bergantung pada pertimbangan.
Menukar spesifikasi kepada kod, menguji, menyahpepijat — peraturannya rumit, tetapi akhirnya tetap peraturan. Pertimbangan pula berbeza. Ia memerlukan pengalaman dan cita rasa, iaitu naluri yang terkumpul daripada pengalaman sebenar bertahun-tahun: ciri mana yang perlu dibina dahulu, sama ada wajar menanggung hutang teknikal, dan bila perlu melancarkan produk walaupun ia belum sempurna.
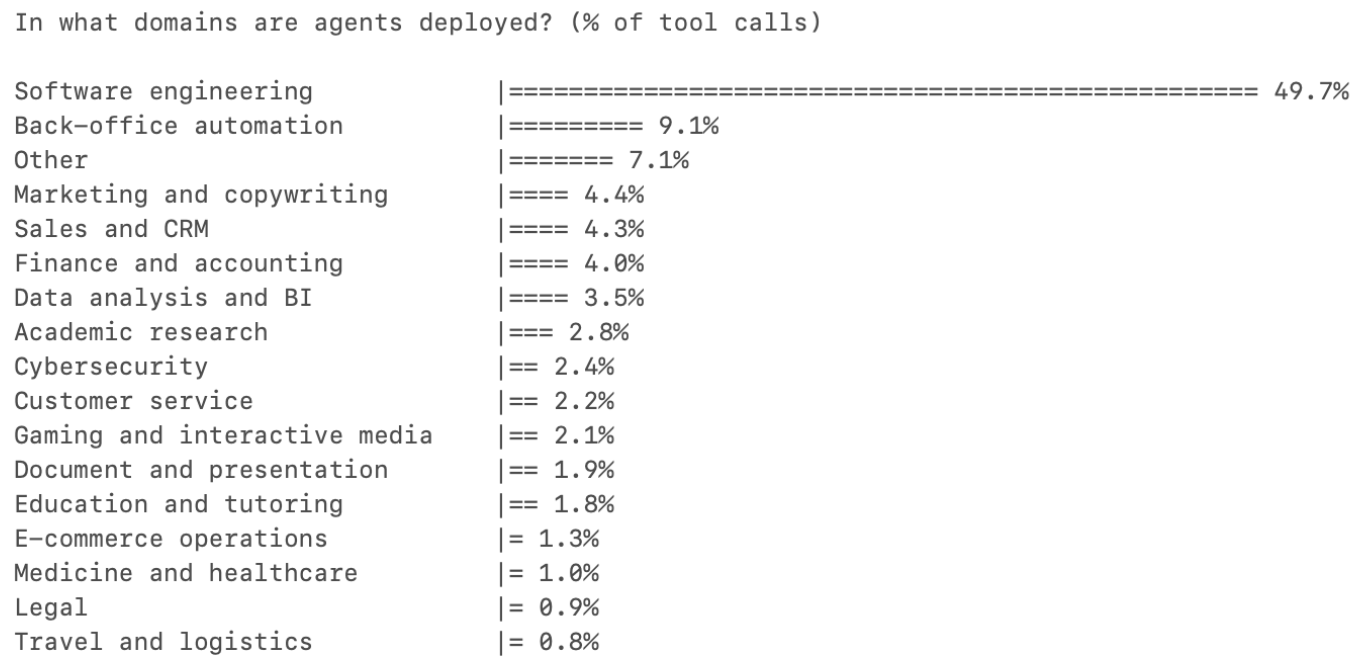
Setahun lalu, kebanyakan pengguna Cursor hanya menggunakan AI sebagai alat autolengkap. Kini, lebih banyak tugas dimulakan oleh AI Agent, bukan oleh manusia sendiri. Daripada semua penggunaan alat AI merentas pelbagai profesion, kejuruteraan perisian menyumbang lebih separuh; kategori lain masih di tahap satu digit.
Sebabnya, kejuruteraan perisian pada dasarnya ialah kerja yang sangat bergantung pada keupayaan memahami dan melaksanakan. AI sudah melepasi ambang itu dan mampu menyiapkan sebahagian besar tugas pemahaman, penukaran dan pelaksanaan secara autonomi, sambil menyerahkan pertimbangan kepada manusia. Kejuruteraan perisian hanyalah bidang pertama yang mencapai titik genting ini; selepas ini, perkara yang sama akan berlaku dalam setiap profesion.
Copilot dan Autopilot
Copilot (pembantu juruterbang, iaitu AI yang membantu profesional) menjual alat; Autopilot (juruterbang automatik, iaitu AI yang terus menyiapkan kerja) menjual kerja yang siap.
Sehingga tidak lama dahulu, keupayaan model AI untuk memahami, melaksanakan dan membuat pertimbangan masih berkembang. Jadi, pendekatan yang lebih munasabah ialah membina Copilot dahulu: meletakkan AI di tangan profesional dan membiarkan mereka menentukan cara menggunakannya. Harvey menjual kepada firma guaman, Rogo menjual kepada bank pelaburan. Profesional ialah pelanggan, alat menjadikan mereka lebih cekap, dan mereka bertanggungjawab atas hasil akhir.
Kini, keupayaan model dalam sesetengah bidang sudah cukup matang sehingga titik masuk terbaik sebenarnya ialah terus menjadi Autopilot. Pelanggan Crosby ialah syarikat yang perlu mendraf perjanjian kerahsiaan, bukan peguam luar; pelanggan WithCoverage ialah ketua pegawai kewangan yang memerlukan insurans, bukan broker insurans. Apa yang dibeli pelanggan ialah hasil itu sendiri.
Dalam mana-mana profesion, bajet untuk "menyiapkan kerja" jauh lebih besar daripada bajet untuk "membeli alat". Dan Autopilot, sejak hari pertama, menyasarkan bajet kerja ini.
Semakin tinggi bahagian kerja jenis pemahaman dan pelaksanaan dalam sesuatu bidang, semakin cepat Autopilot akan menang.
Ke Arah Penyatuan
Kerja yang hari ini masih memerlukan pertimbangan mungkin esok menjadi tugas yang mampu difahami dan dilaksanakan oleh AI.
Apabila sistem AI mengumpul semakin banyak data proprietari dalam bidang tertentu dan secara beransur-ansur memahami rupa "pertimbangan yang baik", sempadan keupayaannya akan terus bergerak ke hadapan. Copilot dan Autopilot akhirnya akan bersatu.
Peralihan daripada Copilot kepada Autopilot sebenarnya sudah mula berlaku dalam beberapa bidang. Tetapi titik permulaan amat penting, kerana ia menentukan dalam senario mana Autopilot boleh memenangi pelanggan terlebih dahulu dan mula mengumpul data. Data inilah yang akhirnya membolehkan mereka bukan sahaja mengendalikan tugas pemahaman dan pelaksanaan, malah secara beransur-ansur memikul kerja yang memerlukan pertimbangan.
Strategi Kemasukan Autopilot: Mulakan dengan Tugas yang Disumber Luar
Bagi setiap USD1 yang dibelanjakan syarikat untuk perisian, USD6 dibelanjakan untuk perkhidmatan.
Bagi Autopilot, jumlah pasaran yang boleh disasarkan bukan sekadar bajet alat, tetapi semua perbelanjaan untuk menyiapkan kerja dalam sesuatu kategori, termasuk tenaga kerja dalaman dan perkhidmatan sumber luar. Namun, titik permulaan terbaik ialah kerja yang memang sudah disumber luar.
Jika sesuatu tugas sudah disumber luar, ia menunjukkan tiga perkara. Pertama, syarikat sudah menerima bahawa kerja ini boleh dilakukan oleh pihak luar; kedua, bajetnya memang sudah wujud dan lebih mudah digantikan; ketiga, pembeli sememangnya sudah membeli hasil yang siap.
Menggantikan vendor sumber luar sedia ada dengan penyedia perkhidmatan AI-native pada dasarnya hanyalah menukar pembekal; tetapi menggantikan tenaga kerja dalaman melibatkan penstrukturan semula organisasi.
Oleh itu, strategi kemasukan Autopilot sepatutnya ialah: mulakan dengan tugas yang sudah disumber luar dan sangat bergantung pada keupayaan memahami dan melaksanakan untuk membuka laluan ke pasaran; kemudian, seiring dengan keupayaan AI dan data yang terus terkumpul, berkembang secara beransur-ansur ke kerja dalaman yang lebih bergantung pada pertimbangan.
Tugas sumber luar ialah pintu masuk; kerja dalaman ialah pasaran jangka panjang.
Crosby pada mulanya memilih untuk bermula dengan perjanjian kerahsiaan: tugas yang skopnya jelas, kebanyakannya bergantung pada keupayaan memahami dan melaksanakan, dan kebanyakan syarikat memang sudah biasa menyerahkannya kepada peguam luar. Bajet sudah wujud, skop jelas, pulangan pelaburan cepat kelihatan, dan kos penukaran juga agak rendah.
Peta Peluang
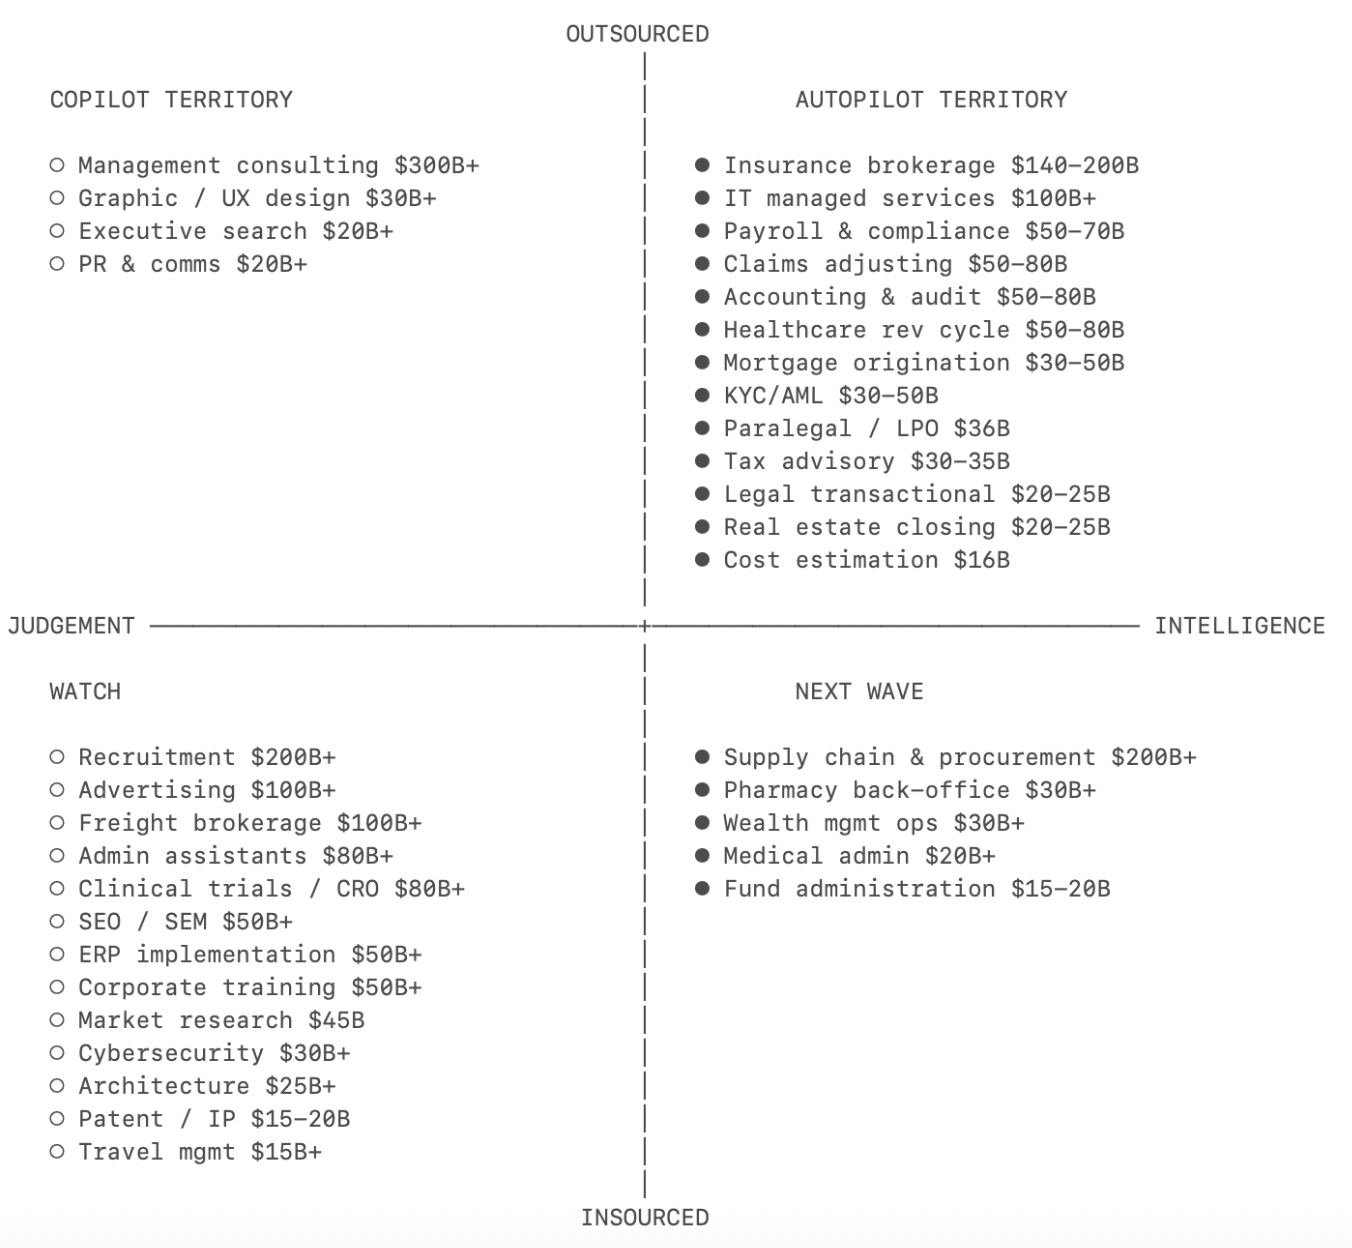
Jika kita meletakkan pelbagai jenis perkhidmatan pada dua paksi: satu ialah "keupayaan memahami dan melaksanakan ↔ pertimbangan", satu lagi ialah "perkhidmatan sumber luar ↔ pelaksanaan dalaman", kita boleh menyusun sebuah peta keutamaan. Angka dalam kurungan ialah saiz pasaran tenaga kerja dan perkhidmatan bagi kategori tersebut.
Senarai berikut hanyalah sebagai gambaran:
Broker insurans (USD140–200 bilion).
Ini ialah pasaran dengan nilai terbesar dalam senarai ini. Insurans komersial standard sangat seragam: nilai tambah broker insurans pada dasarnya ialah membandingkan harga antara syarikat insurans dan mengisi borang, iaitu kerja pemahaman dan pelaksanaan yang tipikal. Rangkaian jualan dan perkhidmatan juga sangat berpecah, dengan puluhan ribu firma broker kecil menjalankan proses yang serupa, jadi tiada satu pemain sedia ada yang menguasai hubungan pelanggan sepenuhnya. WithCoverage dan Harper ialah pendatang baharu yang wajar diperhatikan.
Perakaunan dan audit (pasaran sumber luar di Amerika Syarikat sahaja bernilai USD50–80 bilion).
Dalam lima tahun lalu, Amerika Syarikat kehilangan kira-kira 340,000 akauntan, tetapi permintaan pasaran terus meningkat. 75% CPA hampir mencapai umur persaraan, laluan untuk mendapatkan lesen panjang, dan gaji permulaan ketinggalan berbanding sektor teknologi dan kewangan. Kekurangan tenaga kerja struktur ini mendorong industri perakaunan menerima AI lebih pantas berbanding hampir semua bidang profesional lain. Rillet sedang membina ERP AI-native yang mampu menyiapkan proses tutup akaun secara automatik; Basis pula bermula sebagai Copilot untuk akauntan.
Kitaran hasil perubatan (pasaran sumber luar di Amerika Syarikat bernilai USD50–80 bilion).
Apabila mendengar perkataan "perubatan", orang sering menyangka ia kerja yang sangat bergantung pada pertimbangan; tetapi lapisan caj dan pengebilan hampir sepenuhnya ialah kerja pemahaman dan pelaksanaan. Intipati pengekodan perubatan ialah menukar rekod klinikal kepada kira-kira 70,000 kod ICD-10 yang standard. Peraturannya rumit, tetapi akhirnya tetap peraturan. Sumber luar dalam bidang ini sudah agak matang dan kebanyakannya berasaskan hasil. Tugas Autopilot ialah melakukan perkara yang sama dengan kos lebih rendah. Anterior ialah syarikat yang paling ke hadapan buat masa ini.
Pemprosesan tuntutan (termasuk syarikat pentadbir tuntutan pihak ketiga, USD50–80 bilion).
Di hujung polisi yang satu lagi, pemprosesan tuntutan juga merupakan peluang Autopilot yang tersendiri. Tuntutan bagi jenis insurans standard kebanyakannya melibatkan memadankan terma polisi dengan jadual kerugian, dan menetapkan rizab berdasarkan jadual aktuari. Penyelaras tuntutan semakin berusia, tetapi tiada cukup tenaga baharu untuk menggantikan mereka. Pasaran ini juga banyak disumber luar kepada syarikat penyelaras bebas dan syarikat pentadbir tuntutan pihak ketiga, seperti Crawford dan Sedgwick. Dalam industri insurans yang sama, sekurang-kurangnya terdapat dua peluang Autopilot yang sangat berbeza. Pace sedang membina Autopilot untuk pemprosesan tuntutan, manakala Strala membina syarikat pentadbir tuntutan pihak ketiga yang AI-native.
Perundingan cukai (USD30–35 bilion).
Lesen CPA mewujudkan halangan peraturan dan profesional, tetapi 80–90% kerja asasnya masih jenis pemahaman dan pelaksanaan. Setiap kali Autopilot cukai mengendalikan satu lagi wilayah atau sistem cukai, parit data (data moat) menjadi semakin dalam. Kerumitan cukai merentas wilayah inilah sebab PKS memilih sumber luar, kerana jarang ada seorang akauntan dalaman yang mampu merangkumi semuanya. TaxGPT ialah pemain awal, manakala di Eropah terdapat Skalar dan Ravical.
Kerja undang-undang transaksional (USD20–25 bilion).
Mendraf kontrak, perjanjian kerahsiaan, pemfailan dokumen peraturan: kerja-kerja ini sangat bergantung pada keupayaan memahami dan melaksanakan, dan sering disumber luar. Hasil kerjanya cukup standard dan kualitinya agak mudah disahkan, jadi pembeli tidak semestinya memerlukan kepakaran undang-undang yang mendalam untuk menilai sama ada output AI boleh dipercayai. Harvey ialah peneraju yang sedang meningkat naik dan bergerak pantas ke arah Autopilot; Crosby dan Lawhive pula ialah pendatang baharu yang menjadikan Autopilot sebagai teras sejak awal.
Perkhidmatan IT terurus (lebih USD100 bilion).
Hampir setiap PKS menyumber luar IT. Penampalan sistem, pemantauan, tetapan kebenaran pengguna, pengelasan amaran: semua ini ialah kerja pemahaman dan pelaksanaan yang diulang dalam ribuan persekitaran yang serupa. Lapisan perisian sedia ada, seperti ConnectWise dan Datto, kebanyakannya menjual alat kepada penyedia perkhidmatan IT terurus. Setakat ini, belum ada sesiapa yang benar-benar menjual "IT anda akan berfungsi dengan baik" terus kepada syarikat sebagai satu hasil. Edra sedang mengautomasikan proses IT, manakala Serval mengautomasikan sokongan IT.
Rantaian bekalan dan perolehan (lebih USD200 bilion).
Kebanyakan syarikat hanya berunding dengan serius bersama 20% pembekal teratas. Pembekal ekor panjang yang selebihnya hampir tidak diberi perhatian, kerana tidak berbaloi untuk meletakkan tenaga kerja padanya. Ketirisan kontrak biasanya mencecah 2–5% daripada jumlah perbelanjaan perolehan. Pintu masuk di sini ialah kerja yang memang sudah diabaikan: tidak perlu meyakinkan syarikat untuk memperuntukkan bajet baharu, dan tidak perlu menggantikan pembekal sedia ada, cuma membantu syarikat mendapatkan semula wang yang selama ini hilang. Magentic sedang membina AI untuk perolehan langsung, AskLio menyasarkan perolehan tidak langsung; Tacto pula membina sistem data teras dan Copilot untuk syarikat bersaiz sederhana.
Pengambilan dan agensi bakat (lebih USD200 bilion).
Ini ialah pasaran perkhidmatan terbesar dalam senarai ini. Bahagian awal corong pengambilan, seperti penapisan resume, pemadanan bakat dan jangkauan proaktif, hampir semuanya kerja pemahaman dan pelaksanaan; tetapi meyakinkan calon menerima tawaran kerja dan menilai kesesuaian budaya sangat bergantung pada pertimbangan yang terkumpul daripada pengalaman bertahun-tahun. Pintu masuk Autopilot akan muncul pada jawatan bervolum tinggi yang memerlukan pertimbangan rendah, kerana proses pemadanan untuk jawatan ini sudah agak standard. Juicebox, Mercor, dan Jack & Jill ialah peneraju yang sedang meningkat naik, masing-masing memasuki pasaran ini dari lapisan yang berbeza.
Perundingan pengurusan (USD300–400 bilion).
Ini pasaran yang sangat besar, tetapi kandungan kerjanya kebanyakannya sangat bergantung pada pertimbangan. Soalan yang benar-benar menarik ialah: bolehkah AI memecahkan kerja perundingan kepada dua lapisan, satu ialah tugas pemahaman dan pelaksanaan, seperti pengumpulan data dan analisis penanda aras; satu lagi ialah tugas pertimbangan, seperti cadangan strategi. Yang pertama diautomasikan, manakala yang kedua masih dipikul oleh manusia. Syarikat yang paling berpeluang menang masih belum dapat dipastikan.
Pada 2025, syarikat AI yang paling pesat berkembang ialah Copilot. Menjelang 2026, banyak syarikat akan cuba menjadi Autopilot. Mereka sudah mempunyai produk dan memahami keperluan pelanggan. Tetapi mereka juga akan berdepan dilema inovator: sebaik sahaja mula menjual "kerja yang siap", mereka sebenarnya mengambil alih kerja yang selama ini dilakukan oleh pelanggan mereka sendiri.
Inilah peluang bagi syarikat permulaan yang sepenuhnya Autopilot.
Apa pandangan anda? Jom berbual dengan kami