SaaSpocalypse มาช้าไปสามปี: คำถามที่แท้จริงไม่ใช่ SaaS จะตายไหม แต่คือ AI จะอยู่รอดได้หรือเปล่า | CEO Insight
มูลค่าตลาดหายไปหนึ่งล้านล้านดอลลาร์ และ “SaaSpocalypse” กลายเป็นคำฮิตใหม่ของวอลล์สตรีท แต่ทฤษฎีวันสิ้นโลกของ SaaS ครั้งนี้มาช้าไปถึงสามปี ตั้งแต่ปี 2023 ที่ ChatGPT เริ่มแทนที่ซอฟต์แวร์แบบฟังก์ชันเดียว จนถึงปี 2025 ที่ MCP และ Workflow ผงาดขึ้นมา แรงกระแทกของ AI ต่อ SaaS เริ่มต้นมานานแล้ว ภัยคุกคามที่แท้จริงไม่ใช่ปลั๊กอินตัวหนึ่งของ Claude Cowork แต่คือ AI กำลังเขียนโมเดลการตั้งราคาและตรรกะด้านคุณค่าของซอฟต์แวร์องค์กรใหม่ จากการคิดเงินรายที่นั่งไปสู่การคิดเงินตามผลลัพธ์ของเวิร์กโฟลว์ SaaS แบบแพลตฟอร์มจะไม่ตาย แต่ AI จะพิสูจน์ได้ไหมว่าคุ้มค่ากับราคา?
 Porsche TsaiCEO
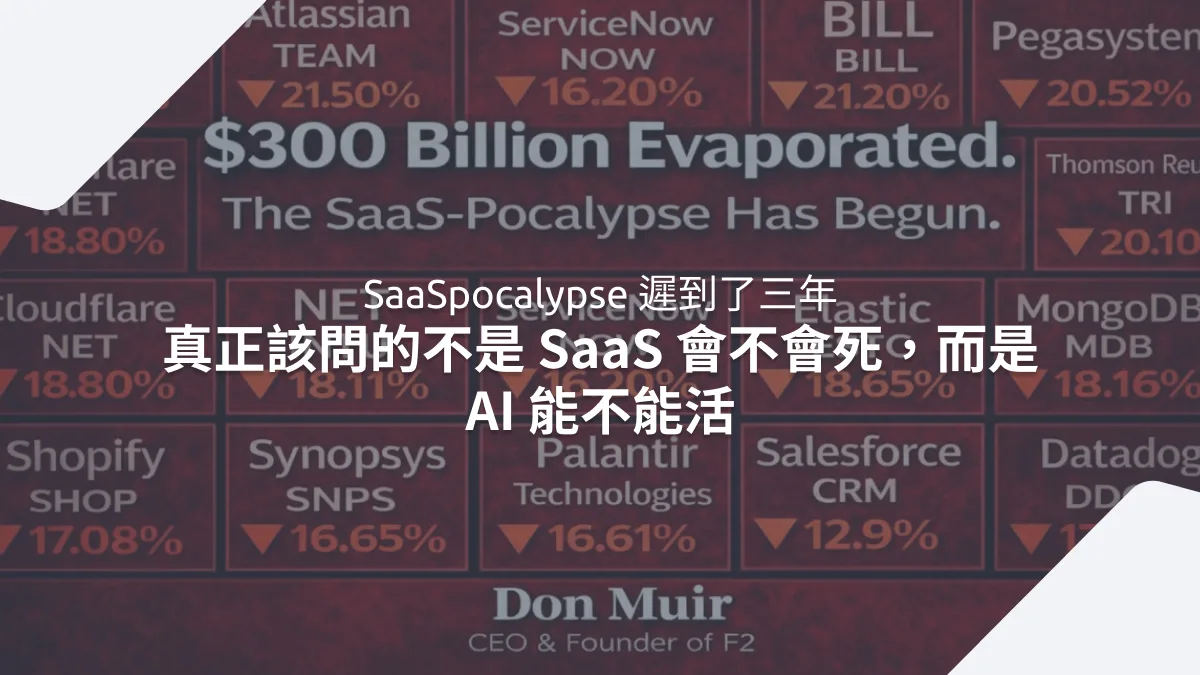
การเทขายด้วยความตื่นตระหนกมูลค่าหนึ่งล้านล้านดอลลาร์ หุ้นซอฟต์แวร์ทั่วโลกดิ่งลง แต่สิ่งที่ตลาดกลัวอาจไม่ใช่ภัยคุกคามที่แท้จริงเลย
เช้าวันจันทร์ที่ 3 กุมภาพันธ์ 2026 เทรดเดอร์ในวอลล์สตรีทยังดื่มกาแฟแก้วแรกไม่ทันหมด ตัวเลขบนจอก็เริ่มเหวี่ยงอย่างรุนแรง Thomson Reuters ร่วง 18% RELX บริษัทแม่ของ LexisNexis ดิ่ง 14% ส่วน Wolters Kluwer ในอัมสเตอร์ดัมลดลง 13% Jeffrey Favuzza จากฝ่ายเทรดหุ้นของ Jefferies เขียนคำใหม่ขึ้นมาระหว่างวันว่า SaaSpocalypse หรือวันสิ้นโลกของซอฟต์แวร์แบบบริการ (SaaS) ภายในเวลาเพียงสัปดาห์เดียว มูลค่าตลาดของหุ้นกลุ่มซอฟต์แวร์และบริการทั่วโลกหายไปเกือบหนึ่งล้านล้านดอลลาร์
ชนวนของการนองเลือดครั้งนี้ดูเหมือนเป็นแค่ประกาศอัปเดตผลิตภัณฑ์ฉบับหนึ่ง เมื่อวันที่ 30 มกราคม Anthropic ประกาศเปิดตัวปลั๊กอิน (Plugin) โอเพนซอร์ส 11 ตัวสำหรับแพลตฟอร์ม Cowork ของผู้ช่วย AI อย่าง Claude หนึ่งในนั้นคือปลั๊กอินด้านกฎหมายที่ตรวจสัญญา คัดแยกสัญญารักษาความลับ (NDA) และจัดการเวิร์กโฟลว์ด้าน Compliance ได้อัตโนมัติ ตลาดตีความแบบตรงไปตรงมาว่า AI กำลังมาแย่งงานของ SaaS
แต่ถ้าดูบทของความตื่นตระหนกครั้งนี้ให้ดี คุณจะเห็นข้อเท็จจริงแปลก ๆ อย่างหนึ่ง สิ่งที่ตลาดเพิ่งเริ่มกังวลในปี 2026 นั้น ความจริงเกิดขึ้นไปแล้วตั้งแต่ปี 2023 ส่วนคำถามที่ตลาดควรกังวลจริง ๆ กลับแทบไม่มีใครถามเลย
SaaSpocalypse เริ่มต้นจริงในปี 2023 ไม่ใช่ปี 2026
ย้อนกลับไปเดือนพฤศจิกายน 2022 ChatGPT เปิดตัว และโลกได้เห็นพลังของโมเดลภาษาขนาดใหญ่ (LLM) เป็นครั้งแรก ตอนนั้นคนส่วนใหญ่ยังมองว่ามันเป็นแค่ของเล่นสำหรับแชต ราคาหุ้นของบริษัท SaaS ไม่ขยับเลย แต่การเปลี่ยนแปลงที่แท้จริงเริ่มขึ้นอย่างเงียบ ๆ ในปี 2023
ปี 2023 OpenAI ปล่อย Function Calling, Code Interpreter และ Web Search ออกมาติด ๆ กัน LLM เปลี่ยนจากโมเดลที่แชตได้อย่างเดียวกลายเป็นเครื่องมือที่ทำงานได้ เขียนโค้ดได้ และค้นเว็บได้ ณ จุดนั้นเอง คูเมืองของบริษัท SaaS กลุ่มแรกเริ่มพังทลาย นั่นคือซอฟต์แวร์ที่เก็บเงินจากฟังก์ชันเดียว เช่น เครื่องมือแปลภาษา เครื่องมือสรุปเนื้อหา แพลตฟอร์มช่วยเขียน และบริการดึงข้อมูลแบบง่าย เมื่อ ChatGPT ทำทั้งหมดนี้ได้ในราคาเดือนละยี่สิบดอลลาร์ ใครจะยังจ่ายแยกให้แต่ละฟังก์ชันอีก?
ปี 2024 API ของ LLM แพร่หลายเต็มที่ บริษัท SaaS เริ่มตอบโต้ Salesforce เปิดตัว Einstein Copilot ส่วน HubSpot ได้รวม AI/ML เข้าไว้ในองค์กรวิจัยและพัฒนาตั้งแต่ปี 2023 ด้าน ServiceNow และ Workday ก็ทยอยฝังฟีเจอร์ AI ลงในผลิตภัณฑ์ คีย์เวิร์ดของปีนั้นคือ “Copilot” บริษัท SaaS ทุกแห่งยัดผู้ช่วย AI ลงในผลิตภัณฑ์ของตัวเอง เพื่อพิสูจน์ว่า AI เป็นพันธมิตร ไม่ใช่ศัตรู
พอถึงปี 2025 สถานการณ์ยกระดับอีกครั้ง MCP (Model Context Protocol) ทำให้ AI เชื่อมต่อกับเครื่องมือภายนอกได้โดยตรง แนวคิดเรื่อง Workflow และ Skill เติบโตเต็มที่ ผู้ใช้เริ่มทำงานบนแพลตฟอร์ม AI ได้โดยตรง ทั้งที่เดิมต้องล็อกอินเข้าหน้าจอ SaaS ถึงจะทำได้ แล้วนี่หมายความว่าอะไร? เวลาที่ผู้ใช้อยู่บนหน้าจอ SaaS เริ่มลดลง คุณค่าของอินเทอร์เฟซหดตัวลงอย่างรวดเร็ว คุณไม่ต้องสลับไปมาระหว่างห้าแท็บอีกต่อไป แพลตฟอร์ม AI เดียวก็พาคุณเดินทางข้ามระบบต่าง ๆ ได้
ดังนั้น เมื่อ Forbes ประกาศการมาถึงของ SaaSpocalypse ในเดือนกุมภาพันธ์ 2026 ด้วยพาดหัวว่า “สามแสนล้านดอลลาร์หายวับ” คนที่เข้าใจอุตสาหกรรมนี้จริง ๆ ได้แต่ยิ้มขื่น วันสิ้นโลกครั้งนี้เริ่มต้นมาตั้งแต่สามปีก่อน วอลล์สตรีทเพิ่งได้รับใบแจ้งหนี้ก็เท่านั้น
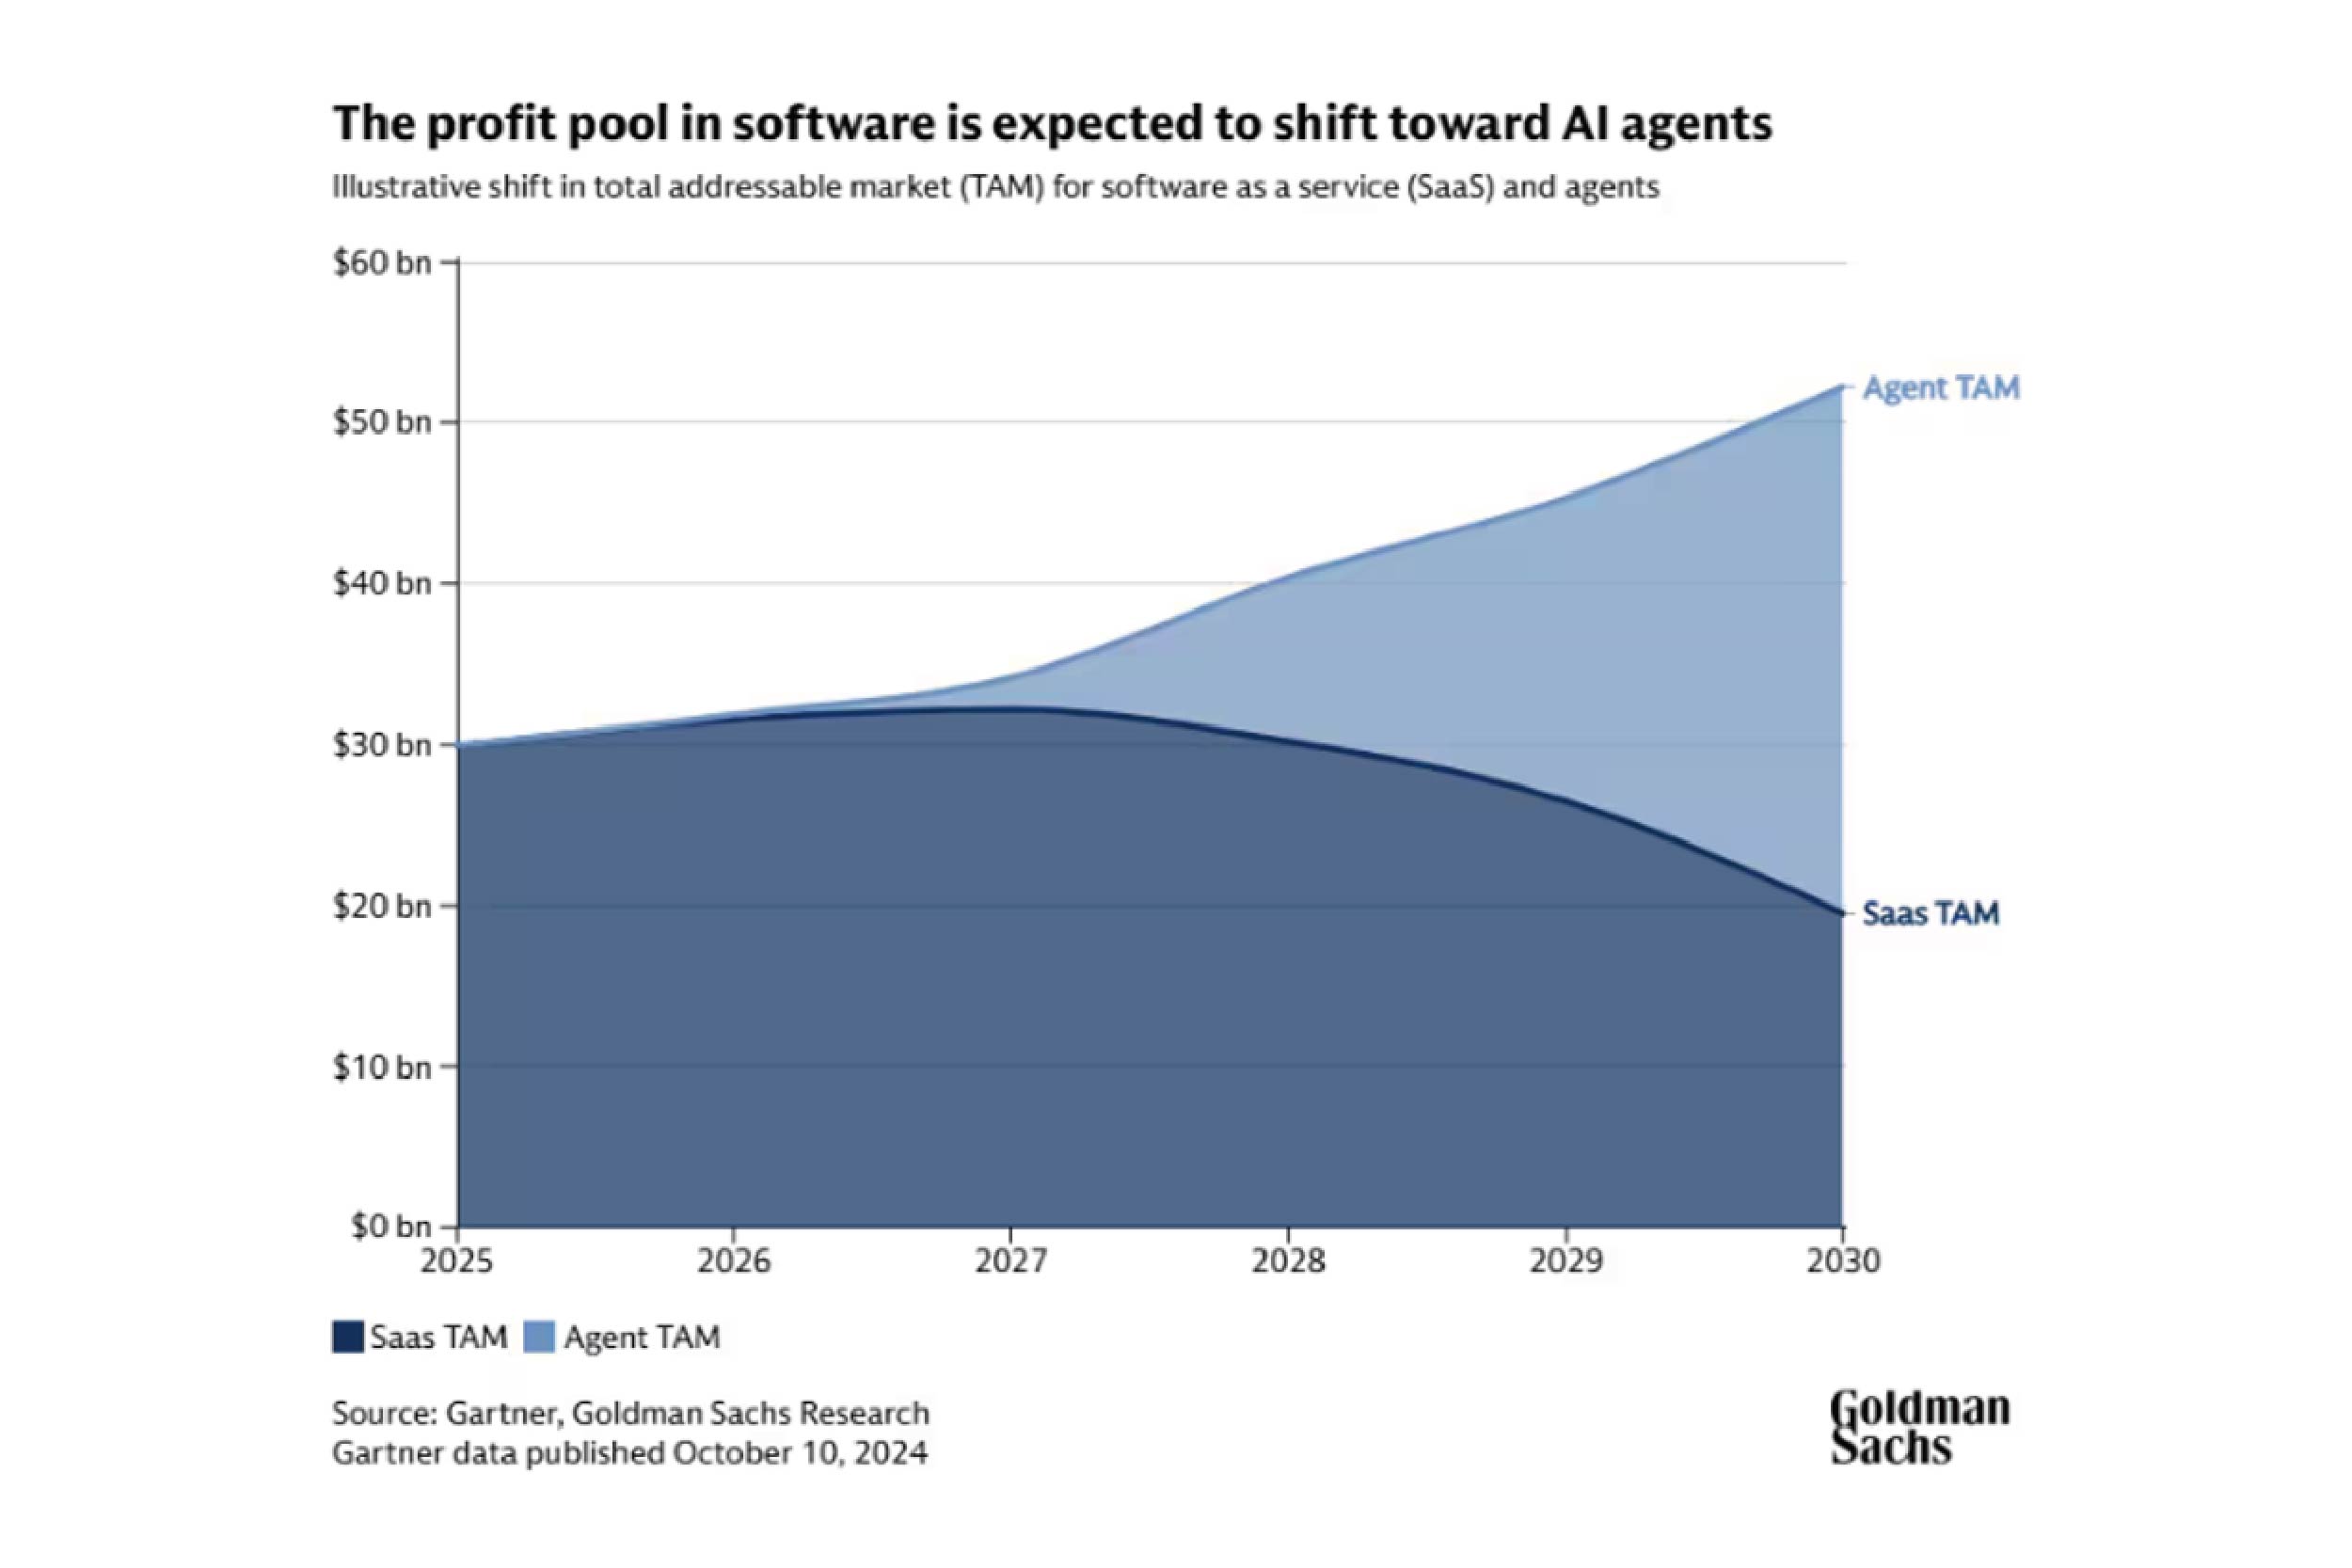
ในรายงานอุตสาหกรรมซอฟต์แวร์เดือนมกราคม 2026 Goldman Sachs แบ่งผลกระทบของ AI ต่ออุตสาหกรรมซอฟต์แวร์ออกเป็นสี่ระยะ ได้แก่ ยุคทองของคลาวด์ (2015-2021) การสร้างโครงสร้างพื้นฐาน AI (2022 ถึงปัจจุบัน) การสร้างแพลตฟอร์ม AI (ตั้งแต่ 2025) และการสร้าง AI Agent (ตั้งแต่ 2026) กรอบการวิเคราะห์นี้ยืนยันมุมมองข้างต้นได้พอดี แรงกดดันให้ SaaS ต้องปรับตัวไม่ได้โผล่ขึ้นมากะทันหัน แต่ค่อย ๆ ทับถมขึ้นเรื่อย ๆ และแต่ละระยะก็เขียนกติกาการแข่งขันใหม่
SaaS แบบแพลตฟอร์มจะไม่ถูก AI ฆ่า แต่จะถูก AI ป้อนให้โตขึ้น
อย่างไรก็ตาม เรื่องเล่า “วันสิ้นโลกของ SaaS” มองข้ามความแตกต่างสำคัญข้อหนึ่ง นั่นคือ SaaS ไม่ได้หน้าตาเหมือนกันทั้งหมด
SaaS แบบฟังก์ชันเดียวเผชิญวิกฤตความอยู่รอดจริง เมื่อ AI ทำสิ่งเดียวกันได้ด้วยต้นทุนที่ต่ำกว่า โมเดลธุรกิจที่เก็บค่าบริการรายเดือนจากฟังก์ชันเดียวก็หมดเหตุผลที่จะอยู่ต่อ แต่ SaaS แบบแพลตฟอร์ม หรือซอฟต์แวร์ที่มีทั้งการจัดเก็บข้อมูล การติดตามและกำกับงาน และการทำงานร่วมกันเป็นทีม จะไม่หดตัวในยุค AI ตรงกันข้าม มีแนวโน้มสูงว่าจะเติบโตเร็วขึ้นด้วยซ้ำ
เหตุผลมีสามข้อ ข้อแรก AI ต้องการแหล่งข้อมูล ต่อให้โมเดล AI ฉลาดแค่ไหน ถ้าไม่มีข้อมูลลูกค้า ประวัติการซื้อขาย และเอกสารโครงการภายในองค์กรมา “ป้อน” ก็เป็นแค่ยอดฝีมือที่ไม่มีสนามให้แสดงฝีมือ Data 360 ของ Salesforce, RaptorDB ของ ServiceNow และ Data Lake ของ Snowflake กับ Databricks ล้วนเป็นเงื่อนไขพื้นฐานที่ทำให้ AI Agent ทำงานได้ รายงานของ Goldman Sachs ชี้ชัดว่า คอขวดที่ใหญ่ที่สุดของการนำ AI มาใช้ในองค์กรไม่ใช่โมเดลไม่เก่งพอ แต่คือคุณภาพข้อมูลไม่ดีพอ พูดอีกอย่างคือ ยิ่ง AI เก่งขึ้น องค์กรยิ่งต้องจัดระเบียบข้อมูลให้ดี และการจัดระเบียบข้อมูลนี่เองคือคุณค่าหลักของ SaaS แบบแพลตฟอร์ม
ข้อสอง กระบวนการขององค์กรยังต้องบริหารอย่างเป็นระบบ AI ช่วยคุณตรวจสัญญาได้ แต่การควบคุมเวอร์ชันของสัญญา ขั้นตอนอนุมัติ การเชื่อมโยงกับประวัติลูกค้าใน CRM และบันทึกการตรวจสอบด้าน Compliance ล้วนต้องมีระบบรองรับ Andrej Karpathy ผู้ร่วมก่อตั้ง OpenAI และผู้ก่อตั้ง Eureka Labs พูดไว้ได้ดีว่า ความสุกงอมของเทคโนโลยี Agent ไม่ใช่เรื่องของปีใดปีหนึ่ง แต่เป็นกระบวนการที่จะพัฒนาต่อเนื่องไปอีกสิบปี ในช่วงเปลี่ยนผ่านอันยาวนานนี้ องค์กรไม่มีทางยกทุกกระบวนการให้ AI ได้ทั้งหมด พวกเขาต้องมีระบบไว้บริหารเวิร์กโฟลว์ที่ AI กับมนุษย์ทำงานร่วมกัน
ข้อสาม ฟังก์ชันการทำงานร่วมกันเป็นทีมไม่สามารถถูก AI แทนที่ได้ คนคนเดียวใช้ AI ทำรายงานเสร็จได้ แต่ถ้าสิบคนต้องทำงานร่วมกันบนรายงานฉบับเดียว ติดตามการแก้ไข มอบหมายงาน และตั้งค่าสิทธิ์ ก็ยังต้องใช้แพลตฟอร์ม SaaS อยู่ดี Goldman Sachs เน้นย้ำในรายงานว่า คูเมืองที่แท้จริงของบริษัท SaaS ไม่ได้อยู่ที่ตัวโค้ด (ต้นทุนการเขียนโค้ดกำลังลดลงอย่างรวดเร็ว) แต่อยู่ที่ระบบนิเวศที่สร้างขึ้นรอบแพลตฟอร์ม บริบทของข้อมูลที่ดึงออกผ่าน API ได้ไม่ง่าย เอฟเฟกต์เครือข่าย และขนาด
นี่ยังอธิบายด้วยว่าทำไม Goldman Sachs จึงให้เรตติ้ง “ซื้อ” กับ Salesforce, ServiceNow และ Snowflake แต่ให้ “ขาย” กับ Adobe และ Datadog กลุ่มแรกเป็นบริษัทแบบแพลตฟอร์มที่มีคูเมืองด้านข้อมูลลึก ส่วนกลุ่มหลังเผชิญการแข่งขันจาก AI โดยตรงกว่า ผลงานของ Agentforce ของ Salesforce เริ่มสะท้อนในตัวเลขรายได้แล้ว และ Goldman Sachs มองว่าผลแบบทบต้นอาจเพิ่มแรงส่งการเติบโตได้มากกว่า 10% ขณะที่ ServiceNow ด้วยเอนจินเวิร์กโฟลว์ข้ามระบบและความสามารถในการประสานงาน Agent ถูกมองว่าเป็นหนึ่งในบริษัทที่มีโอกาสสูงสุดจะครองบทบาท “หอบังคับการ” ในยุค AI
ปลั๊กอินของ Claude Cowork คือเครื่องมือส่วนตัว ไม่ใช่โซลูชันสำหรับองค์กร
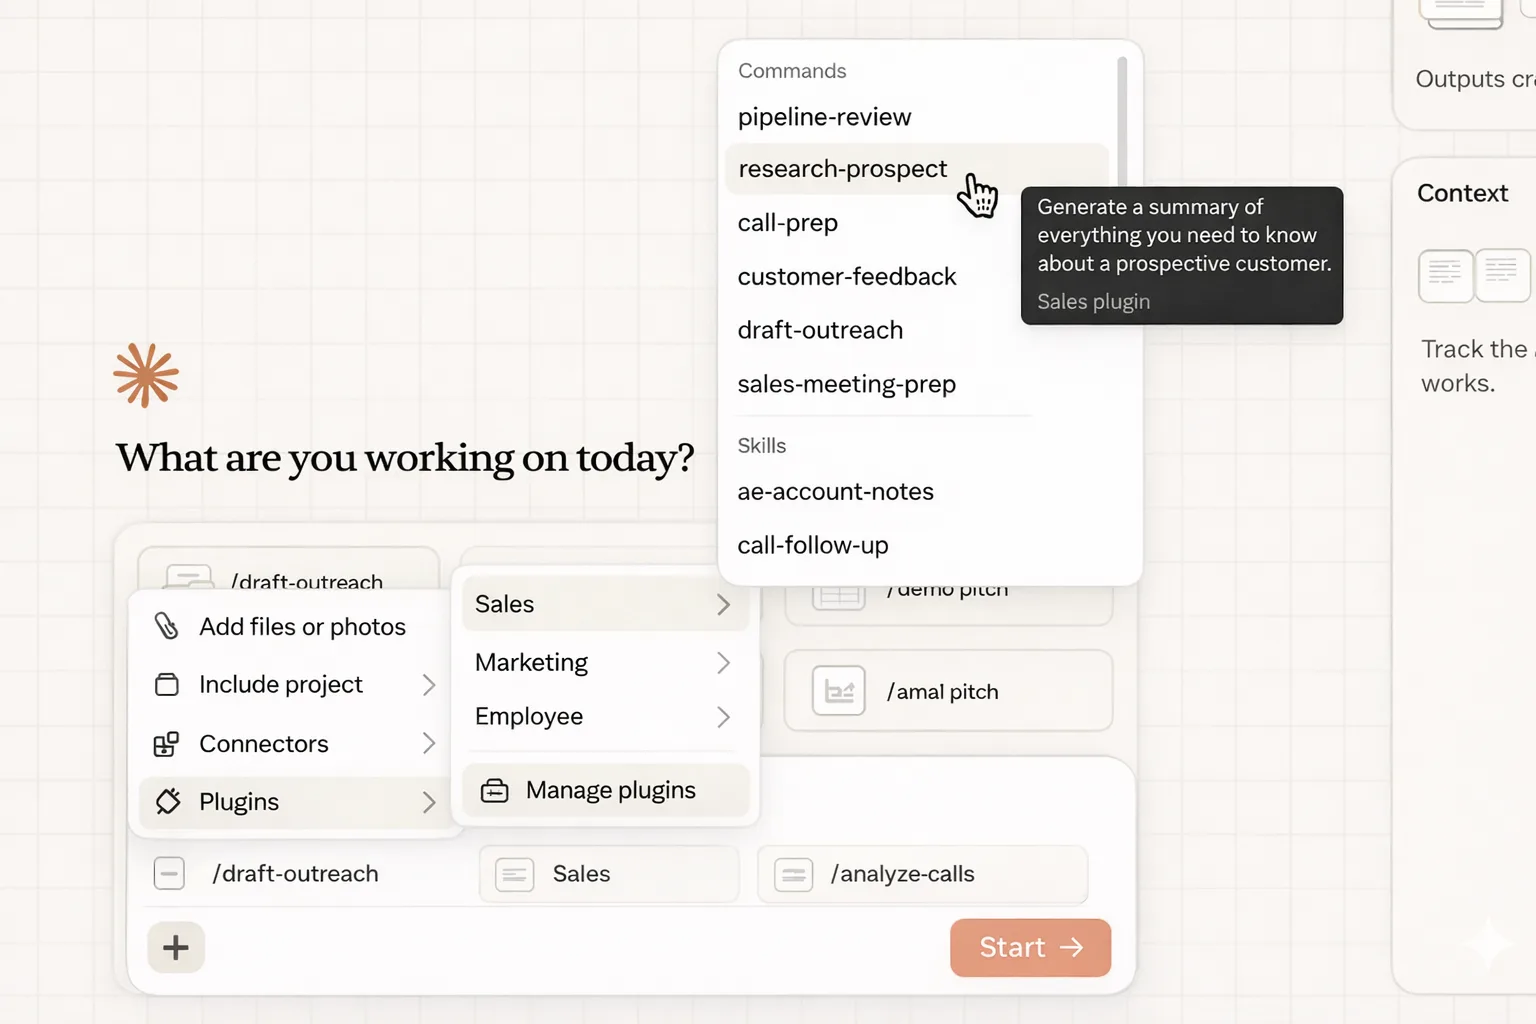
กลับมาที่ตัวเอกของการเทขายครั้งนี้ ปลั๊กอินของ Claude Cowork คืออะไรกันแน่?
ปลั๊กอินโอเพนซอร์ส 11 ตัวที่ Anthropic เปิดตัวครอบคลุมด้านกฎหมาย การขาย การตลาด การวิเคราะห์ข้อมูล และอื่น ๆ ยกตัวอย่างปลั๊กอินด้านกฎหมายที่ได้รับความสนใจมากที่สุด มันคัดแยก NDA ตรวจสัญญา และจัดการกระบวนการ Compliance ได้อัตโนมัติ ฟังดูน่ากลัวจริง ฐานข้อมูลกฎหมาย Westlaw ที่ Thomson Reuters ใช้เวลาหลายสิบปีสร้างขึ้นมา จะถูกแทนที่ด้วยปลั๊กอินฟรีตัวเดียวอย่างนั้นหรือ?
ความจริงห่างไกลจากนั้นมาก
อย่างแรก แก่นแท้ของ Claude Cowork คือเครื่องมือทำงานส่วนบุคคล ปลั๊กอินถูกเก็บไว้ในเครื่องของผู้ใช้ ไม่มีกลไกการติดตั้งแบบรวมศูนย์ระดับองค์กร (Anthropic ประกาศแล้วว่าฟีเจอร์จัดการปลั๊กอินระดับองค์กรยังอยู่ระหว่างพัฒนา) อย่างที่สอง ตอนนี้ Cowork รองรับเฉพาะ macOS ประวัติการสนทนาเก็บไว้ในเครื่อง ไม่ถูกรวมไว้ในบันทึกการตรวจสอบ (Audit Log) ขององค์กร Compliance API หรือฟังก์ชันส่งออกข้อมูล ที่สำคัญกว่านั้นคือสถาปัตยกรรม Skill ของมัน หรือชุดคำสั่งที่ทำให้ Claude รันเวิร์กโฟลว์เฉพาะได้ โดยแก่นแท้แล้วเป็นแค่ไฟล์ Markdown และ JSON ไม่มีโค้ด ไม่มีโครงสร้างพื้นฐาน ไม่มีขั้นตอน Build
แล้วนี่หมายความว่าอะไร? ทนายความหนึ่งคนใช้ Claude Cowork เร่งงานตรวจสัญญาของตัวเองได้ แต่ฝ่ายกฎหมายที่มีคนห้าร้อยคนไม่มีทางพึ่งมันในการบริหารวงจรชีวิตของสัญญาข้ามทีมได้ สิ่งที่องค์กรต้องการไม่ได้มีแค่ “AI ช่วยดูสัญญาฉบับนี้ให้หน่อย” แต่คือระบบที่ครบวงจร ทั้งการจัดการเทมเพลตสัญญา การควบคุมสิทธิ์อนุมัติ การซิงก์แบบเรียลไทม์กับ ERP และ CRM ร่องรอยการตรวจสอบที่สมบูรณ์ และการมองเห็นข้ามแผนก
ลองคิดอีกแบบ ปลั๊กอินของ Claude Cowork เหมือนมีดพับสวิสที่ใช้งานสะดวกมาก เหมาะให้คนคนหนึ่งพกติดตัว แต่องค์กรต้องการอุปกรณ์ครัวครบชุด ตั้งแต่ตู้เย็น เตาอบ ไปจนถึงเครื่องล้างจาน มีกระบวนการมาตรฐาน มีการควบคุมคุณภาพ มีการรับรองความปลอดภัย มีดพับสวิสจะคมแค่ไหนก็แทนครัวทั้งครัวไม่ได้
ดังนั้น การเทขายครั้งนี้จึงดูเหมือนปฏิกิริยาทางอารมณ์ของตลาดมากกว่า การอัปเดตผลิตภัณฑ์ของ Anthropic บังเอิญให้เหตุผลที่จับต้องได้ แก่นักลงทุนที่กังวลกับมูลค่าของหุ้น SaaS อยู่แล้ว ได้มีข้ออ้างในการถอนตัว อย่างที่ Talley Leger หัวหน้านักกลยุทธ์ตลาดของ The Wealth Consulting Group กล่าวไว้ว่า การเทขายหุ้นกลุ่มซอฟต์แวร์เกินเลยไปแล้ว
AI ที่ยกระดับองค์กรได้จริง ต้องขายเป็นหน่วยของเวิร์กโฟลว์
ถ้าโมเดลปลั๊กอินของ Claude Cowork ยังไม่พอจะพลิกโฉมซอฟต์แวร์องค์กร แล้ว AI แบบไหนถึงจะทำได้?
คำตอบซ่อนอยู่ในการเปลี่ยนแปลงของโมเดลการตั้งราคา SaaS แบบดั้งเดิมคิดเงินตาม “ที่นั่ง” ทีมของคุณมีร้อยคน ก็ซื้อร้อยบัญชี ตรรกะเบื้องหลังโมเดลนี้คือ ซอฟต์แวร์เป็นเครื่องมือให้คนใช้ ยิ่งคนเยอะ ยิ่งเก็บเงินได้มาก แต่เมื่อ AI Agent ทำงานได้ด้วยตัวเอง แนวคิดเรื่อง “ที่นั่ง” ก็เริ่มพังทลาย ถ้า AI Agent สิบตัวทำงานแทนคนร้อยคนได้ คุณก็ต้องการแค่สิบที่นั่ง หรืออาจไม่ต้องใช้ที่นั่งเลยด้วยซ้ำ
บริการ AI ที่องค์กรจะยอมจ่ายเงินจริง ต้องทำสิ่งหนึ่งให้ได้ คือใช้ “เวิร์กโฟลว์” (Workflow) เป็นหน่วย เพื่อแทนที่ต้นทุนแรงงานและต้นทุนการสื่อสารภายในโดยตรง นี่ไม่ใช่สิ่งที่ Copilot หรือปลั๊กอินตัวเดียวจะทำได้
ลองนึกภาพสถานการณ์จริง กระบวนการจัดซื้อขององค์กรหนึ่ง ตั้งแต่การยื่นความต้องการ การเปรียบเทียบราคาซัพพลายเออร์ การตรวจสัญญา ไปจนถึงการอนุมัติจ่ายเงิน แต่เดิมต้องอาศัยคนห้าหกคนจากหลายแผนกทำงานร่วมกันบนสามถึงสี่ระบบ การสื่อสารไปมาอาจกินเวลาหลายสัปดาห์ บริการ AI ที่มีคุณค่าจริงคือการทำให้เวิร์กโฟลว์ทั้งสายนี้เป็นอัตโนมัติ AI Agent ดึงข้อมูลซัพพลายเออร์จาก CRM เทียบงบประมาณในระบบ ERP เรียกใช้ AI ด้านกฎหมายเพื่อตรวจเงื่อนไขสัญญา แล้วสร้างเอกสารอนุมัติส่งให้หัวหน้าลงนาม นี่ไม่ใช่แค่ทำให้ขั้นตอนใดขั้นตอนหนึ่งเร็วขึ้น แต่คือการกำจัดเวลารอและต้นทุนการสื่อสารระหว่างขั้นตอนไปเลย
แค่ LLM อย่างเดียวทำเรื่องนี้ไม่ได้ Goldman Sachs ยกตัวอย่าง Palantir ในรายงาน รายได้เชิงพาณิชย์ในสหรัฐฯ ของบริษัทเติบโตจาก 335 ล้านดอลลาร์ในปี 2022 เป็นประมาณการ 1,400 ล้านดอลลาร์ในปี 2025 อัตราการเติบโตเฉลี่ยต่อปีแบบทบต้นราว 60% วิธีของ Palantir ไม่ใช่การขายซอฟต์แวร์ให้ลูกค้าไปใช้เอง แต่คือการส่งวิศวกรประจำหน้างาน (Forward Deployed Engineer, FDE) เข้าไปในองค์กรของลูกค้า เพื่อทำความเข้าใจสถาปัตยกรรมข้อมูล กระบวนการธุรกิจ และโครงสร้างองค์กร แล้วสร้างชั้นออนโทโลยี (Ontology Layer) แบบปรับแต่งเฉพาะ แก่นความคิดของโมเดลนี้คือ ปัญหาขององค์กรไม่ใช่การขาดเครื่องมือ AI แต่คือไม่มีใครสามารถฝังเครื่องมือ AI ลงในกระบวนการธุรกิจที่เป็นรูปธรรมได้
ดังนั้น โมเดลบริการ AI ที่จะเปลี่ยนองค์กรได้จริงคือ FDE บวกกับการทำเวิร์กโฟลว์ให้เป็นอัตโนมัติด้วย AI โดยผู้เชี่ยวชาญที่เข้าใจธุรกิจขององค์กร สร้างโซลูชันอัตโนมัติด้วย AI ที่ใช้เวิร์กโฟลว์เป็นหน่วยให้เหมาะกับแต่ละองค์กร การตั้งราคาของโมเดลนี้ไม่ใช่รายที่นั่ง และไม่ใช่ค่าสมาชิกรายเดือน แต่คิดเงินตามผลลัพธ์ของเวิร์กโฟลว์ เช่น ตรวจสัญญาเสร็จหนึ่งฉบับคิดเท่าไร ประมวลผลคำสั่งซื้อหนึ่งรายการคิดเท่าไร วิเคราะห์ลูกค้าเสร็จหนึ่งครั้งคิดเท่าไร IDC คาดการณ์ว่าภายในปี 2028 โมเดลการตั้งราคาแบบรายที่นั่งล้วนจะกลายเป็นอดีต และถูกแทนที่ด้วยโมเดลผสมระหว่างการคิดตามปริมาณการใช้งาน การคิดตามผลลัพธ์ และค่าธรรมเนียมการใช้แพลตฟอร์ม
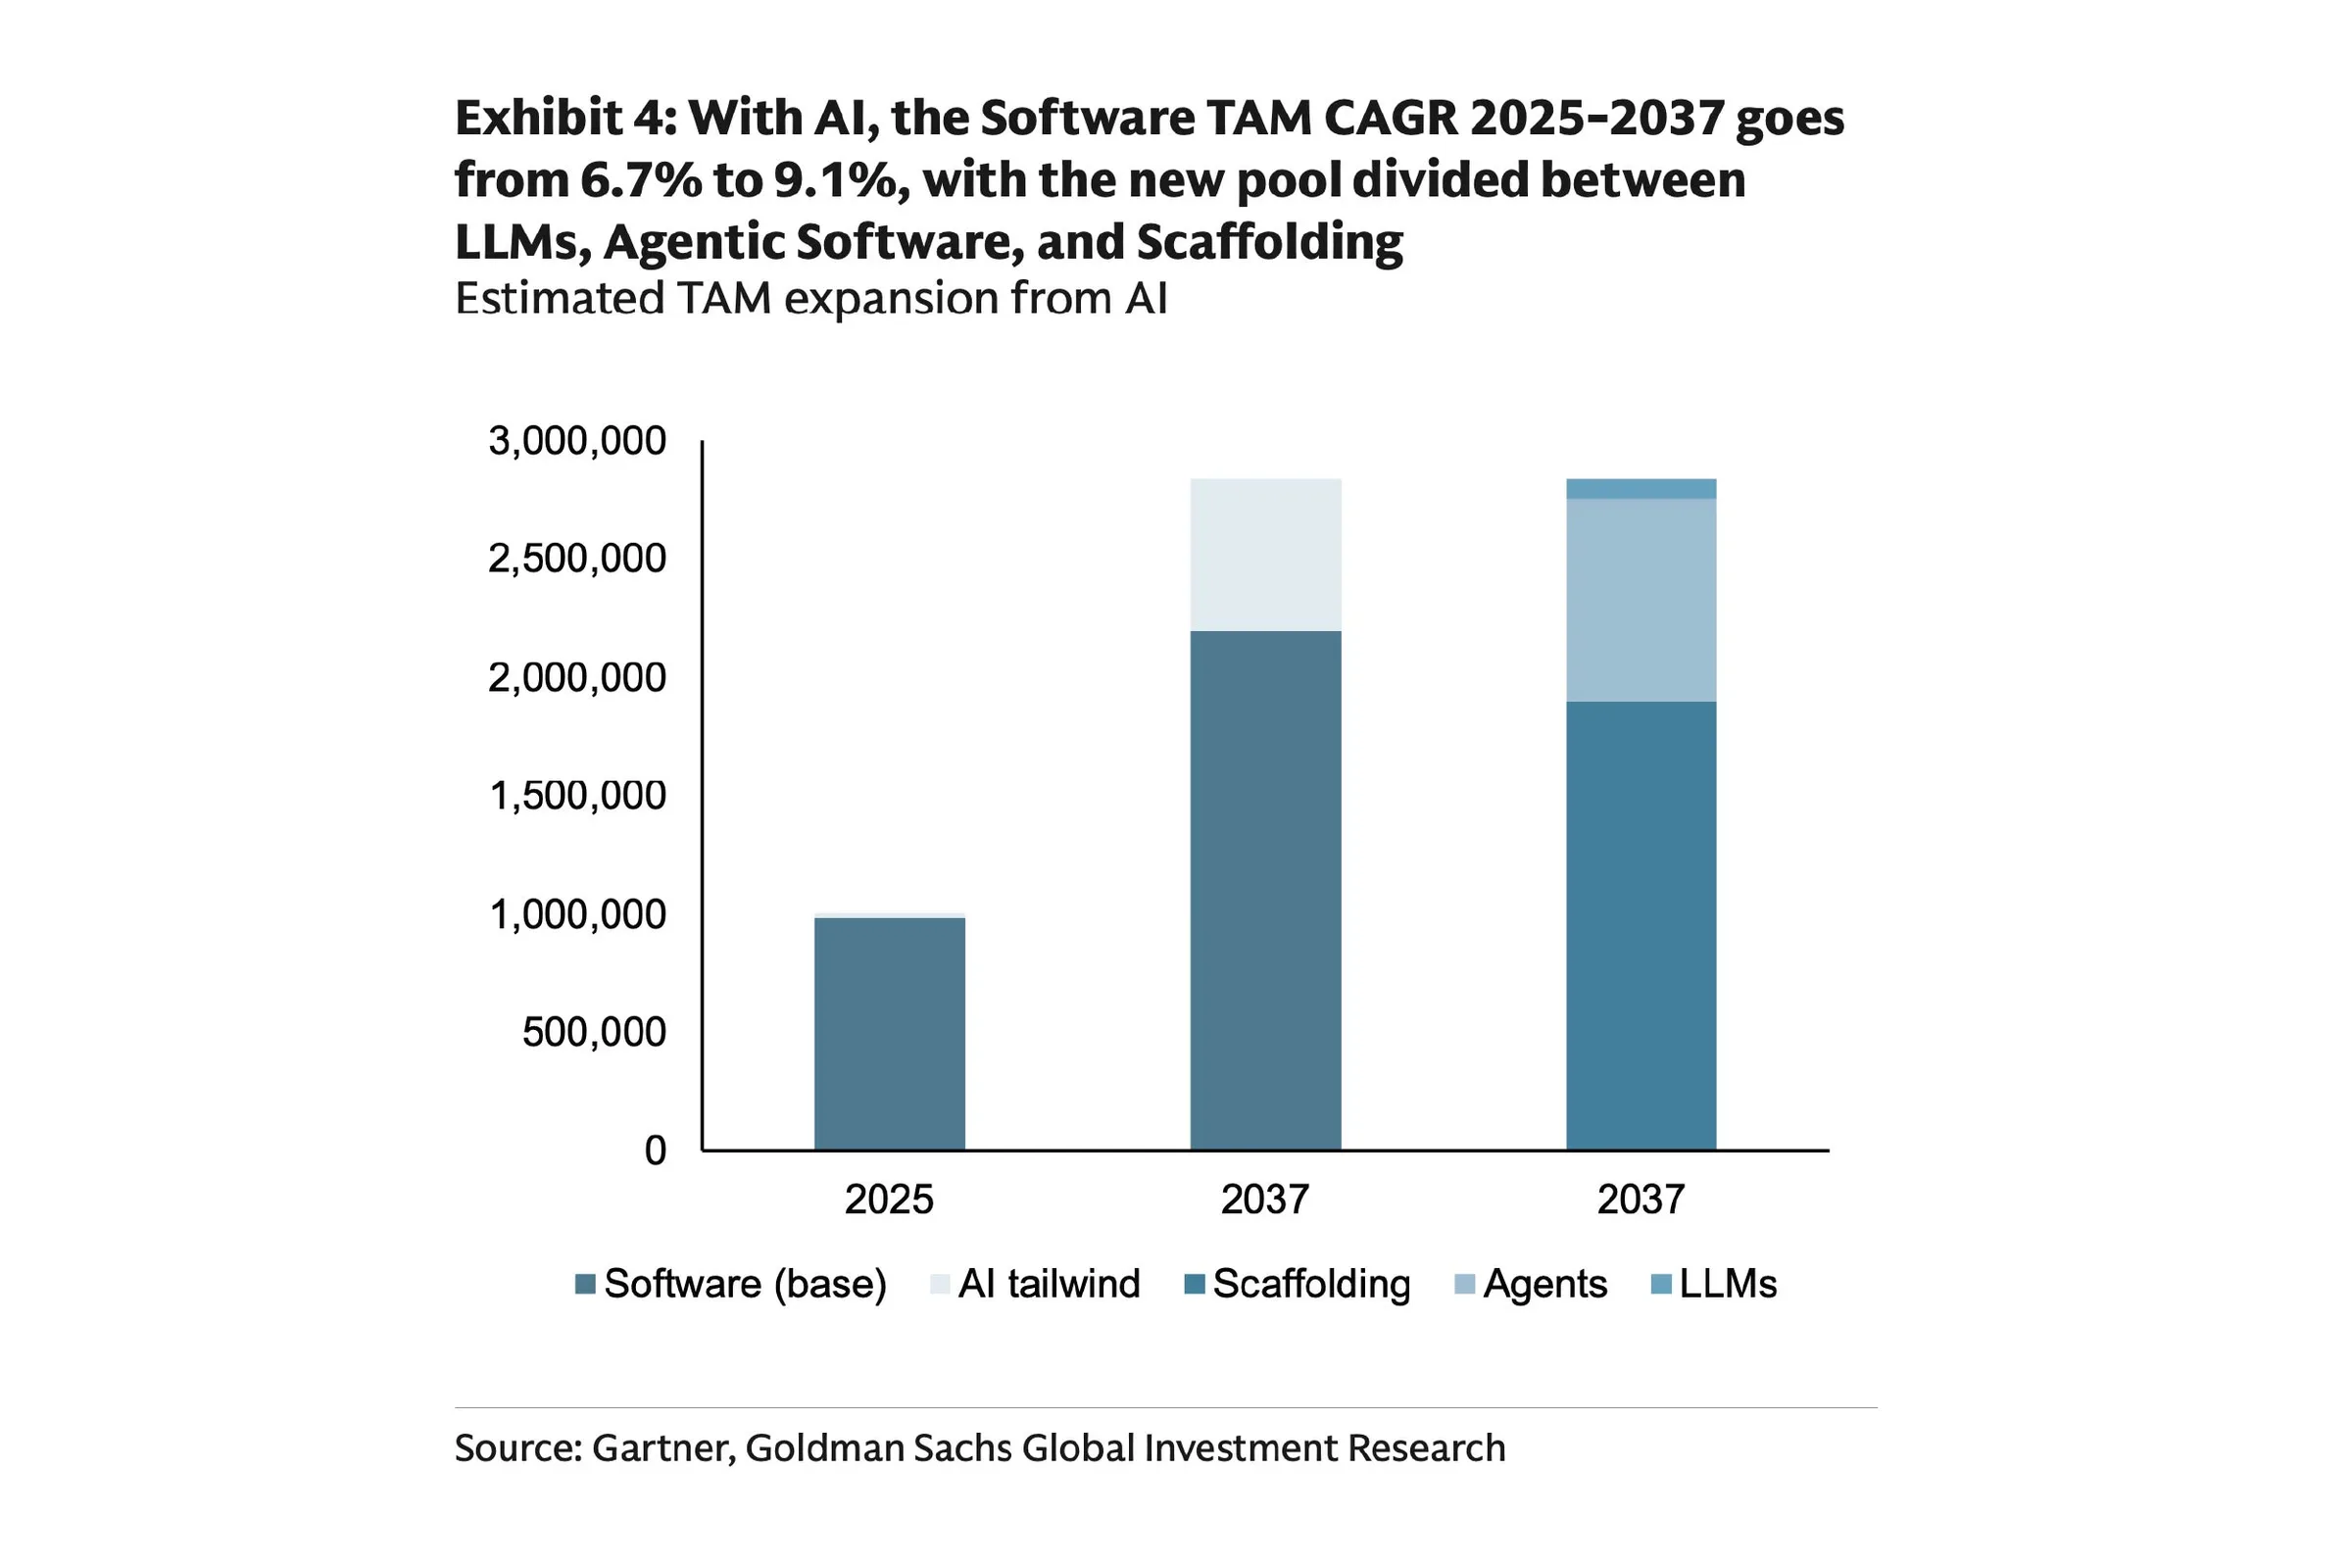
เรื่องนี้ย้อนกลับไปที่ข้อโต้แย้งหลักในรายงานของ Goldman Sachs ว่า ตลาดรวมที่เข้าถึงได้ (Total Addressable Market, TAM) ของอุตสาหกรรมซอฟต์แวร์จะไม่หดตัวเพราะ AI แต่จะขยายตัวขึ้น พวกเขาประเมินว่า หาก AI ช่วยเพิ่มผลิตภาพแรงงานของสหรัฐฯ ได้ 15% ในกรณีฐาน คิดเป็นมูลค่าทางเศรษฐกิจ 4.5 ล้านล้านดอลลาร์ตามค่าเงินปัจจุบัน หากสมมติว่าบริษัทซอฟต์แวร์คว้าส่วนแบ่งได้ 10% ถึง 25% ภายในปี 2037 TAM ของอุตสาหกรรมซอฟต์แวร์จะเติบโตจากราว 1 ล้านล้านดอลลาร์ในปัจจุบันเป็น 2.8 ล้านล้านดอลลาร์ และอัตราการเติบโตเฉลี่ยต่อปีแบบทบต้นตลอด 12 ปีจะเพิ่มจาก 6.7% เป็น 9.1%
ประเด็นสำคัญคือ เค้กก้อนใหม่นี้จะไม่ถูกแบ่งอย่างเท่าเทียม มันจะไหลไปสู่บริษัทที่เปลี่ยน AI จาก “ฟีเจอร์” ให้กลายเป็น “เวิร์กโฟลว์” ได้ ไม่ว่าจะเป็นยักษ์ใหญ่ SaaS รายเดิม หรือบริษัท AI-native รุ่นใหม่
สุดท้ายแล้ว AI จะพิสูจน์คุณค่าของตัวเองได้หรือไม่?
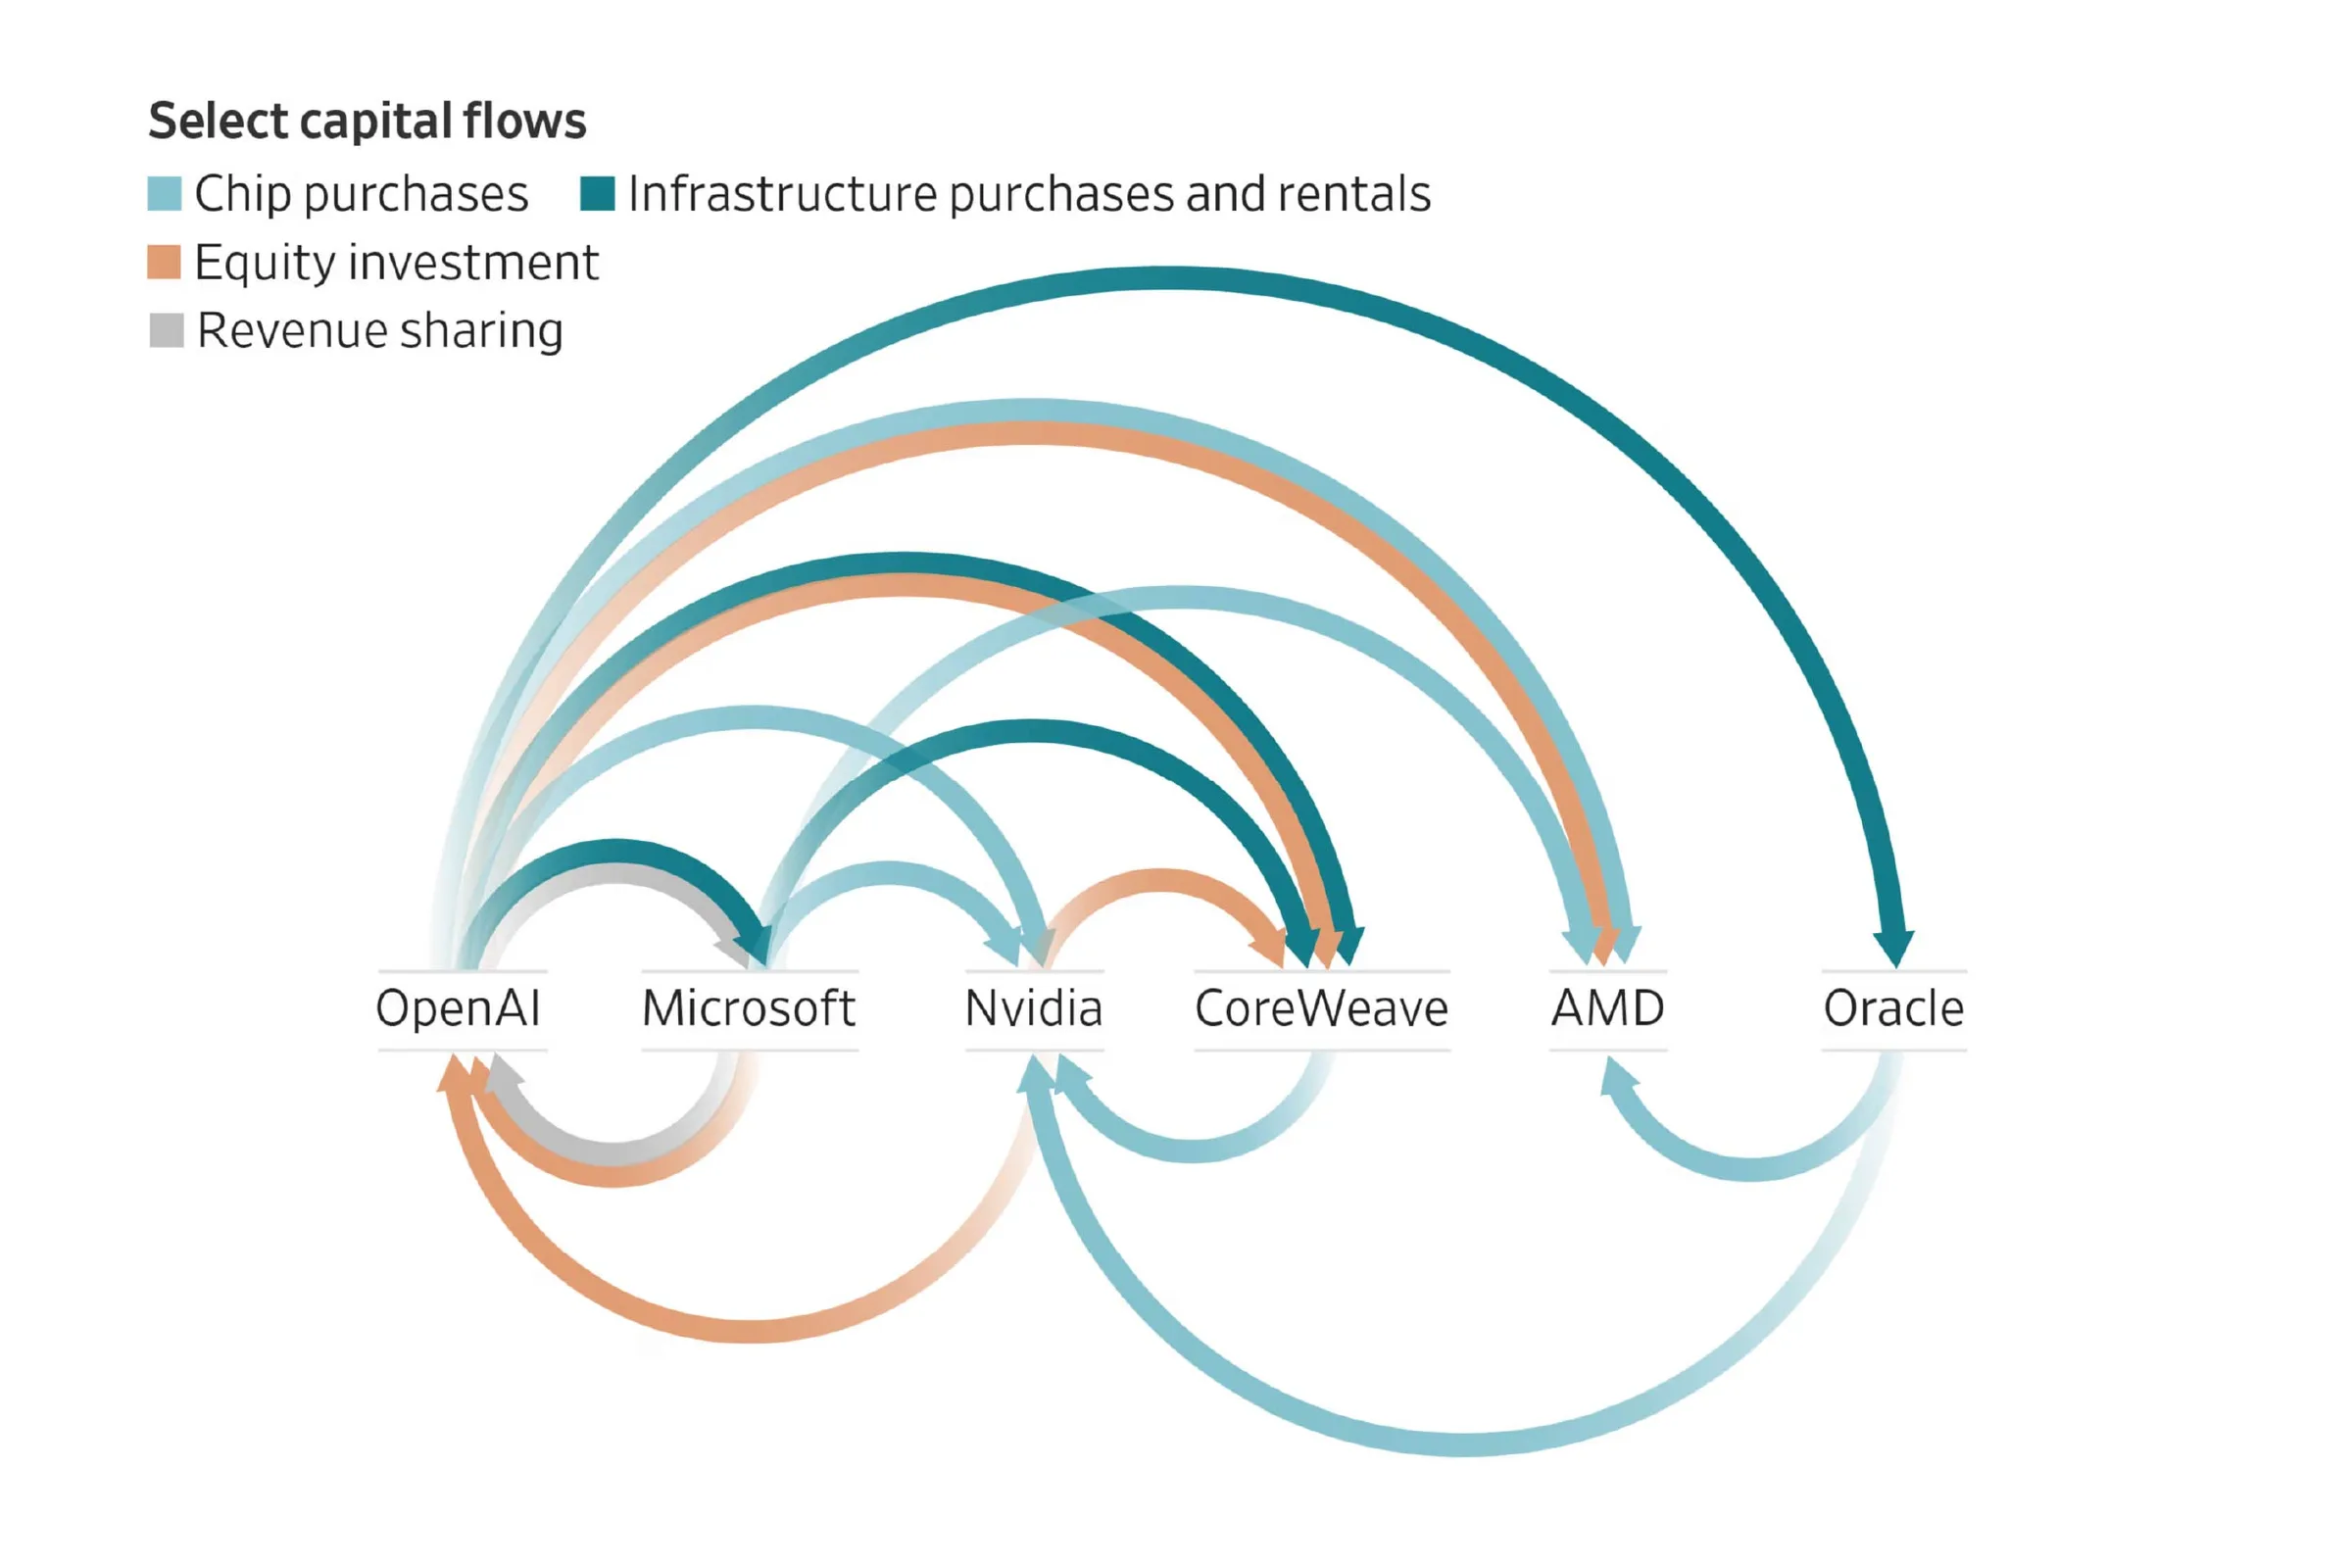
ตลอดสามปีที่ผ่านมา เงินร้อนไหลเข้าสู่ AI ด้วยความเร็วที่แทบจะบ้าคลั่ง Meta ประกาศแผนลงทุนศูนย์ข้อมูล 6 แสนล้านดอลลาร์ OpenAI จับมือ SoftBank ผลักดันโครงการ Stargate มูลค่า 5 แสนล้านดอลลาร์ และ Anthropic ให้คำมั่นว่าจะซื้อพลังประมวลผลบน Azure มูลค่า 3 หมื่นล้านดอลลาร์ ภายในปี 2027 รายจ่ายลงทุนประจำปีด้านโครงสร้างพื้นฐาน AI ทั่วโลกอาจทะลุ 1.4 ล้านล้านดอลลาร์
แต่รายงานของ Goldman Sachs ก็ยอมรับตรง ๆ ว่า คุณค่าที่ AI สร้างให้ฝั่งองค์กรจริงในปี 2025 นั้น “น่าผิดหวัง” ดัชนีซอฟต์แวร์ของ S&P 500 ทั้งปีขึ้นเพียง 9% ตามหลังดัชนีเซมิคอนดักเตอร์ที่ขึ้น 43% และตลาดโดยรวมที่ขึ้น 15% อยู่ไกล ตลาดเห็นเม็ดเงินลงทุนระดับมหาศาล แต่ยังไม่เห็นผลตอบแทนที่คู่ควรกัน
นี่คือฟองสบู่ที่ต้องแตกในที่สุดหรือเปล่า? หรือเรากำลังยืนอยู่ในคืนก่อนการปฏิวัติอุตสาหกรรมครั้งจริง เหมือนอินเทอร์เน็ตในทศวรรษ 1990 ที่เริ่มจากกระแสคลั่งไคล้และฟองสบู่แตกหนึ่งครั้ง ก่อนจะตามมาด้วยสิบปีที่เปลี่ยนโลกอย่างแท้จริง?
คุณคิดว่าเงินทุนมหาศาลที่ยังไหลเข้าสู่ AI ไม่หยุด จะพิสูจน์คุณค่าของตัวเองได้ในที่สุดไหม? หรือกระแสการลงทุนครั้งนี้จะต้องเจอกับวันชำระบัญชีในท้ายที่สุด? แสดงความคิดเห็นมาบอกผมได้เลย