SaaSpocalypse は3年遅れてやってきた:問うべきは「SaaS が死ぬか」ではなく「AI が生き残れるか」|CEO Insight
1兆ドルの時価総額が消え、「SaaSpocalypse」がウォール街の新たな流行語になりました。しかし、この SaaS 終末論は実は3年遅れています。2023年に ChatGPT が単機能型ソフトウェアを置き換え始め、2025年には MCP とワークフローが台頭。AI による SaaS への衝撃はとうに始まっていました。本当の脅威は Claude Cowork のひとつのプラグインではなく、AI が企業向けソフトウェアの価格モデルと価値の考え方を書き換えていること、つまりシート課金からワークフローの成果に応じた課金への移行です。プラットフォーム型 SaaS は死にません。では、AI はその価格に見合う価値を証明できるのでしょうか。
 Porsche TsaiCEO
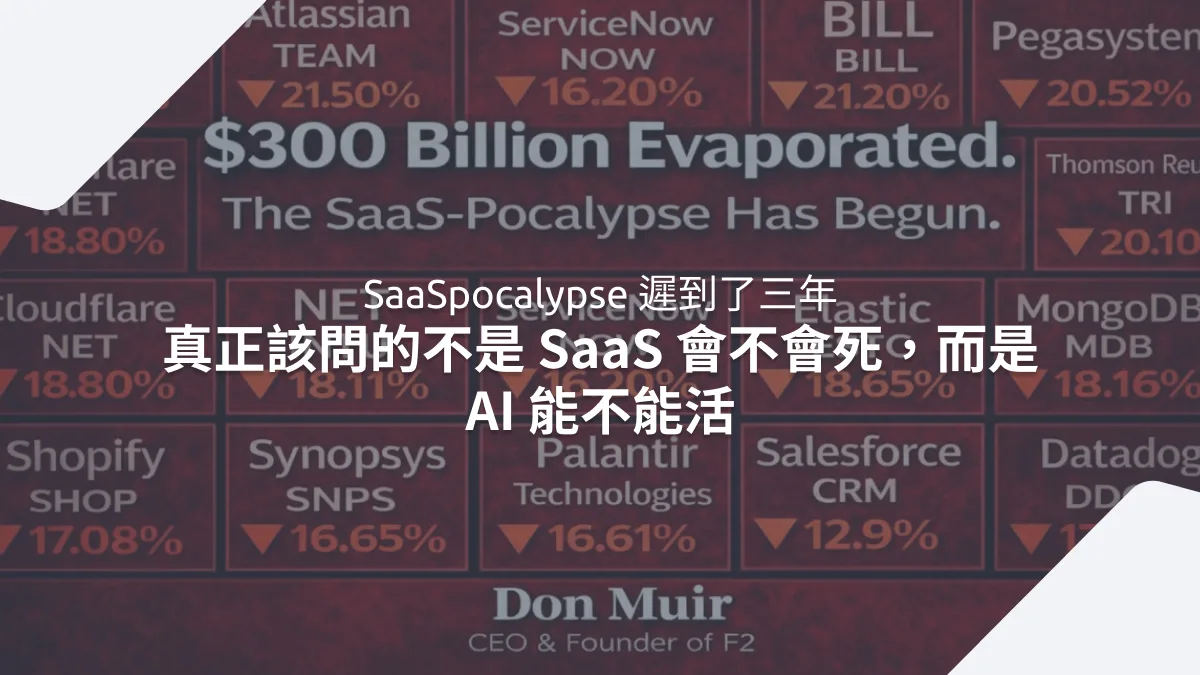
1兆ドル規模のパニック売りと世界的なソフトウェア株の急落。しかし市場が恐れているのは、本当の脅威ではないのかもしれません。
2026年2月3日、月曜日の朝。ウォール街のトレーダーたちが最初のコーヒーを飲み終える前に、画面上の数字が激しく動き始めました。Thomson Reuters は18%急落、LexisNexis の親会社 RELX は14%下落、Wolters Kluwer はアムステルダム市場で13%値を下げました。Jefferies の株式トレーディング部門に所属する Jeffrey Favuzza は、取引時間中に新しい言葉を書き込みます。SaaSpocalypse、すなわち「SaaS の終末」です。わずか1週間で、世界のソフトウェア・サービス関連株から1兆ドル近い時価総額が消えました。
この惨劇の引き金は、一見ただの製品アップデートにすぎませんでした。Anthropic は1月30日、AI アシスタント Claude の Cowork プラットフォーム向けに11個のオープンソースのプラグイン(Plugin)を発表しました。そのうちの法務プラグインは、契約書レビュー、秘密保持契約(NDA)の分類、コンプライアンス業務を自動で実行できます。市場の解釈は単純明快でした。AI が SaaS の仕事を奪いに来た、と。
しかし、このパニックの筋書きをよく見ると、奇妙な事実に気づきます。市場が2026年になってようやく心配し始めたことは、実は2023年の時点ですでに起きていました。そして市場が本当に心配すべき問いは、ほとんど誰も投げかけていないのです。
SaaSpocalypse の本当の始まりは2026年ではなく2023年
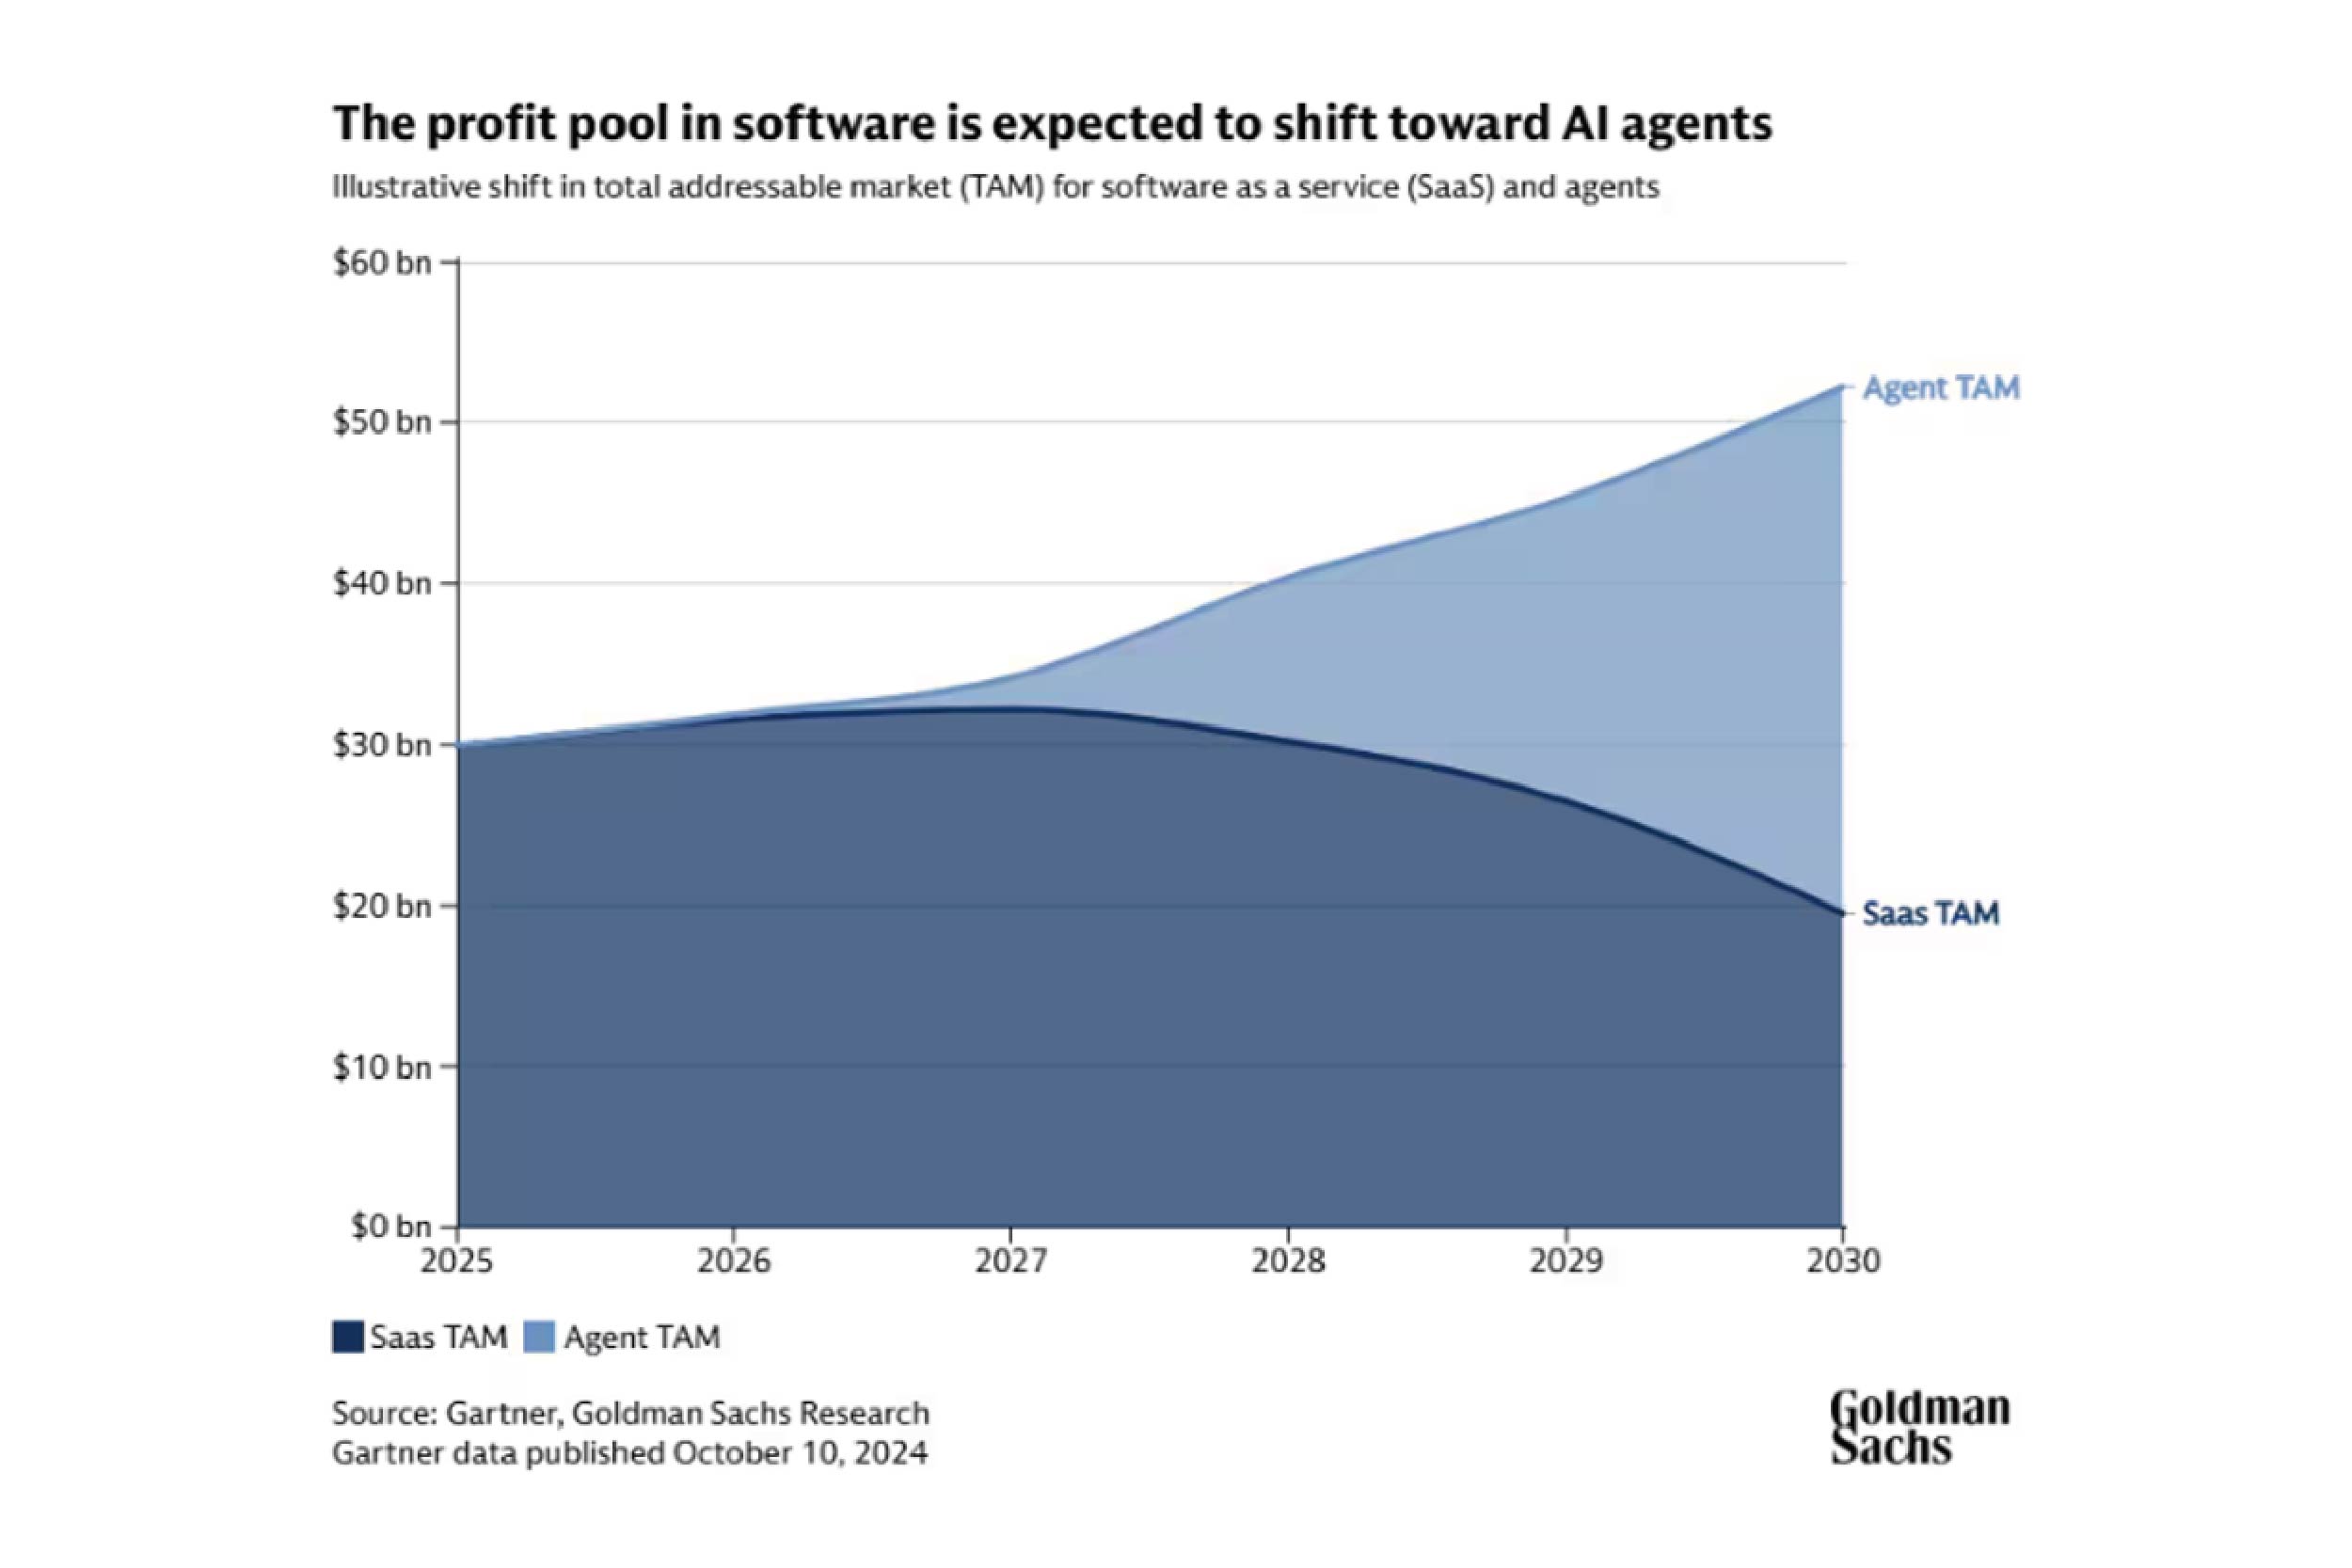
時計の針を2022年11月に戻しましょう。ChatGPT が公開され、世界は初めて大規模言語モデル(LLM)の威力を目の当たりにしました。当時ほとんどの人はそれをチャットのおもちゃだと思っており、SaaS 企業の株価は微動だにしませんでした。しかし本当の変化は、2023年に静かに始まっていました。
2023年、OpenAI は Function Calling、Code Interpreter、Web Search を立て続けにリリースし、LLM は会話しかできないモデルから、タスクを実行し、コードを書き、ウェブを検索できるツールへと姿を変えました。この瞬間、第一陣の SaaS 企業の堀が崩れ始めます。翻訳ツール、要約ジェネレーター、ライティング支援プラットフォーム、簡単なデータ抽出サービスなど、単一の機能で料金を取るソフトウェアです。ChatGPT が月20ドルでこれらをこなせるなら、機能ごとに別々にお金を払う人はいるでしょうか。
2024年、LLM の API が広く普及し、SaaS 企業は反撃に出ます。Salesforce は Einstein Copilot を投入し、HubSpot は2023年の時点で AI/ML を研究開発組織に組み込み、ServiceNow や Workday も相次いで製品に AI 機能を搭載しました。この年のキーワードは「Copilot」です。どの SaaS 企業も自社製品に AI アシスタントを詰め込み、AI は敵ではなく味方だと証明しようとしました。
2025年になると、状況はさらにエスカレートします。MCP(Model Context Protocol)によって AI が外部ツールと直接つながり、ワークフローやスキルという考え方が成熟しました。ユーザーは、これまで SaaS の画面にログインしなければできなかった作業を、AI プラットフォーム上で直接こなすようになったのです。これは何を意味するのでしょうか。SaaS の利用時間は減り始め、ユーザーインターフェースの価値は急速に目減りしました。5つのタブを行き来する必要はもうありません。ひとつの AI プラットフォームが、各システムの間を代わりに行き来してくれます。
だからこそ、Forbes が2026年2月に「3,000億ドルが消えた」という見出しで SaaSpocalypse の到来を告げたとき、この業界を本当に理解している人は苦笑するしかありませんでした。この終末は3年前に始まっていて、ウォール街は今になって請求書を受け取っただけなのです。
Goldman Sachs は2026年1月のソフトウェア業界レポートで、AI がソフトウェア業界に与える影響を4つの段階に分けています。クラウドの黄金時代(2015〜2021年)、AI インフラ構築(2022年〜現在)、AI プラットフォーム構築(2025年〜)、そして AI エージェント構築(2026年〜)です。この分析の枠組みは、まさにこの見方を裏付けています。SaaS への変革の圧力は突然現れたのではなく、少しずつ積み重なってきたものであり、段階ごとに競争のルールが書き換えられてきたのです。
プラットフォーム型 SaaS は AI に殺されるどころか、AI によって成長する
ただし、「SaaS 終末論」は重要な区別を見落としています。すべての SaaS が同じ姿をしているわけではない、という点です。
単機能型の SaaS は、確かに存亡の危機に直面しています。AI がより低いコストで同じことをできるなら、ひとつの機能で月額料金を取るビジネスモデルは存在意義を失います。しかしプラットフォーム型の SaaS、つまりデータの保存、進捗管理、チームでの共同作業といった機能を持つソフトウェアは、AI の時代に縮小するどころか、むしろ成長が加速する可能性が高いのです。
理由は3つあります。第一に、AI にはデータソースが必要です。どれほど賢い AI モデルでも、企業内部の顧客データや取引記録、プロジェクト文書を「食べさせて」もらえなければ、腕を振るう場のない達人にすぎません。Salesforce の Data 360、ServiceNow の RaptorDB、Snowflake や Databricks のデータレイク。これらはすべて、AI エージェントが力を発揮するための前提条件です。Goldman Sachs のレポートははっきり指摘しています。企業の AI 導入における最大のボトルネックは、モデルの性能不足ではなくデータ品質の低さだ、と。言い換えれば、AI が強くなるほど企業はデータを整える必要に迫られ、データを整えることこそがプラットフォーム型 SaaS の中核的な価値なのです。
第二に、企業の業務プロセスは引き続き体系的に管理する必要があります。AI は契約書のレビューを手伝ってくれますが、契約書のバージョン管理、承認フロー、CRM 上の顧客記録とのひも付け、コンプライアンス監査の記録などは、それを支えるシステムが必要です。OpenAI の共同創業者で Eureka Labs の創業者でもある Andrej Karpathy は、うまいことを言っています。エージェント技術の成熟はある1年で起きることではなく、今後10年にわたって進化し続けるプロセスだ、と。この長い移行期間に、企業がすべての業務を AI に任せることはできません。AI と人間が協働するワークフローを管理するシステムが必要なのです。
第三に、チームでの共同作業は AI に置き換えられません。ひとりなら AI でレポートを仕上げられますが、10人が同じレポートで共同作業をし、変更を追跡し、タスクを割り振り、権限を設定するには、やはり SaaS プラットフォームが必要です。Goldman Sachs はレポートで特に強調しています。SaaS 企業の本当の堀はコードそのものではなく(コードを書くコストは急速に下がっています)、プラットフォームを中心に築かれたエコシステム、API で簡単には切り出せないデータの文脈、ネットワーク効果、そして規模にある、と。
これは、Goldman Sachs がソフトウェアセクターの格付けで Salesforce、ServiceNow、Snowflake を「買い」とし、Adobe と Datadog を「売り」とした理由の説明にもなります。前者は厚いデータの堀を持つプラットフォーム型企業であり、後者は AI との競争により直接さらされています。Salesforce の Agentforce の成果はすでに売上の数字に表れ始めており、Goldman Sachs はその相乗効果が1割を超える成長の勢いをもたらす可能性があると見ています。また ServiceNow は、システムをまたぐワークフローエンジンとエージェントのオーケストレーション能力によって、AI 時代の「管制塔」の役割を握る可能性が最も高い企業のひとつと見なされています。
Claude Cowork のプラグインは個人向けツールであり、企業向けソリューションではない
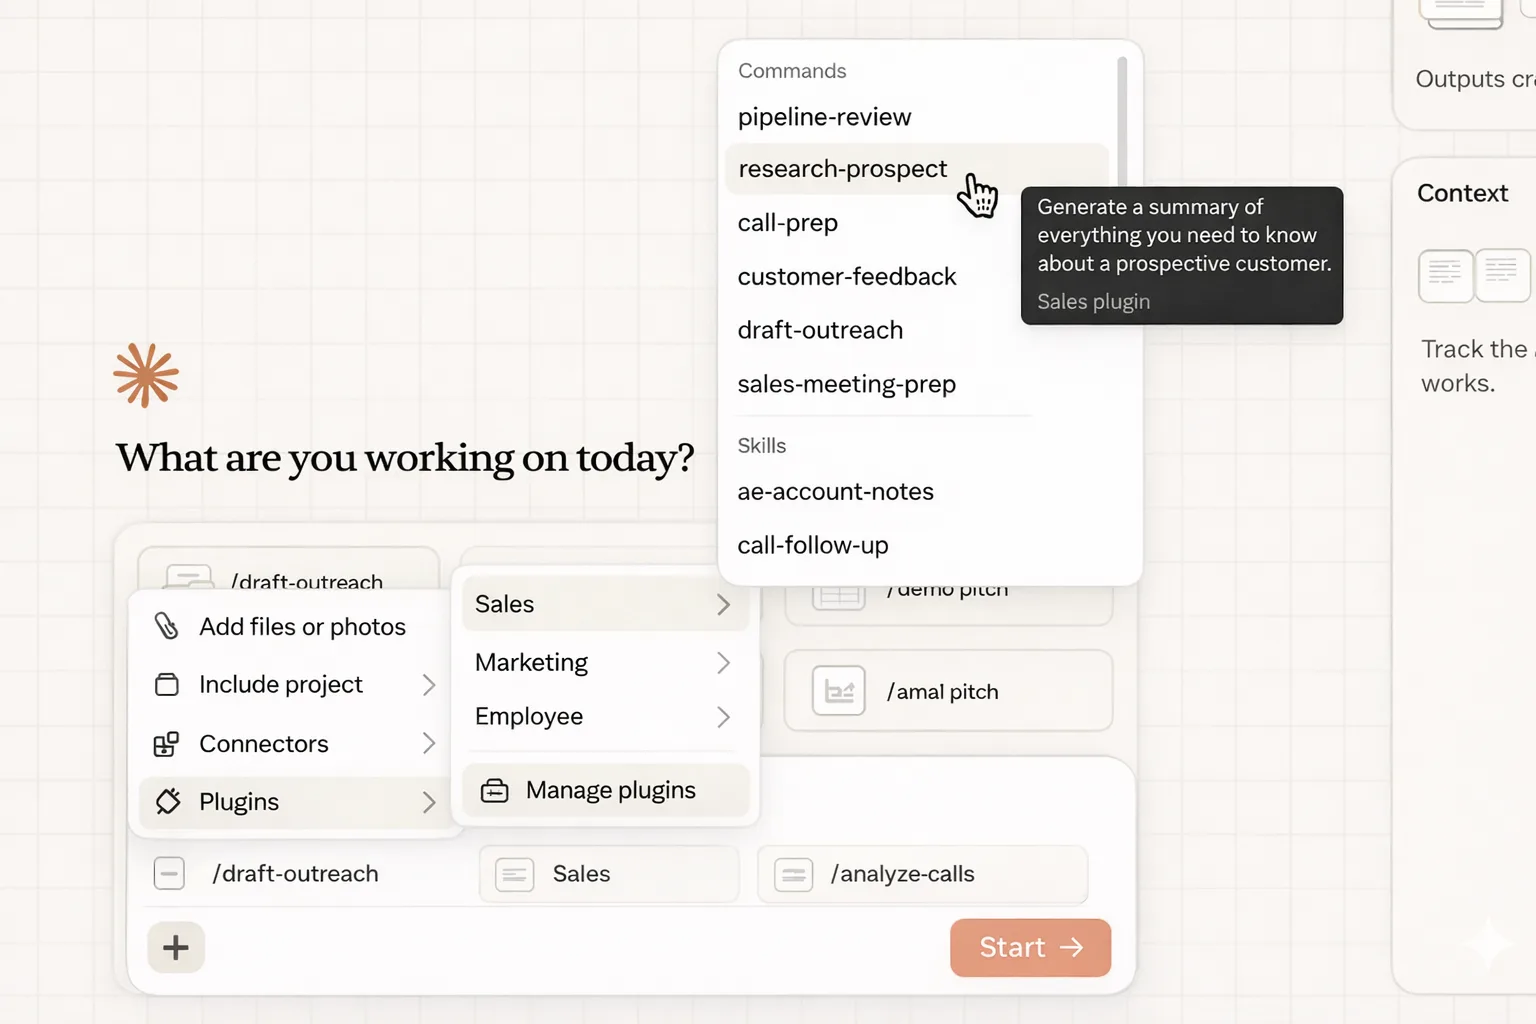
今回の売りを引き起こした主役に話を戻しましょう。Claude Cowork のプラグインとは、そもそも何なのでしょうか。
Anthropic が発表した11個のオープンソースのプラグインは、法務、営業、マーケティング、データ分析などの分野をカバーしています。最も注目を集めた法務プラグインを例にとると、NDA の自動分類、契約書のレビュー、コンプライアンス業務の処理ができます。確かに恐ろしく聞こえます。Thomson Reuters が数十年かけて築いた法律データベース Westlaw が、無料のプラグインひとつに取って代わられてしまうのでしょうか。
実際は、まったくそんな話ではありません。
まず、Claude Cowork の本質は個人の仕事のためのツールです。プラグインはユーザーのローカル環境に保存され、企業レベルで一括展開する仕組みはありません(Anthropic は、企業向けのプラグイン管理機能はまだ開発中だと発表しています)。次に、Cowork は現在 macOS にしか対応しておらず、会話の記録はローカルに保存され、企業の監査ログ(Audit Log)、コンプライアンス API、データエクスポートの対象になりません。さらに重要なのは、そのスキルの仕組み、つまり Claude に特定のワークフローを実行させるための指示セットが、本質的には Markdown と JSON のファイルにすぎないことです。コードもインフラもビルド工程もありません。
これは何を意味するのでしょうか。弁護士ひとりなら Claude Cowork で自分の契約書レビューを効率化できますが、500人規模の法務部門がこれでチームをまたぐ契約ライフサイクルを管理することは不可能です。企業に必要なのは「AI に契約書を1通見てもらう」ことだけではなく、完結したシステムです。契約書テンプレートの管理、承認権限の制御、ERP や CRM とのリアルタイム同期、完全な監査証跡、部門をまたぐ可視性などです。
別のたとえで考えてみましょう。Claude Cowork のプラグインは、個人が持ち歩くのにぴったりな、とても便利なスイスアーミーナイフのようなものです。しかし企業に必要なのは、冷蔵庫からオーブン、食器洗い機までそろったキッチン設備一式です。標準化された工程があり、品質管理があり、安全認証がある。スイスアーミーナイフがどれほど鋭くても、キッチンの代わりにはなりません。
つまり今回の売りは、市場の感情的な反応に近いものです。Anthropic の製品アップデートが、もともと SaaS のバリュエーションに不安を抱いていた投資家に、手じまいするための具体的な口実をたまたま与えたにすぎません。The Wealth Consulting Group のチーフ・マーケット・ストラテジスト Talley Leger が言うように、ソフトウェア株の売りは行き過ぎています。
企業を本当に進化させる AI は、ワークフロー単位で売られる
Claude Cowork のプラグインのモデルでは企業向けソフトウェアを覆せないとしたら、どんな AI ならそれができるのでしょうか。
答えは価格モデルの変化に隠されています。従来の SaaS は「シート」単位で課金します。チームが100人いれば、100アカウントを購入する。このモデルの根底にあるのは、ソフトウェアは人が使う道具であり、人が多いほど料金も増えるという考え方です。しかし AI エージェントが自らタスクを実行できるようになると、「シート」という概念は崩れ始めます。10体の AI エージェントが100人分の仕事をこなせるなら、必要なシートは10だけ。もしかするとシートすら不要になるかもしれません。
企業が本当にお金を払う AI サービスは、ひとつのことを実現しなければなりません。「ワークフロー」(Workflow)を単位として、人件費と社内コミュニケーションのコストを直接置き換えることです。これは Copilot やプラグインひとつでできることではありません。
具体的な場面を想像してみてください。ある企業の購買プロセスは、要望の提出、サプライヤーの比較見積もり、契約書のレビュー、支払いの承認まで、従来は部門をまたぐ5〜6人と3〜4つのシステムの連携が必要で、やり取りに数週間かかることもあります。本当に価値のある AI サービスとは、このワークフロー全体を自動化するものです。AI エージェントが CRM からサプライヤーのデータを自動で取り込み、ERP システムで予算と照らし合わせ、法務 AI を呼び出して契約条項をレビューし、最後に承認書類を作成して上長の決裁に回す。これはある工程を速くするだけでなく、工程と工程の間の待ち時間とコミュニケーションのコストそのものをなくします。
これを実現するには、LLM だけでは足りません。Goldman Sachs はレポートで Palantir を例に挙げています。同社の米国商業部門の売上は、2022年の3.35億ドルから2025年には推定14億ドルへと伸び、年平均成長率は約60%に達しました。Palantir のやり方は、ソフトウェアを売って顧客に使いこなしてもらうことではありません。フォワード・デプロイド・エンジニア(Forward Deployed Engineer、FDE)を顧客の組織に送り込み、データ構造や業務プロセス、組織体制を理解したうえで、カスタマイズしたオントロジー層(Ontology Layer)を構築します。このモデルの核心となる洞察は、企業の問題は AI ツールが足りないことではなく、AI ツールを具体的な業務プロセスに組み込める人がいないことだ、という点です。
したがって、企業を本当に変える AI サービスのモデルは、FDE と AI ワークフロー自動化の組み合わせです。企業の業務を理解した専門家が、ワークフロー単位の AI 自動化を企業ごとに設計して構築する。このモデルの価格はシート単位でも月額サブスクリプションでもなく、ワークフローの成果に応じて決まります。契約書1通のレビューにいくら、注文1件の処理にいくら、顧客分析1回にいくら、という具合です。IDC は、2028年までに純粋なシート課金モデルは過去のものとなり、利用量ベース、成果ベース、プラットフォーム利用料を組み合わせたモデルに置き換わると予測しています。
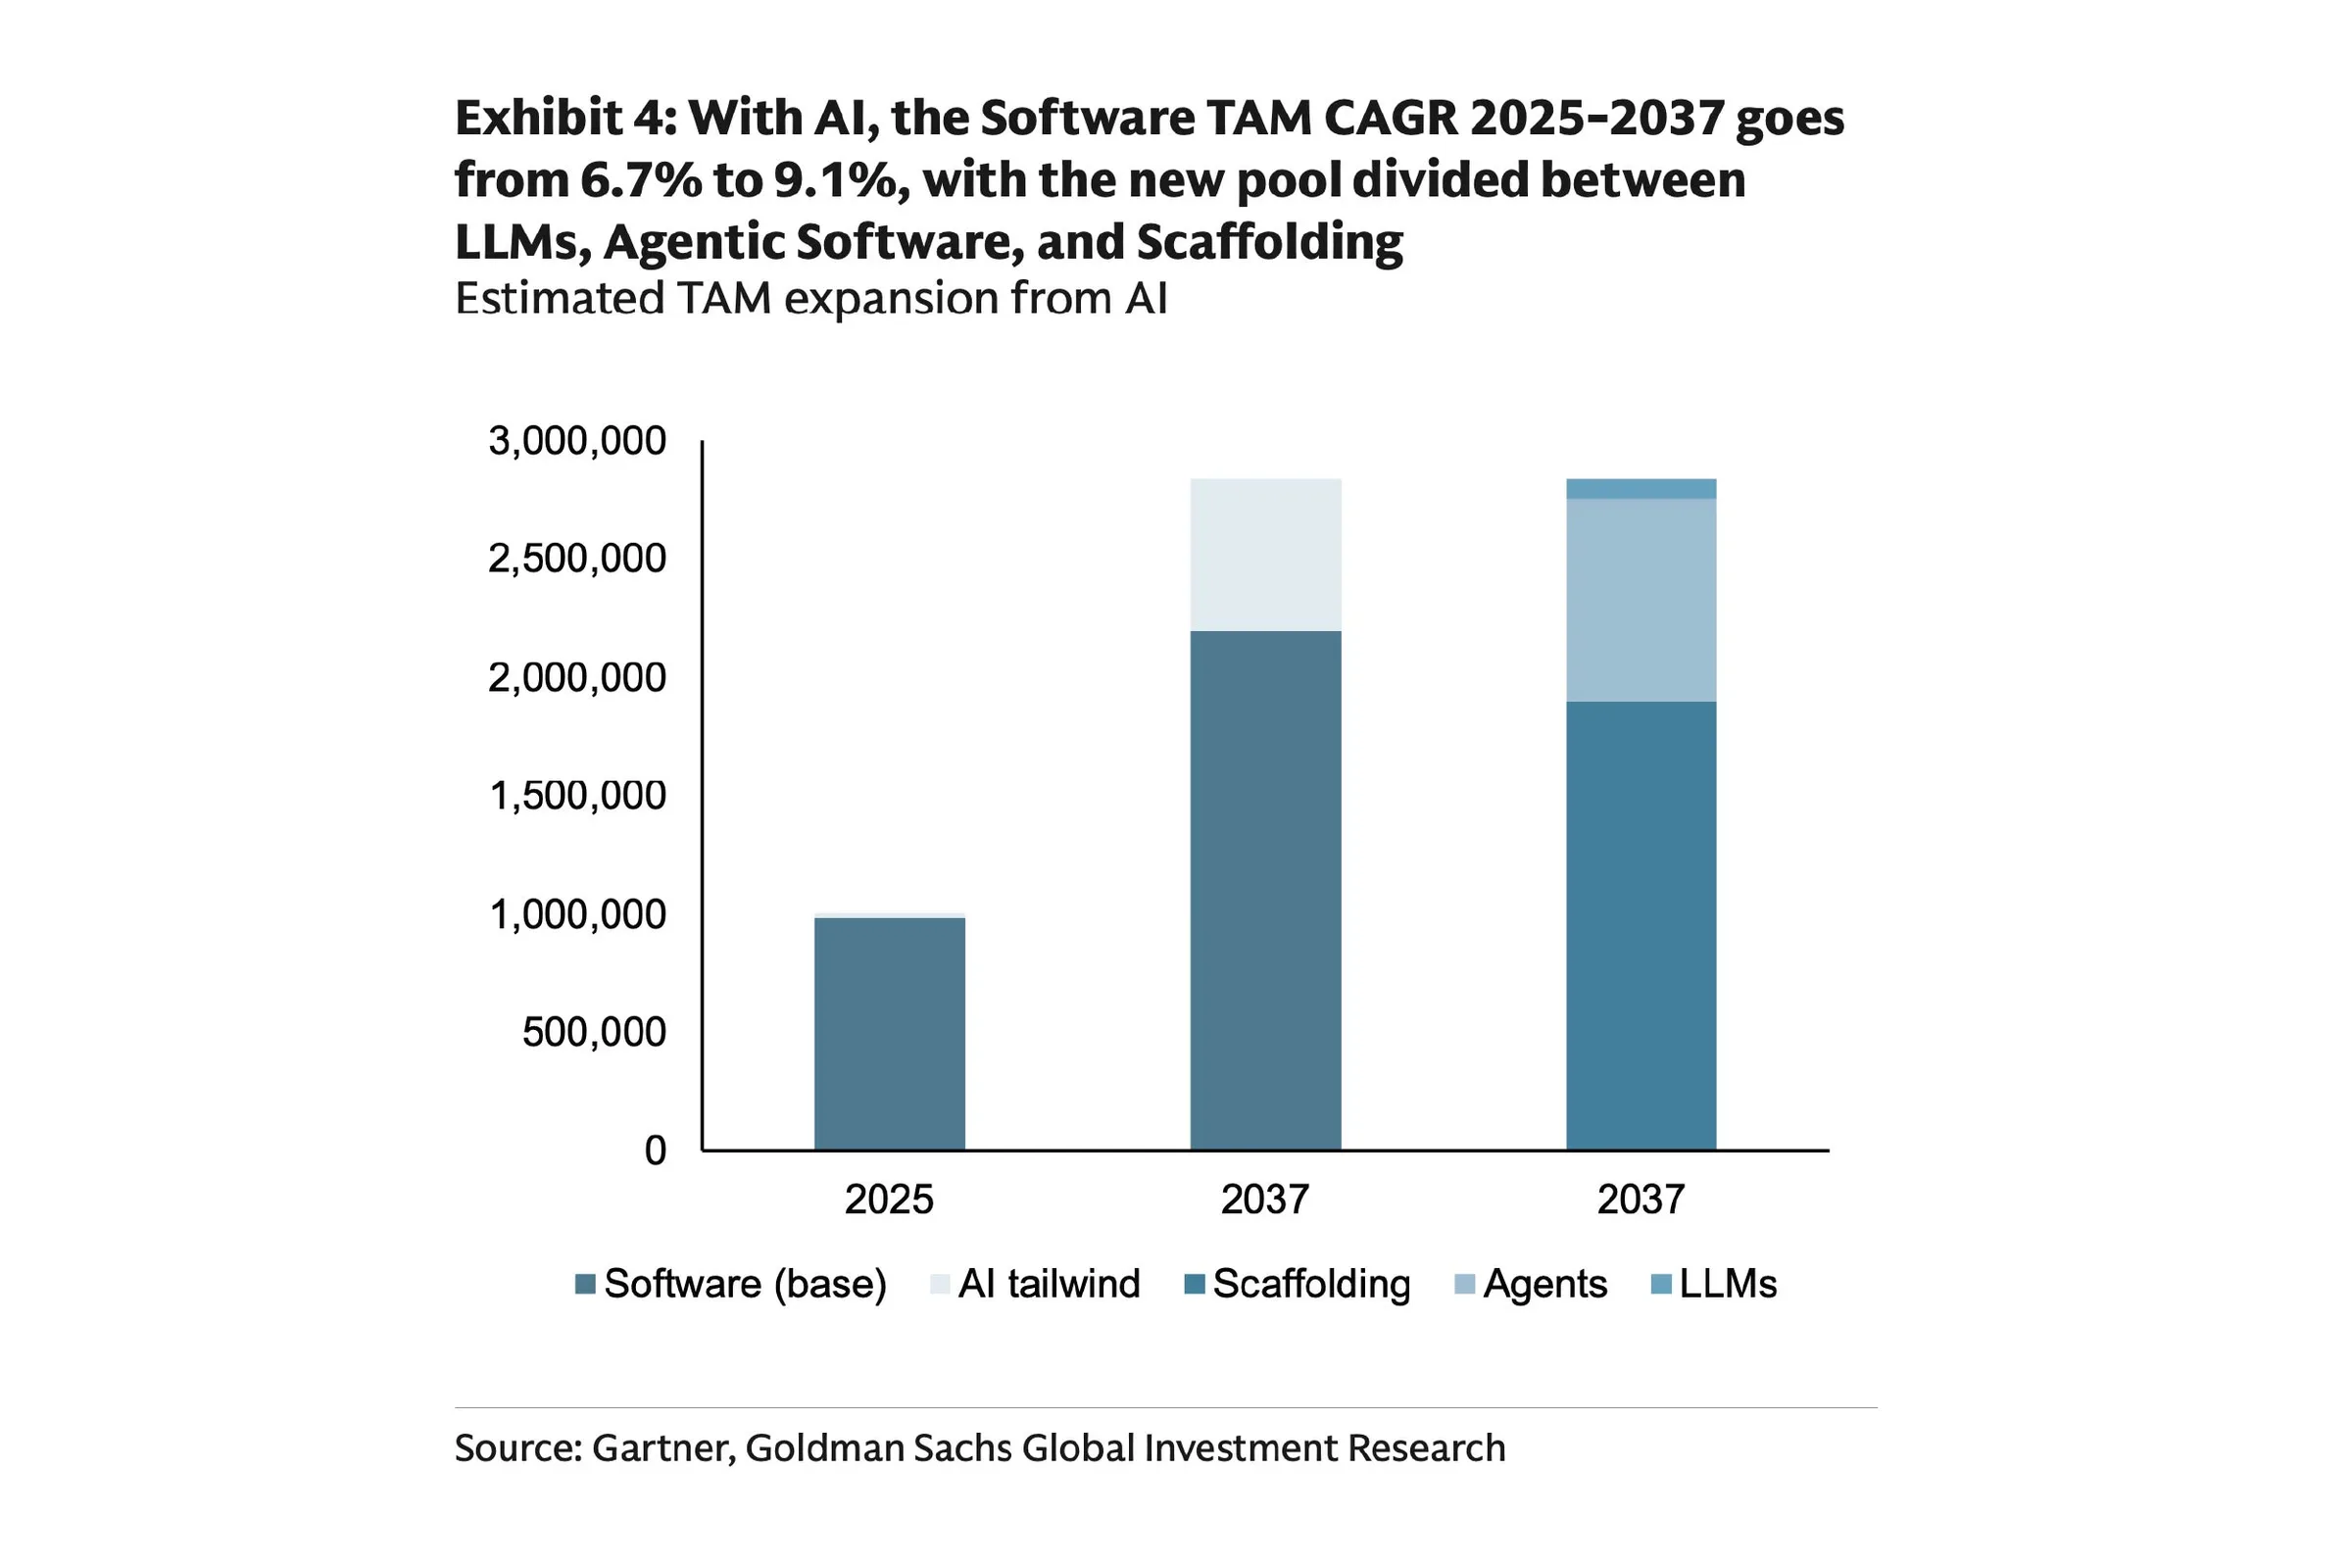
これは Goldman Sachs のレポートの中心的な論点にもつながります。ソフトウェア業界の獲得可能な最大市場規模(Total Addressable Market、TAM)は、AI によって縮小するどころか拡大する、というものです。同社の試算では、AI が米国の労働生産性を基準値で15%押し上げた場合、現在の貨幣価値で4.5兆ドルの経済価値を生み出すことになります。ソフトウェア企業がそのうち1割から2.5割を獲得できると仮定すると、2037年にはソフトウェア業界の TAM は現在の約1兆ドルから2.8兆ドルへと成長し、12年間の年平均成長率は6.7%から9.1%に高まります。
ポイントは、この新たに増えるパイは均等には分配されないことです。それは既存の SaaS 大手であれ、新世代の AI ネイティブ企業であれ、AI を「機能」から「ワークフロー」へと変えられる企業に流れていきます。
AI は最終的に自らの価値を証明できるのか
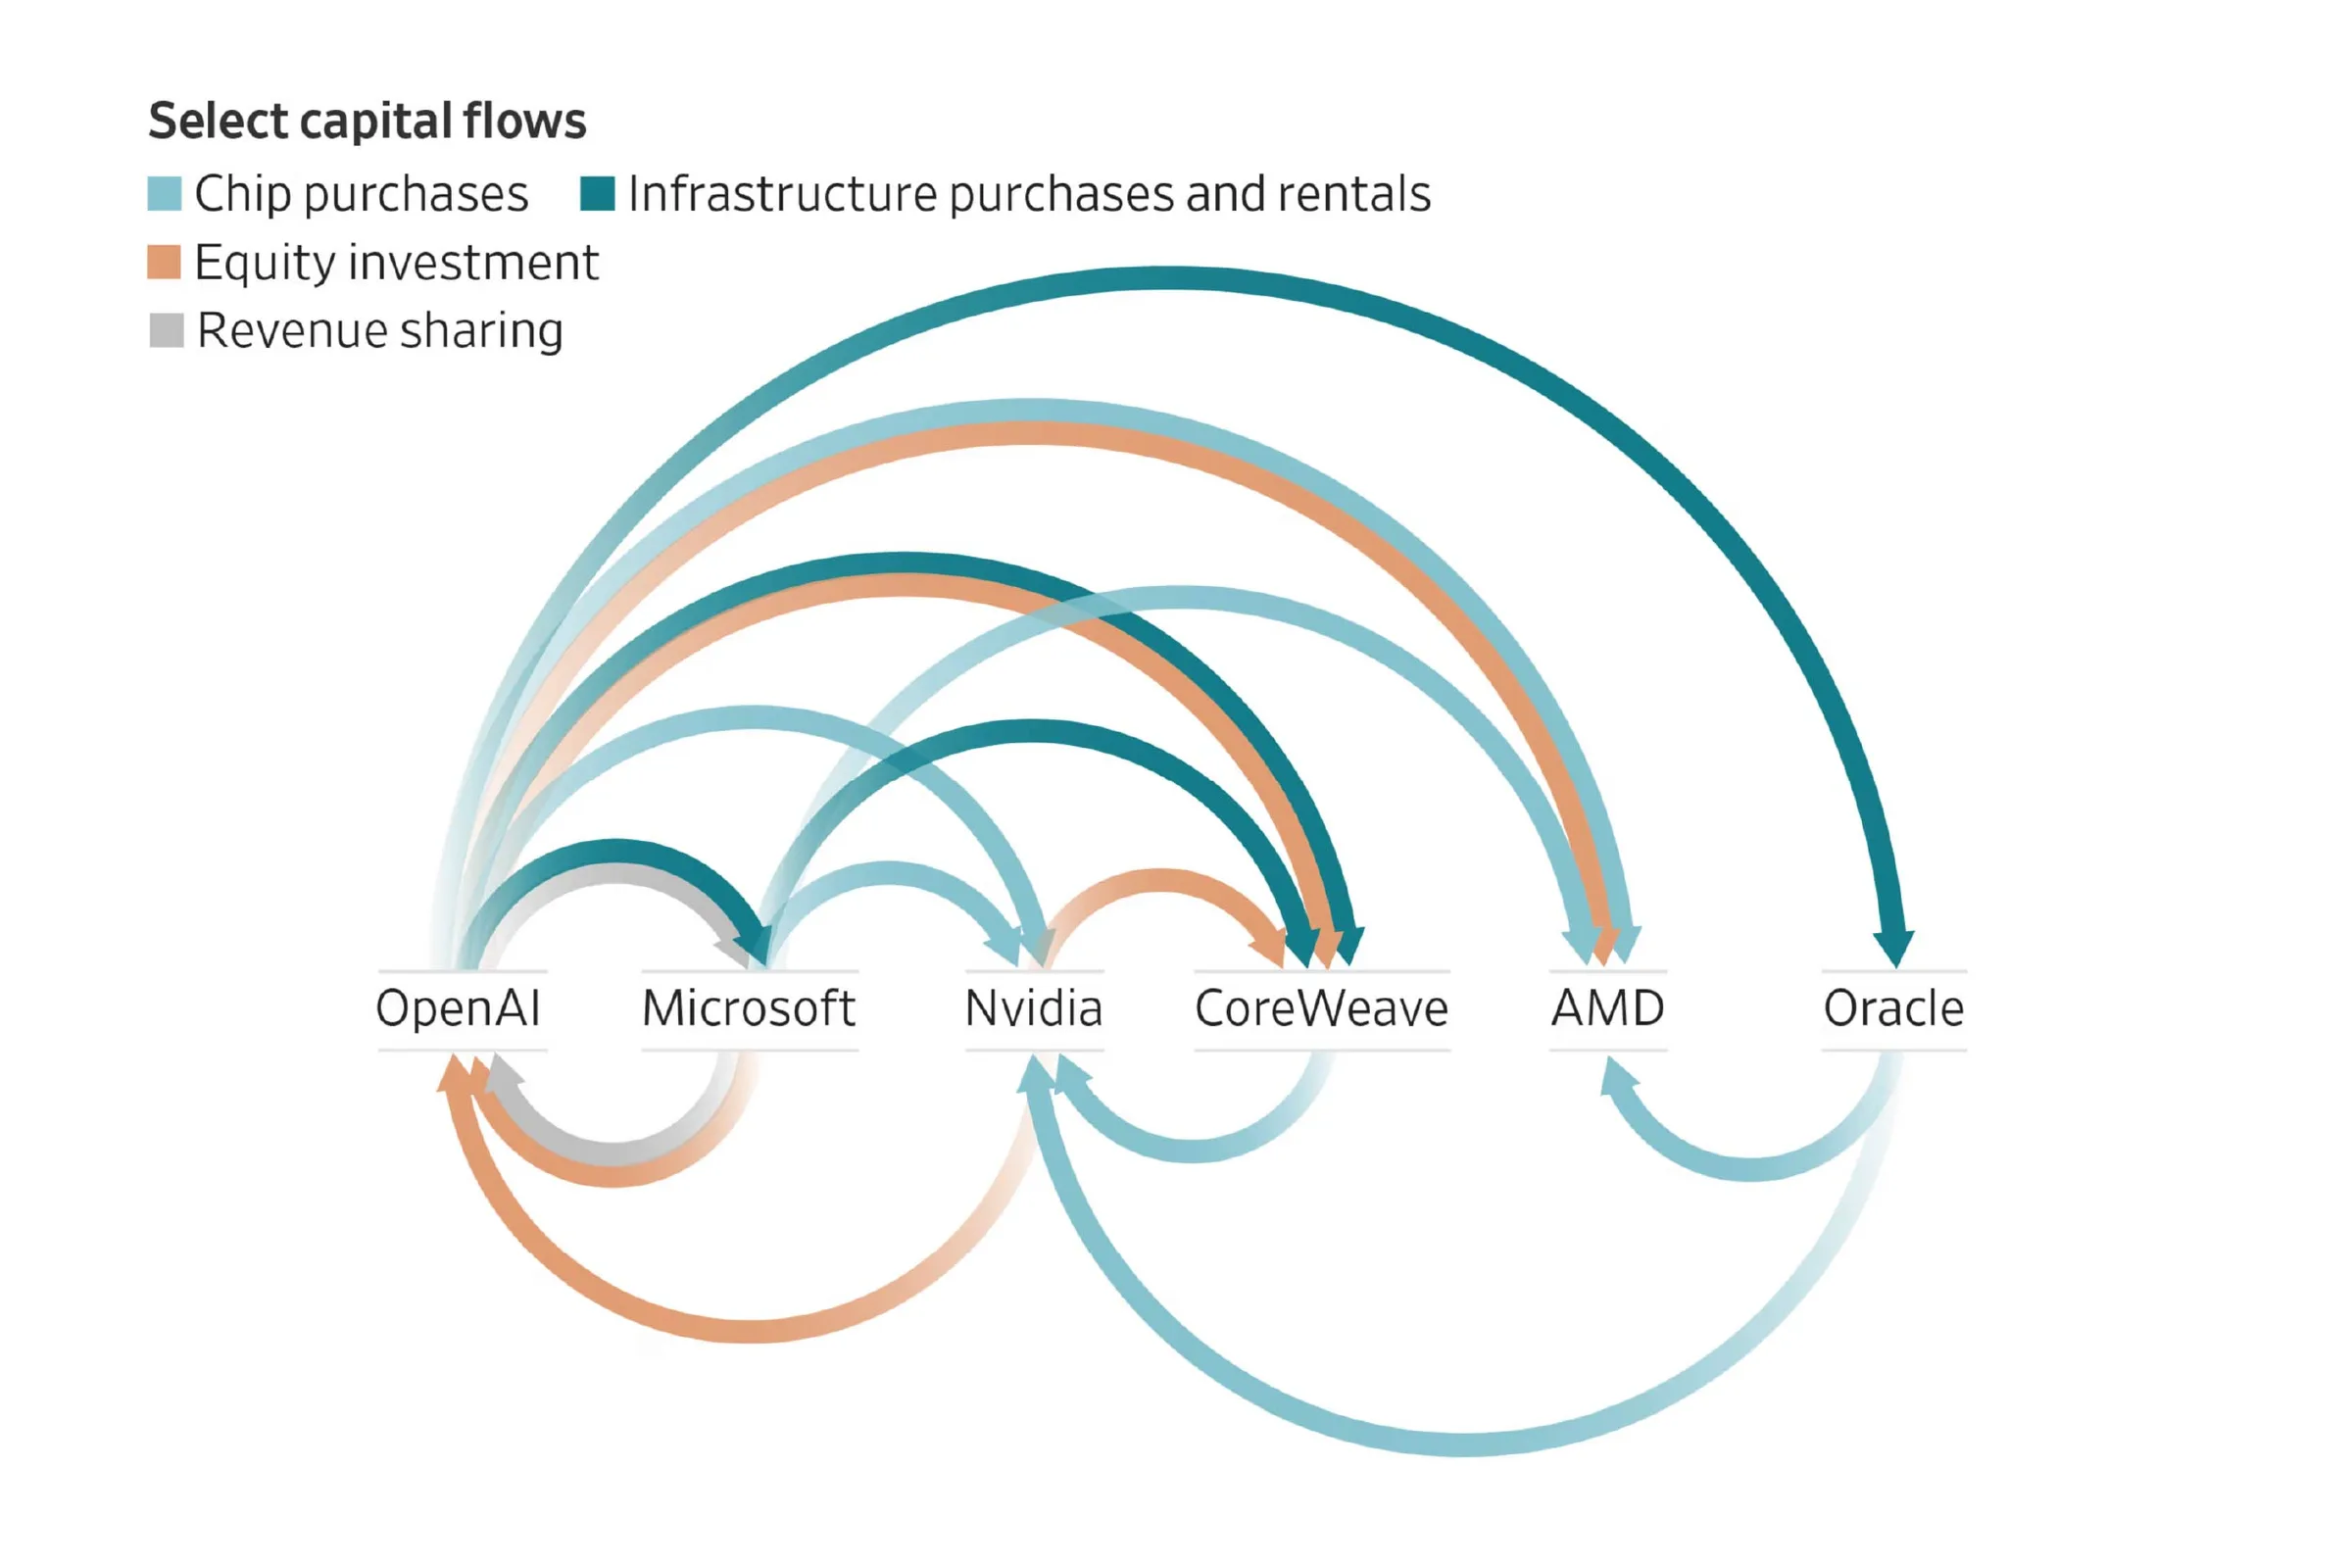
この3年間、投機マネーはほとんど狂乱といえるスピードで AI に流れ込みました。Meta は6,000億ドルのデータセンター投資計画を発表し、OpenAI と SoftBank は手を組んで5,000億ドルの Stargate プロジェクトを推進し、Anthropic は300億ドル分の Azure の計算資源の購入を約束しました。2027年までに、世界の AI インフラへの年間設備投資は1.4兆ドルを突破する可能性があります。
しかし Goldman Sachs のレポートは、2025年に AI が企業で実際に生み出した価値は「期待外れ」だったとも率直に認めています。S&P 500 のソフトウェア指数は年間でわずか9%の上昇にとどまり、半導体指数の43%、市場全体の15%に大きく後れを取りました。市場は天文学的な投資を目にしながら、それに見合うリターンをまだ目にしていないのです。
これはいずれはじけるバブルなのでしょうか。それとも私たちは、1990年代のインターネットのように、本物の産業革命の前夜に立っているのでしょうか。まず熱狂の波とバブル崩壊があり、その後に世界を本当に変える10年がやってくる、というように。
あなたはどう思いますか。AI に流れ込み続ける巨額の資本は、最終的にその価値を証明できるでしょうか。それともこの投資ブームは、いつか清算の時を迎えるのでしょうか。ぜひコメントで聞かせてください。