サービスこそが新しいソフトウェアになる Services: The New Software | CEO Insights
あなたのAIプロダクトは、次のバージョンのClaudeが登場した瞬間に、単なる標準機能になってしまわないでしょうか。SequoiaのパートナーであるJulien Bekは、AI時代における最も重要な戦略の分かれ道を指摘しています。ツールを売る者はモデルと競争し続けなければならない一方で、成果を売る者はモデルが進化するたびに強くなる、というものです。保険、会計から法務、ITマネージドサービスまで、AIが補助ツールから実際に仕事を引き受ける存在へとどう移り変わっていくのかを読み解きます。
 Porsche TsaiCEO
最近、周りの友人の間でETFの話題がよく出ます。アクティブ型を買う人もいれば、パッシブ型を買う人もいます。ある集まりで、私は何気なく「自分が持っているETFの構成銘柄を知っていますか?」と聞いてみました。答えられた人はほとんどいませんでした。でも、それは自分のお金に無関心だということではありません。むしろ逆で、みんな結果には強い関心があるのです。ただ、ツールを自分で研究したくないだけです。まず投資のバイブルを買い、企業の決算書を読み込み、自分で銘柄を選ぶ。そんなことをしたい人はいません。求めているのは、お金を入れたら増えていくことです。ETFを買うというのは、「自分のお金がきちんと運用される」という結果を買うことなのです。
実際、個人であれ企業であれ、私たちがお金を払って買っているのは常に結果であって、ツールではありません。
企業がSI(システムインテグレーター)にシステムをカスタマイズしてもらっていた時代から、SaaSのサブスクリプションに切り替えた流れは、本質的には証券会社の営業担当に注文を出していた時代から、アプリで自分で株を買う時代への進化と同じです。目的は同じで、より速く、より安く、より透明になりました。ツールは進化し、プロセスは簡素化されましたが、買っているのは依然として「ビジネスを回す」という結果です。そしていま、私たちはSaaSからAI時代へと移る転換点に立っています。今回の進化は、個別銘柄を自分で研究する段階から、ETFを直接買う段階への移行に近いものです。下層のツールひとつひとつの仕組みを深く理解する必要はもうありません。目標を定め、戦略を明確にし、ワークフローを正しく設計すれば、あとはシステムが実行してくれます。
これは、ソフトウェア企業の形そのものが変わりつつあることも意味します。これからの勝者は、「サービス企業の皮をかぶったソフトウェア企業」です。ソフトウェアは会社全体を効率よく動かすエンジンであり、サービスこそが私たちが顧客に実際に届ける価値です。顧客はエンジンの中身を知る必要はありません。彼らが求めているのは、きちんと動く結果です。
SequoiaのパートナーであるJulien Bekが最近書いた記事は、まさにこのことを語っています。以下に私の翻訳と、注目すべきいくつかの視点を添えて共有します。
👉 Julien Bek『Services: The New Software』の全文を読む
目次
次の1兆ドル企業は、サービスを提供しているように見えて、実はソフトウェアで動いている会社になるでしょう。
AIツールを開発しているすべての創業者が、同じ問いを抱えています。次のバージョンのClaudeが自社プロダクトを標準機能にしてしまったら、どうすればいいのか。その懸念は決して杞憂ではありません。
ツールを売っているなら、モデルと競争し続けなければなりません。しかし「仕事を終わらせること」を売っているなら、モデルが進化するたびにサービスはより速く、より安くなり、競合に追いつかれにくくなります。
ある企業は、QuickBooksに年間1万ドルを払い、さらに会計士に12万ドルを払って決算を締めているかもしれません。次の伝説的な企業は、記帳ツールだけを売るのでも、会計サービスだけを提供するのでもありません。決算そのものを締めてくれるのです。
理解と実行力
プログラミングは主に理解と実行力に支えられています。一方、次に何をすべきかを知ることは、判断力に支えられています。
仕様をコードに落とし込み、テストし、デバッグする。こうしたルールは複雑ですが、あくまでルールです。判断力は違います。経験とセンスが必要で、長年の実戦で培われる直感です。どの機能を先に作るか、技術的負債を背負うべきか、プロダクトが完璧でなくても先にリリースすべきタイミングはいつか、といったことです。
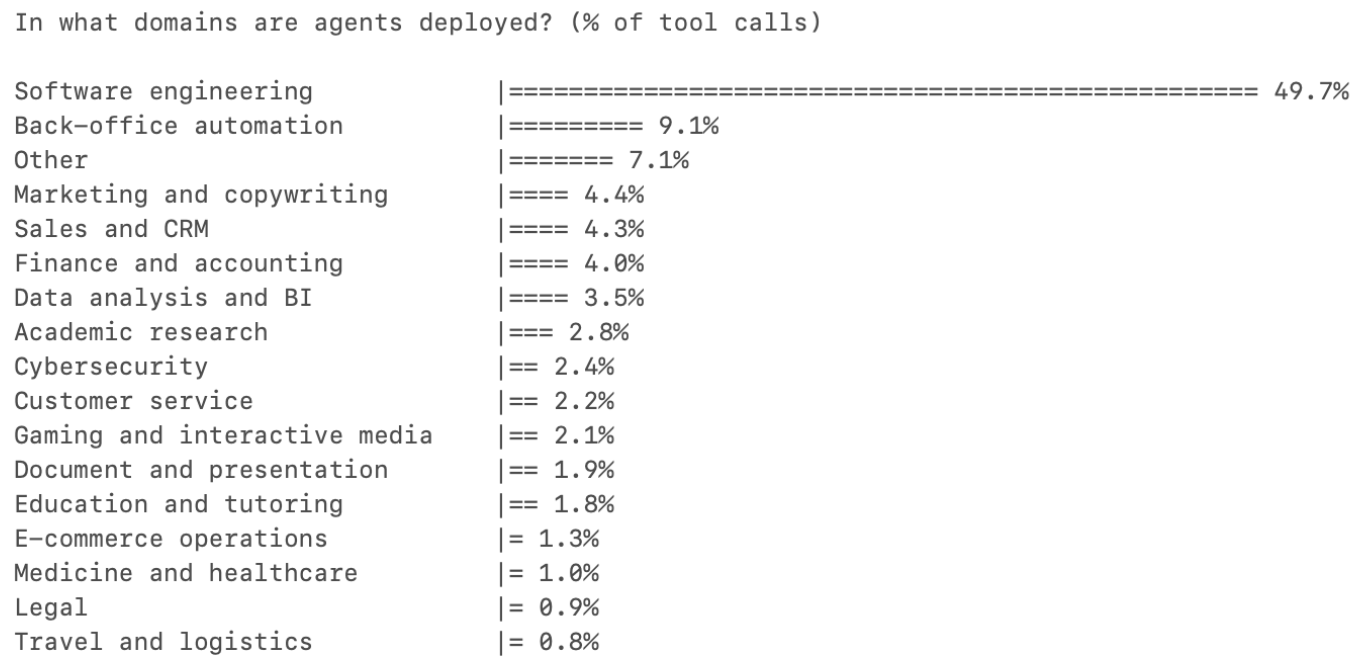
1年前、Cursorユーザーの多くはAIを単なる自動補完ツールとして使っていました。いまでは、人間が自ら着手するのではなく、AIエージェントが実行を始めるタスクのほうが増えています。あらゆる職種におけるAIツールの利用量のうち、ソフトウェアエンジニアリングが半分以上を占め、他のカテゴリーはいまだに一桁台にとどまっています。
その理由は、ソフトウェアエンジニアリングが本質的に理解と実行力に大きく依存する仕事だからです。AIはすでにその閾値を越え、理解・変換・実行型のタスクの大部分を自律的にこなし、判断力を人間に委ねられるようになりました。ソフトウェアエンジニアリングは、この臨界点に最初に到達した領域にすぎません。次は、あらゆる職種で同じことが起きるでしょう。
コパイロットとオートパイロット
コパイロット(Copilot)が売るのはツールです。オートパイロット(Autopilot)が売るのは、仕事を終わらせることです。
少し前まで、AIモデルの理解力・実行力・判断力はまだ発展途上でした。そのため、まずコパイロットを作るのが理にかなっていました。AIを専門家の手に渡し、どう使うかは彼らに決めてもらうのです。Harveyは法律事務所に、Rogoは投資銀行に売っています。専門家が顧客であり、ツールは彼らの効率を高め、最終的なアウトプットの責任は彼らが負います。
いまでは、一部の領域でモデルの能力が十分に成熟し、最初からオートパイロットとして参入するのが最善の入り口になっています。Crosbyの顧客は、秘密保持契約(NDA)を作成する必要がある企業であって、外部の法律顧問ではありません。WithCoverageの顧客は、保険を必要とするCFOであって、保険ブローカーではありません。顧客が買っているのは、結果そのものです。
どの職種でも、「仕事を終わらせる」ための予算は、「ツールを買う」ための予算よりはるかに大きいものです。そしてオートパイロットは、初日からこの業務予算に切り込んでいきます。
ある領域で理解・実行型の仕事の割合が高いほど、オートパイロットはより早く勝ちます。
融合へ向かう
今日はまだ判断力が必要な仕事も、明日にはAIが理解し実行できるタスクになっているかもしれません。
AIシステムが特定領域で独自データを蓄積し、「良い判断」とはどういうものかを少しずつ把握していくにつれ、能力の境界も前へと押し広げられていきます。コパイロットとオートパイロットは、最終的には融合していくでしょう。
コパイロットからオートパイロットへの移行は、すでにいくつもの領域で始まっています。ただし、最初にどこから参入するかは非常に重要です。それによって、オートパイロットがいまどの場面で先に顧客を獲得し、データを蓄積し始められるかが決まるからです。そのデータこそが、最終的に理解・実行型のタスクだけでなく、判断力が求められる仕事も少しずつ担えるようにしてくれます。
オートパイロットの参入戦略:外注されている業務から始める
企業がソフトウェアに1ドル使うごとに、サービスには6ドルを使っています。
オートパイロットにとっての獲得可能な市場全体は、ツール予算だけではありません。あるカテゴリーで仕事を終わらせるために使われているすべての支出、つまり社内人件費と外注サービスの両方が含まれます。ただし、最良の出発点は、もともと外注されている仕事です。
あるタスクがすでに外注されているということは、3つのことを意味します。第一に、企業はその仕事を外部に任せられると既に受け入れていること。第二に、その予算はもともと存在し、置き換えやすいこと。第三に、買い手がもともと「完了した結果」を買っていることです。
既存の外注先をAIネイティブなサービス事業者に置き換えるのは、本質的には仕入先を変えるだけです。しかし社内の人員を置き換えるとなると、組織の再編が絡んできます。
したがって、オートパイロットの参入戦略は次のようになります。まず、すでに外注されていて、理解と実行力に大きく依存するタスクから始め、市場参入の道筋を切り開く。そのうえで、AIの能力とデータの蓄積に合わせて、社内の、より判断力が求められる仕事へと段階的に広げていくのです。
外注業務は入り口であり、社内業務こそが長期的な市場です。
Crosbyは最初にNDAから参入しました。範囲が明確で、主に理解と実行力に依存するタスクであり、しかも多くの企業がもともと外部の法律顧問に任せることに慣れています。予算はすでにあり、範囲は明確で、投資対効果もすぐに見え、乗り換えコストも比較的低いのです。
機会マップ
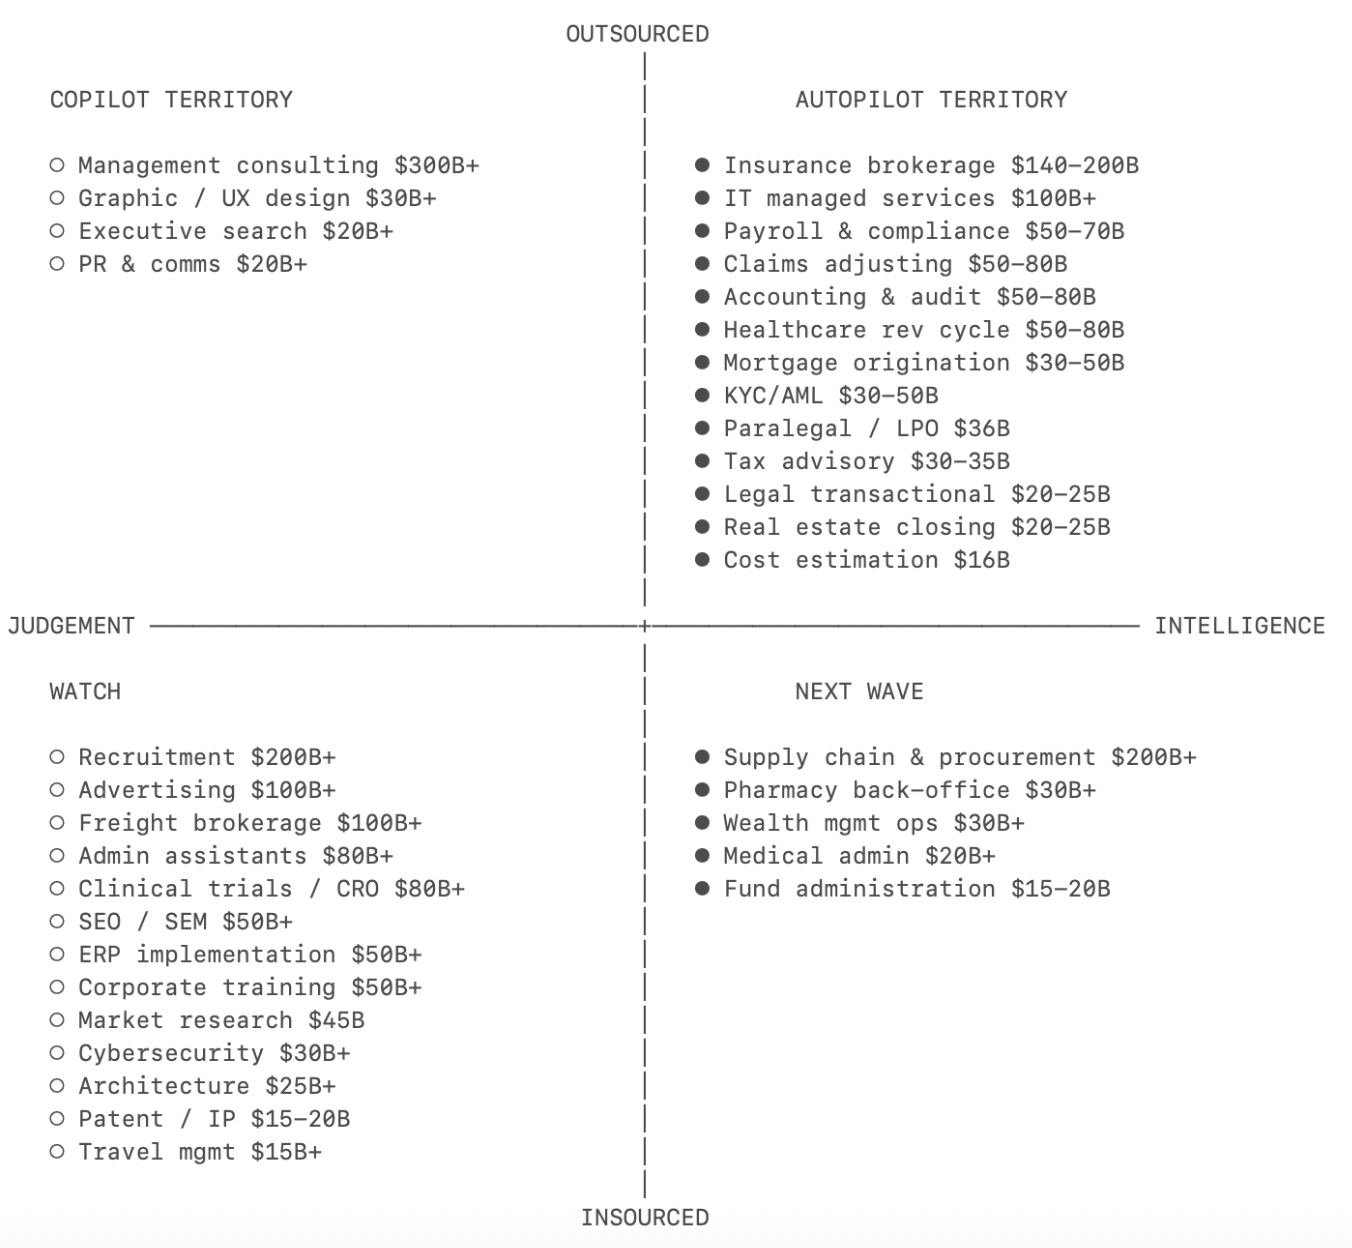
各種サービスを2つの軸で見てみましょう。一つは「理解と実行力 ↔ 判断力」、もう一つは「外注サービス ↔ 社内実行」です。こうすると、優先順位のマップが描けます。カッコ内は、そのカテゴリーの人件費とサービス市場の規模です。
以下のリストはあくまで一例です。
保険仲介(1,400〜2,000億ドル)
このリストの中で最も金額の大きい市場です。標準的な商業保険は高度に標準化されています。保険ブローカーの付加価値は、基本的に複数の保険会社の間で価格を比較し、書類を記入することで、典型的な理解・実行型の仕事です。販売とサービスのネットワークも極めて分散しており、数万の小規模ブローカーが似たようなプロセスを回しているため、顧客関係を完全に握っている既存プレイヤーは存在しません。WithCoverageとHarperが注目すべき新規参入者です。
会計・監査(米国の外注市場だけで500〜800億ドル)
過去5年間で、米国では約34万人の会計士が業界を離れましたが、市場の需要は伸び続けています。CPAの75%が定年に近づいており、資格取得までの道のりは長く、初任給もテックや金融業界に見劣りします。こうした構造的な人手不足が、会計業界をほぼどの専門分野よりも早くAIの受け入れへと向かわせています。Rilletは決算プロセスを自動で完了できるAIネイティブERPを開発しており、Basisは会計士のコパイロットから参入しています。
医療報酬請求業務(米国の外注市場500〜800億ドル)
「医療」と聞くと、判断力に大きく依存する仕事だと思われがちです。しかし請求・会計のレイヤーは、ほぼ完全に理解・実行型の仕事です。医療コーディングの本質は、臨床記録を約70,000個の標準化されたICD-10コードに変換することです。ルールは複雑ですが、あくまでルールです。この領域では外注がすでにかなり成熟しており、成果ベースで価格が決まることも多いです。オートパイロットがやるべきことは、同じことをより低いコストで実現することです。現時点で最も先行しているのはAnteriorです。
保険金請求処理(第三者請求管理会社を含む、500〜800億ドル)
保険契約のもう一方の端にある保険金請求処理も、独立したオートパイロットの機会です。標準的な保険種目の請求処理は、主に約款の条項と損害一覧を照らし合わせ、数理表に基づいて準備金を設定する作業です。損害査定担当者は高齢化が進む一方で、後に続く新人が足りていません。この市場も、CrawfordやSedgwickのような独立系損害査定会社や第三者請求管理会社(TPA)に大量に外注されています。同じ保険業界の中に、少なくとも2つのまったく異なるオートパイロットの機会があるわけです。Paceは保険金請求処理のオートパイロットを、StralaはAIネイティブな第三者請求管理会社を構築しています。
税務アドバイザリー(300〜350億ドル)
CPA資格は法規制と専門性の壁を形成していますが、その下にある仕事の80〜90%は依然として理解・実行型です。税務のオートパイロットは、対応する地域や税制がひとつ増えるごとに、データの堀が一段と深くなります。複数地域にまたがる税務の複雑さこそが、中小企業が外注を選ぶ理由です。社内の会計担当者一人ですべてをカバーできることはまずないからです。TaxGPTが初期の参入者で、欧州にはSkalarとRavicalがあります。
取引系の法務業務(200〜250億ドル)
契約書の作成、NDA、規制関連書類の提出。これらは理解と実行力に大きく依存し、外注されることも多い仕事です。成果物が十分に標準化されており、品質も比較的検証しやすいため、買い手が深い法律の専門知識を持っていなくても、AIのアウトプットが信頼できるかどうかを判断できます。Harveyは台頭しつつあるリーダーで、オートパイロットの方向へ急速に進んでいます。CrosbyとLawhiveは、最初からオートパイロットを中核に据えた新規参入者です。
ITマネージドサービス(1,000億ドル以上)
ほぼすべての中小企業がITを外注しています。パッチ適用、監視、ユーザー権限の設定、アラートの分類。これらはすべて、数千の似たような環境で繰り返し実行される理解・実行型の仕事です。ConnectWiseやDattoのような既存のソフトウェア層は、主にITマネージドサービス事業者にツールを売っています。いまのところ、「あなたのITはちゃんと動きます」ということを、成果として企業に直接売っている人はまだいません。EdraはITプロセスの自動化に、ServalはITサポートの自動化に取り組んでいます。
サプライチェーン・調達(2,000億ドル以上)
多くの企業が真剣に交渉するのは、上位20%のサプライヤーだけです。残りのロングテールのサプライヤーは、人手をかけても割に合わないため、ほとんど注意が払われません。契約上の漏れは通常、調達支出総額の2〜5%に上ります。ここでの入り口は、もともと手放されていた仕事です。企業に新たな予算を組むよう説得する必要も、既存の仕入先を置き換える必要もありません。企業が本来失っていたお金を取り戻す手伝いをするだけです。Magenticは直接調達向けのAIを、AskLioは間接調達向けのAIを開発しています。Tactoは中堅企業向けに、中核となるデータシステムとコパイロットを同時に構築しています。
採用・人材紹介(2,000億ドル以上)
このリストの中で最大のサービス市場です。採用ファネルの前半、たとえば履歴書のスクリーニング、人材マッチング、候補者へのアプローチは、ほぼすべて理解・実行型の仕事です。しかし候補者にオファーを受け入れてもらう説得や、カルチャーフィットの見極めには、長年の経験で培われた判断力が欠かせません。オートパイロットの入り口は、大量採用で判断の必要が少ない職種になるでしょう。こうした職種のマッチングプロセスは、すでに比較的標準化されているからです。Juicebox、Mercor、Jack & Jillは台頭しつつあるリーダーで、それぞれ異なるレイヤーからこの市場に参入しています。
経営コンサルティング(3,000〜4,000億ドル)
非常に巨大な市場ですが、仕事の大半は判断力に大きく依存しています。本当に興味深いのは、AIがコンサルティングの仕事を2つのレイヤーに分解できるかどうかです。一つはデータ収集やベンチマーク分析といった理解・実行型のタスク、もう一つは戦略提言のような判断型のタスクです。前者は自動化され、後者は引き続き人間が担います。最も勝ち残る可能性が高い企業がどこかは、まだ見極めが必要です。
2025年、最も急成長したAI企業はコパイロットでした。2026年には、多くの企業がオートパイロットになろうとするでしょう。彼らはすでにプロダクトを持ち、顧客のニーズも理解しています。しかし同時に、イノベーションのジレンマに直面することになります。「仕事を終わらせること」を売り始めた途端、それまで顧客自身がやっていた仕事を引き受けることになるからです。
これこそが、純粋なオートパイロット型スタートアップにとってのチャンスです。
あなたはどう考えますか?ぜひ私たちとお話ししましょう