SaaSpocalypse đến muộn ba năm: câu hỏi thật sự không phải SaaS có chết hay không, mà là AI có trụ được hay không | CEO Insight
Một nghìn tỷ USD vốn hóa bốc hơi, “SaaSpocalypse” trở thành từ khóa mới của Phố Wall. Nhưng thuyết ngày tận thế của SaaS lần này thực ra đã đến muộn ba năm. Từ năm 2023 khi ChatGPT bắt đầu thay thế các phần mềm đơn chức năng, đến năm 2025 khi MCP và Workflow trỗi dậy, tác động của AI lên SaaS đã diễn ra từ lâu. Mối đe dọa thật sự không phải một plugin của Claude Cowork, mà là AI đang viết lại mô hình định giá và logic giá trị của phần mềm doanh nghiệp: từ thu phí theo số ghế sang tính phí theo kết quả của workflow. SaaS dạng nền tảng sẽ không chết, nhưng liệu AI có chứng minh được mình xứng đáng với cái giá đó?
 Porsche TsaiCEO
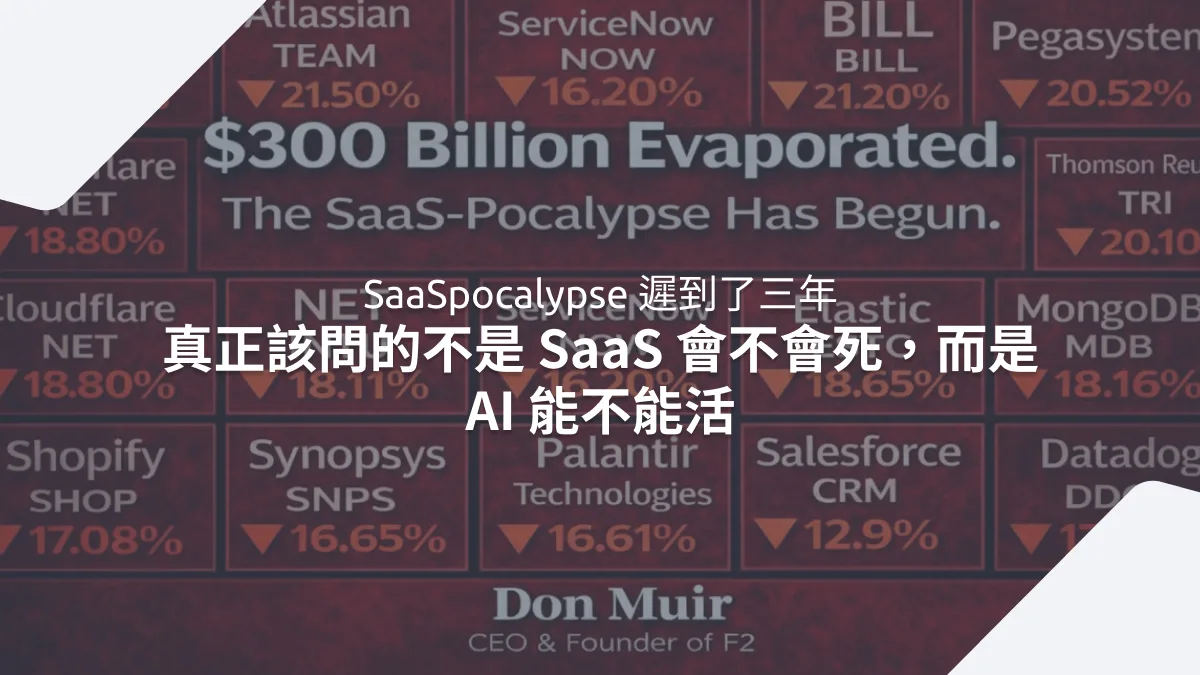
Đợt bán tháo hoảng loạn trị giá một nghìn tỷ USD, cổ phiếu phần mềm toàn cầu lao dốc, nhưng điều thị trường đang sợ có lẽ hoàn toàn không phải mối đe dọa thật sự.
Sáng thứ Hai, ngày 3/2/2026, khi các nhà giao dịch ở Phố Wall còn chưa uống xong ly cà phê đầu tiên, những con số trên màn hình đã bắt đầu nhảy múa dữ dội. Thomson Reuters lao dốc 18%, RELX, công ty mẹ của LexisNexis, giảm mạnh 14%, Wolters Kluwer mất 13% trên sàn Amsterdam. Jeffrey Favuzza thuộc bộ phận giao dịch cổ phiếu của Jefferies đã viết ra một thuật ngữ mới ngay trong phiên: SaaSpocalypse, ngày tận thế của phần mềm dạng dịch vụ. Chỉ trong một tuần, nhóm cổ phiếu phần mềm và dịch vụ toàn cầu đã bốc hơi gần một nghìn tỷ USD vốn hóa.
Ngòi nổ của cuộc tắm máu này nhìn qua chỉ là một thông báo cập nhật sản phẩm. Ngày 30/1, Anthropic công bố 11 plugin (Plugin) mã nguồn mở cho nền tảng Cowork của trợ lý AI Claude, trong đó có một plugin pháp lý có thể tự động rà soát hợp đồng, phân loại thỏa thuận bảo mật (NDA) và xử lý các quy trình tuân thủ. Cách thị trường diễn giải rất thô và đơn giản: AI đến để giành miếng cơm của SaaS.
Nhưng nếu nhìn kỹ kịch bản của cơn hoảng loạn này, bạn sẽ thấy một sự thật kỳ lạ: điều mà thị trường đến năm 2026 mới bắt đầu lo lắng thực ra đã xảy ra từ năm 2023. Còn câu hỏi mà thị trường thật sự nên lo thì gần như không ai đặt ra.
Điểm khởi đầu thật sự của SaaSpocalypse là năm 2023, không phải 2026
Hãy quay ngược về tháng 11/2022, khi ChatGPT ra mắt và cả thế giới lần đầu chứng kiến sức mạnh của mô hình ngôn ngữ lớn (LLM). Khi đó phần lớn mọi người vẫn coi nó là một món đồ chơi để trò chuyện, giá cổ phiếu của các công ty SaaS không hề nhúc nhích. Nhưng biến chuyển thật sự đã âm thầm bắt đầu vào năm 2023.
Năm 2023, OpenAI liên tiếp tung ra Function Calling, Code Interpreter và Web Search. LLM từ một mô hình chỉ biết trò chuyện bỗng trở thành công cụ có thể thực thi tác vụ, viết code và tìm kiếm trên web. Ngay khoảnh khắc đó, hào lũy của lứa công ty SaaS đầu tiên bắt đầu sụp đổ: những phần mềm thu phí dựa trên một chức năng duy nhất như công cụ dịch thuật, công cụ tóm tắt, nền tảng hỗ trợ viết, dịch vụ trích xuất dữ liệu đơn giản. Khi ChatGPT làm được tất cả những việc này với giá hai mươi USD mỗi tháng, ai còn cần trả tiền riêng cho từng chức năng?
Năm 2024, API của LLM phổ biến rộng rãi và các công ty SaaS bắt đầu phản công. Salesforce ra mắt Einstein Copilot, HubSpot đã đưa AI/ML vào tổ chức R&D từ năm 2023, ServiceNow và Workday cũng lần lượt tích hợp tính năng AI vào sản phẩm. Từ khóa của năm đó là “Copilot”: công ty SaaS nào cũng nhét một trợ lý AI vào sản phẩm của mình, cố chứng minh AI là đồng minh chứ không phải kẻ thù.
Sang năm 2025, cục diện lại leo thang. MCP (Model Context Protocol) cho phép AI kết nối trực tiếp với công cụ bên ngoài, khái niệm Workflow và Skill trở nên chín muồi, người dùng bắt đầu thao tác ngay trên nền tảng AI những việc trước đây phải đăng nhập giao diện SaaS mới làm được. Điều này có nghĩa là gì? Thời gian người dùng nhìn vào màn hình SaaS bắt đầu giảm, giá trị của giao diện người dùng co lại nhanh chóng. Bạn không còn phải chuyển qua lại giữa năm tab, một nền tảng AI có thể thay bạn đi lại giữa các hệ thống.
Vì vậy, khi Forbes tuyên bố SaaSpocalypse đã đến vào tháng 2/2026 với tiêu đề “300 tỷ USD bốc hơi”, những người thật sự hiểu ngành này chỉ biết cười khổ: ngày tận thế này đã bắt đầu từ ba năm trước, chỉ là đến giờ Phố Wall mới nhận được hóa đơn.
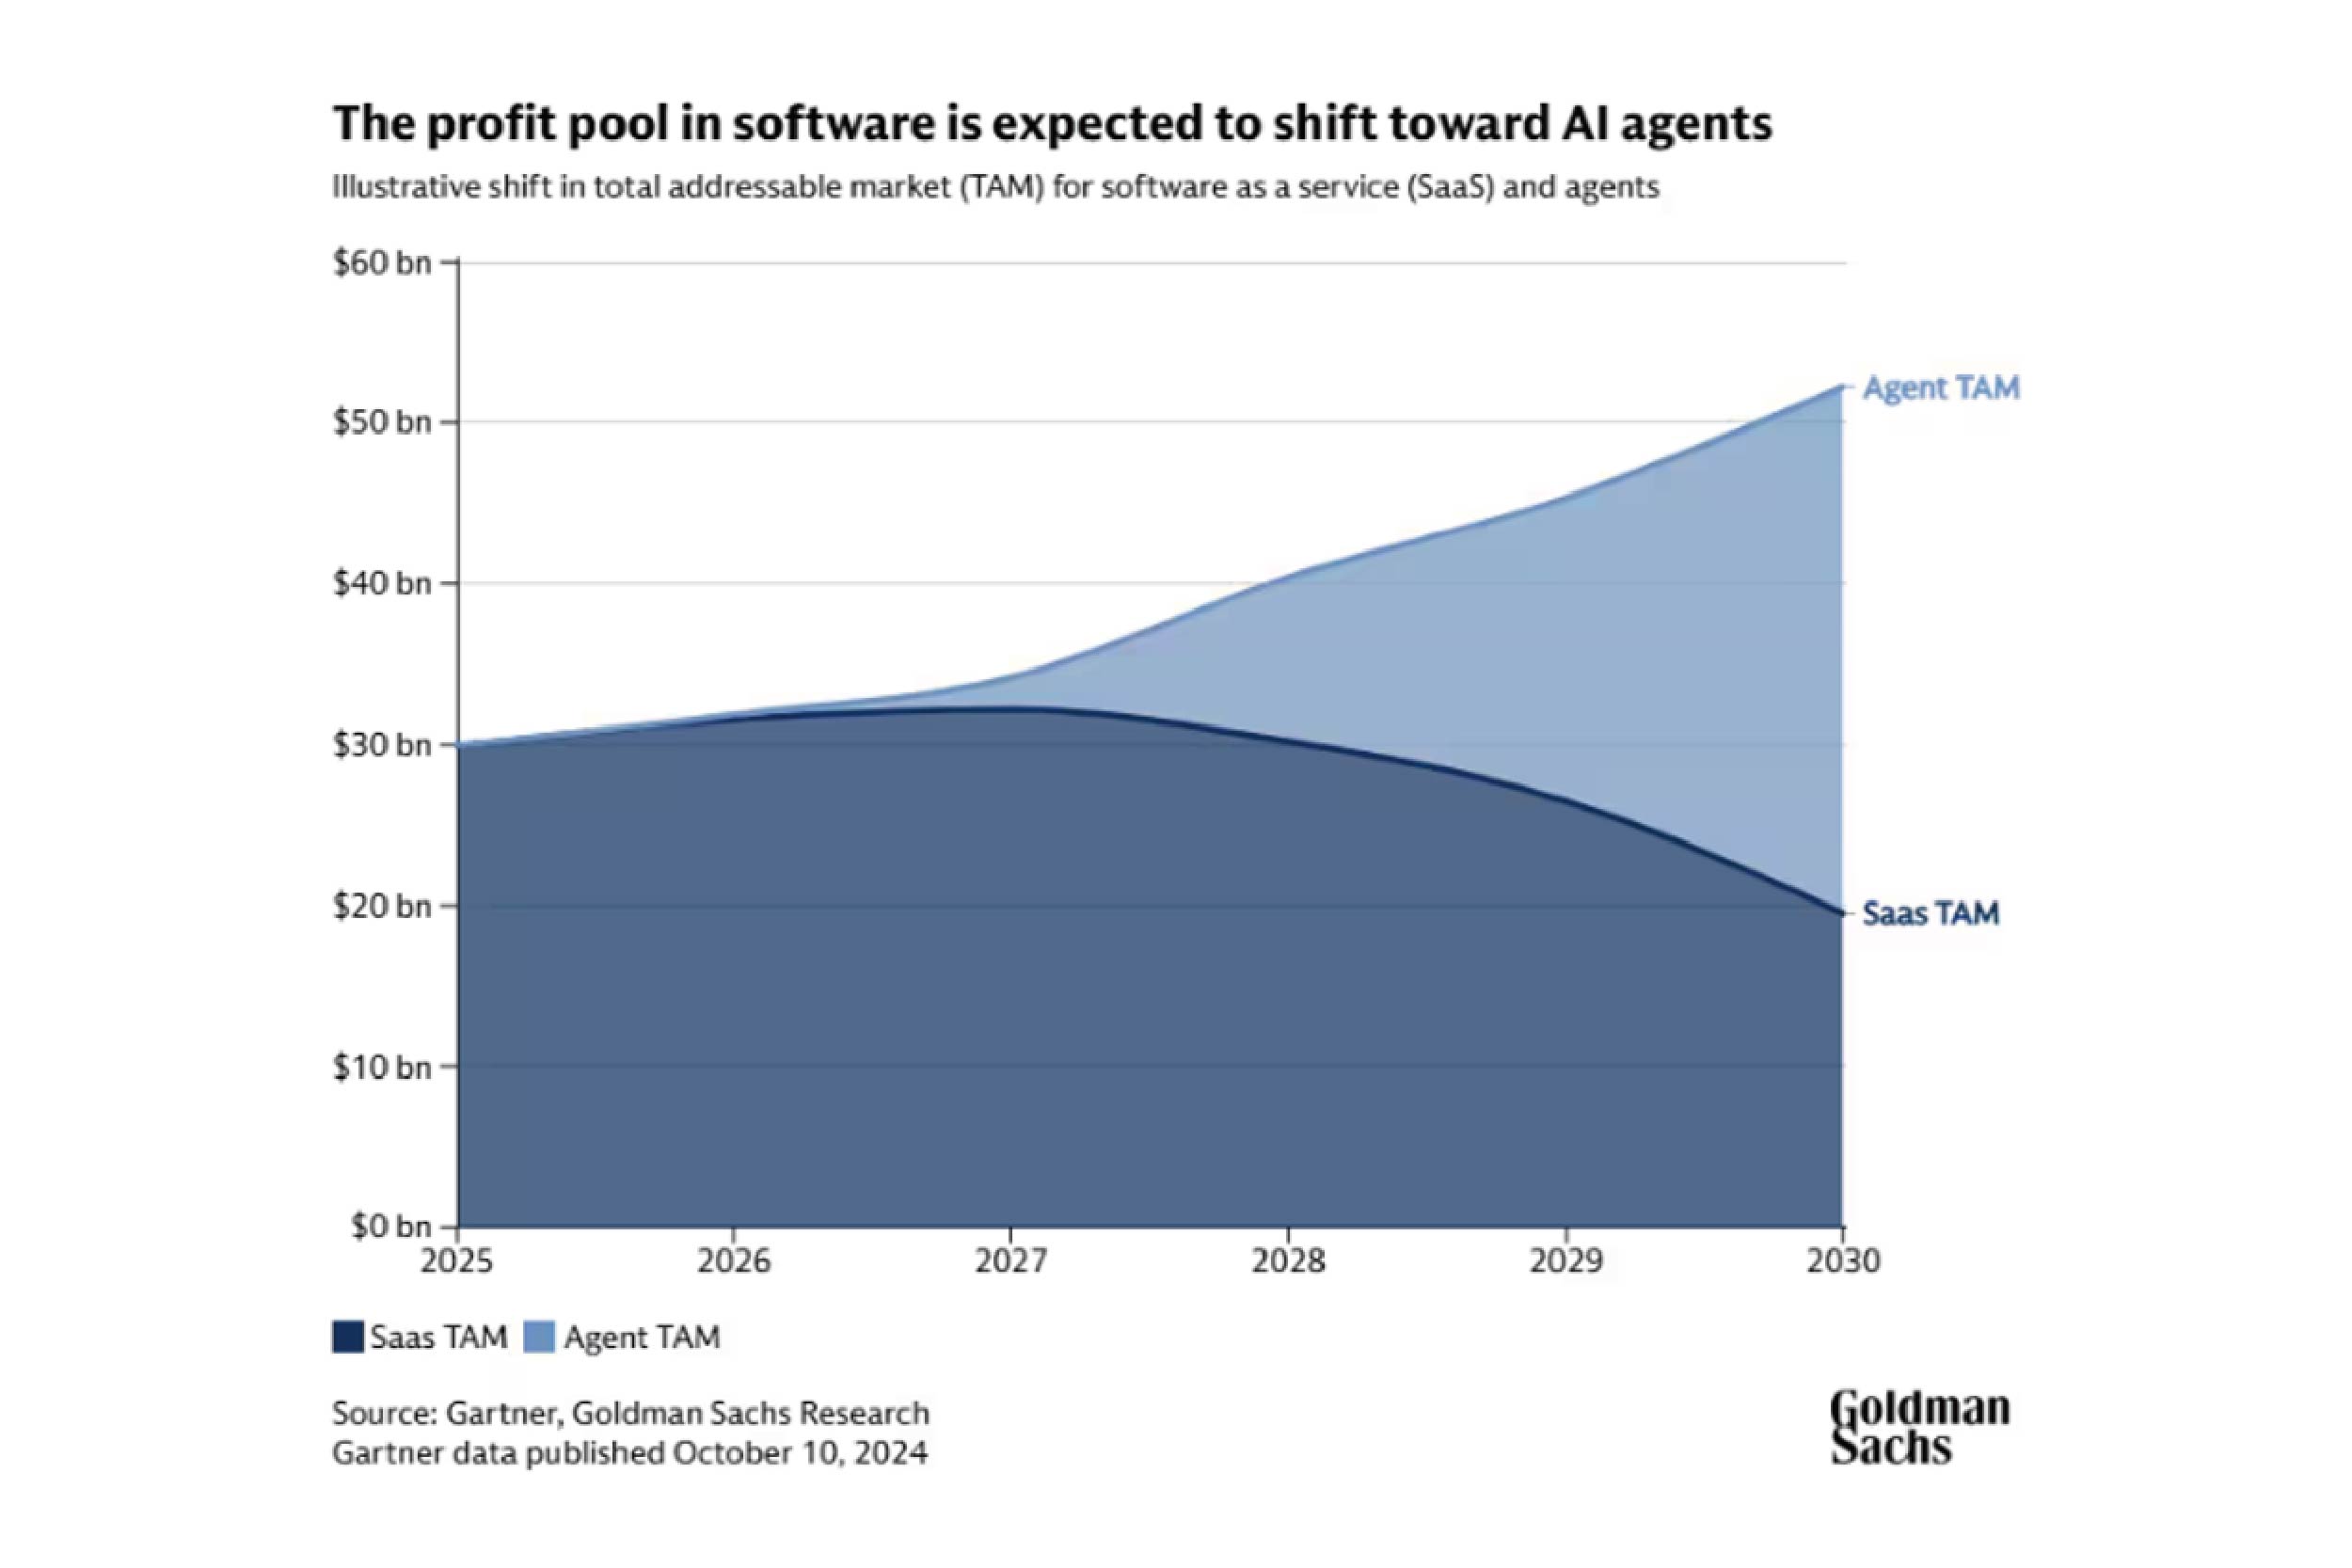
Trong báo cáo ngành phần mềm tháng 1/2026, Goldman Sachs chia tác động của AI lên ngành phần mềm thành bốn giai đoạn: thời hoàng kim của điện toán đám mây (2015–2021), xây dựng hạ tầng AI (từ 2022 đến nay), xây dựng nền tảng AI (từ 2025) và xây dựng AI agent (từ 2026). Khung phân tích của họ củng cố đúng quan điểm này: áp lực chuyển đổi của SaaS không xuất hiện đột ngột mà là một quá trình tích lũy dần dần, và mỗi giai đoạn đều viết lại luật chơi cạnh tranh.
SaaS dạng nền tảng sẽ không bị AI giết chết, mà còn được AI nuôi lớn
Tuy nhiên, câu chuyện “ngày tận thế của SaaS” đã bỏ qua một sự phân biệt then chốt: không phải SaaS nào cũng giống nhau.
SaaS đơn chức năng quả thật đang đối mặt với nguy cơ sống còn. Khi AI có thể làm cùng một việc với chi phí thấp hơn, mô hình kinh doanh thu phí hằng tháng dựa trên một chức năng sẽ mất đi lý do tồn tại. Nhưng SaaS dạng nền tảng, tức những phần mềm có khả năng lưu trữ dữ liệu, theo dõi và quản lý công việc, cộng tác nhóm, không những không thu hẹp trong thời đại AI mà nhiều khả năng còn tăng trưởng nhanh hơn.
Có ba lý do. Thứ nhất, AI cần nguồn dữ liệu. Mô hình AI dù thông minh đến đâu, nếu không có dữ liệu khách hàng, lịch sử giao dịch, tài liệu dự án nội bộ của doanh nghiệp để “nuôi”, thì cũng chỉ là một cao thủ võ lâm không có đất dụng võ. Data 360 của Salesforce, RaptorDB của ServiceNow, data lake của Snowflake và Databricks đều là điều kiện tiên quyết để AI agent phát huy tác dụng. Báo cáo của Goldman Sachs chỉ thẳng: điểm nghẽn lớn nhất khi doanh nghiệp triển khai AI không phải là mô hình chưa đủ mạnh, mà là chất lượng dữ liệu chưa đủ tốt. Nói cách khác, AI càng mạnh, doanh nghiệp càng cần sắp xếp dữ liệu cho gọn gàng, và việc sắp xếp dữ liệu chính là giá trị cốt lõi của SaaS dạng nền tảng.
Thứ hai, quy trình của doanh nghiệp vẫn cần được quản lý một cách có hệ thống. AI có thể giúp bạn rà soát một hợp đồng, nhưng kiểm soát phiên bản hợp đồng, quy trình phê duyệt, liên kết với hồ sơ khách hàng trong CRM, nhật ký kiểm toán tuân thủ đều cần một hệ thống để vận hành. Andrej Karpathy, đồng sáng lập OpenAI và nhà sáng lập Eureka Labs, đã nói rất đúng: sự trưởng thành của công nghệ agent không phải chuyện của một năm nào đó, mà là quá trình tiến hóa liên tục trong mười năm tới. Trong giai đoạn chuyển tiếp dài này, doanh nghiệp không thể giao toàn bộ quy trình cho AI, họ cần một hệ thống để quản lý các workflow nơi AI và con người cùng phối hợp.
Thứ ba, tính năng cộng tác nhóm không thể bị AI thay thế. Một người có thể dùng AI để hoàn thành một bản báo cáo, nhưng khi mười người phải cùng làm trên một bản báo cáo, theo dõi chỉnh sửa, phân công nhiệm vụ, thiết lập quyền truy cập, thì vẫn cần nền tảng SaaS. Goldman Sachs đặc biệt nhấn mạnh trong báo cáo: hào lũy thật sự của công ty SaaS không nằm ở bản thân code (chi phí viết code đang giảm rất nhanh), mà nằm ở hệ sinh thái xây dựng quanh nền tảng, ngữ cảnh dữ liệu không dễ rút ra qua API, hiệu ứng mạng lưới và quy mô.
Điều này cũng lý giải vì sao trong xếp hạng nhóm ngành phần mềm, Goldman Sachs khuyến nghị “Mua” với Salesforce, ServiceNow, Snowflake nhưng “Bán” với Adobe và Datadog. Nhóm đầu là các công ty nền tảng có hào lũy dữ liệu sâu, nhóm sau phải đối mặt trực tiếp hơn với cạnh tranh từ AI. Kết quả từ Agentforce của Salesforce đã bắt đầu thể hiện trên con số doanh thu, và Goldman Sachs cho rằng hiệu ứng cộng dồn có thể mang lại động lực tăng trưởng hơn 10%. Còn ServiceNow, nhờ công cụ workflow liên hệ thống và năng lực điều phối agent, được xem là một trong những công ty có cơ hội lớn nhất nắm vai trò “tháp điều khiển” trong thời đại AI.
Plugin của Claude Cowork là công cụ cá nhân, không phải giải pháp doanh nghiệp
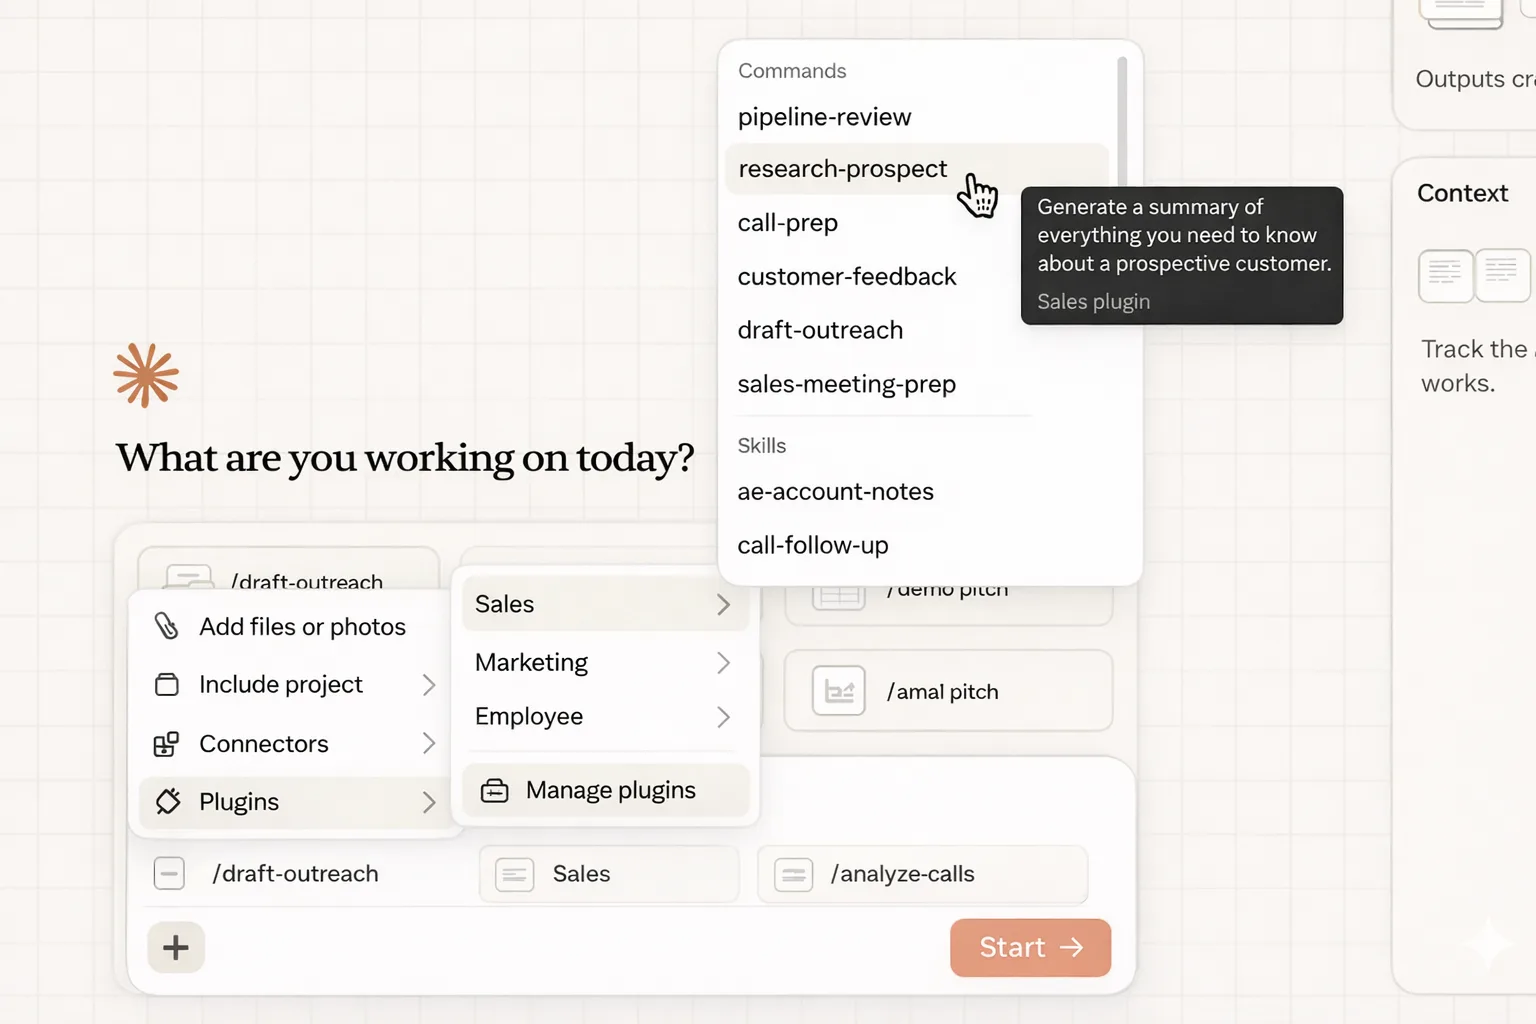
Quay lại nhân vật chính đã châm ngòi cho đợt bán tháo: plugin của Claude Cowork rốt cuộc là gì?
11 plugin mã nguồn mở mà Anthropic ra mắt bao phủ các lĩnh vực pháp lý, bán hàng, marketing, phân tích dữ liệu và nhiều mảng khác. Lấy ví dụ plugin pháp lý gây chú ý nhất: nó có thể tự động phân loại NDA, rà soát hợp đồng, xử lý quy trình tuân thủ. Nghe quả thật đáng sợ: chẳng lẽ cơ sở dữ liệu pháp lý Westlaw mà Thomson Reuters mất mấy chục năm xây dựng lại bị một plugin miễn phí thay thế dễ dàng như vậy?
Thực tế hoàn toàn không phải thế.
Trước hết, bản chất của Claude Cowork là một công cụ làm việc cá nhân. Plugin được lưu trên máy của người dùng, không có cơ chế triển khai tập trung ở cấp doanh nghiệp (Anthropic đã cho biết tính năng quản lý plugin cấp doanh nghiệp vẫn đang được phát triển). Tiếp theo, Cowork hiện chỉ hỗ trợ macOS, lịch sử hội thoại lưu cục bộ, không được đưa vào nhật ký kiểm toán (Audit Log), API tuân thủ hay chức năng xuất dữ liệu của doanh nghiệp. Quan trọng hơn, kiến trúc Skill của nó, tức bộ chỉ dẫn giúp Claude thực thi các workflow cụ thể, về bản chất chỉ là các tệp Markdown và JSON: không có code, không có hạ tầng, không có bước build.
Điều này có nghĩa là gì? Một luật sư có thể dùng Claude Cowork để đẩy nhanh việc rà soát hợp đồng của chính mình, nhưng một phòng pháp chế 500 người không thể dựa vào nó để quản lý vòng đời hợp đồng xuyên suốt các nhóm. Thứ doanh nghiệp cần không chỉ là “AI xem giúp tôi một bản hợp đồng”, mà là cả một hệ thống hoàn chỉnh: quản lý mẫu hợp đồng, kiểm soát quyền phê duyệt, đồng bộ theo thời gian thực với ERP và CRM, dấu vết kiểm toán đầy đủ, khả năng theo dõi xuyên phòng ban.
Thử nghĩ theo cách khác: plugin của Claude Cowork giống như một con dao đa năng Thụy Sĩ cực kỳ tiện dụng, rất hợp để một người mang theo bên mình. Nhưng doanh nghiệp cần cả một bộ thiết bị nhà bếp, từ tủ lạnh, lò nướng đến máy rửa bát, có quy trình chuẩn hóa, có kiểm soát chất lượng, có chứng nhận an toàn. Dao Thụy Sĩ có sắc đến đâu cũng không thay được cả một căn bếp.
Vì vậy, đợt bán tháo lần này giống một phản ứng cảm xúc của thị trường hơn. Bản cập nhật sản phẩm của Anthropic tình cờ đưa ra một lý do cụ thể, để những nhà đầu tư vốn đã bất an về định giá SaaS tìm được cái cớ rút lui. Như Talley Leger, chiến lược gia thị trường trưởng của The Wealth Consulting Group, nhận định: đợt bán tháo cổ phiếu phần mềm đã đi quá đà.
AI thật sự giúp doanh nghiệp nâng cấp là AI được bán theo đơn vị workflow
Nếu mô hình plugin của Claude Cowork không đủ sức lật đổ phần mềm doanh nghiệp, vậy AI nào mới làm được?
Câu trả lời nằm trong sự thay đổi của mô hình định giá. SaaS truyền thống thu phí theo “ghế”: nhóm của bạn có một trăm người thì mua một trăm tài khoản. Logic nền tảng của mô hình này là phần mềm là công cụ cho con người sử dụng, càng nhiều người thì thu càng nhiều tiền. Nhưng khi AI agent có thể tự thực thi tác vụ, khái niệm “ghế” bắt đầu tan rã. Nếu mười AI agent làm được việc của một trăm người, bạn chỉ cần mười ghế, thậm chí có thể không cần ghế nào.
Dịch vụ AI mà doanh nghiệp thật sự chịu chi tiền phải làm được một điều: lấy “workflow” (Workflow) làm đơn vị, trực tiếp thay thế chi phí nhân lực và chi phí giao tiếp nội bộ. Đây không phải việc mà một Copilot hay một plugin có thể làm được.
Hãy hình dung một tình huống cụ thể: quy trình mua hàng của một doanh nghiệp, từ đề xuất nhu cầu, so sánh báo giá nhà cung cấp, rà soát hợp đồng đến phê duyệt thanh toán, theo cách truyền thống cần năm sáu người ở nhiều phòng ban phối hợp trên ba đến bốn hệ thống, trao đổi qua lại có thể mất vài tuần. Dịch vụ AI thật sự có giá trị là tự động hóa toàn bộ workflow này: AI agent tự động lấy dữ liệu nhà cung cấp từ CRM, đối chiếu ngân sách trong hệ thống ERP, gọi AI pháp lý để rà soát điều khoản hợp đồng, cuối cùng tạo hồ sơ phê duyệt gửi cấp quản lý ký duyệt. Việc này không chỉ giúp một khâu nhanh hơn, mà trực tiếp xóa bỏ thời gian chờ và chi phí giao tiếp giữa các khâu.
Để làm được điều này, chỉ dựa vào LLM là không đủ. Goldman Sachs lấy Palantir làm ví dụ trong báo cáo: doanh thu thương mại tại Mỹ của công ty tăng từ 335 triệu USD năm 2022 lên ước tính 1,4 tỷ USD năm 2025, tốc độ tăng trưởng kép hằng năm khoảng 60%. Cách Palantir làm không phải bán một bộ phần mềm để khách hàng tự dùng, mà là cử kỹ sư triển khai tuyến đầu (Forward Deployed Engineer, FDE) vào tổ chức của khách hàng để hiểu kiến trúc dữ liệu, quy trình kinh doanh và cơ cấu tổ chức, rồi xây dựng lớp bản thể dữ liệu (Ontology Layer) được tùy biến riêng. Insight cốt lõi của mô hình này là: vấn đề của doanh nghiệp không phải thiếu công cụ AI, mà là không có ai đưa được công cụ AI vào các quy trình kinh doanh cụ thể.
Vì vậy, mô hình dịch vụ AI thật sự thay đổi được doanh nghiệp là FDE kết hợp với tự động hóa workflow bằng AI: các chuyên gia hiểu nghiệp vụ của doanh nghiệp sẽ thiết kế riêng giải pháp tự động hóa AI lấy workflow làm đơn vị. Mô hình này không định giá theo ghế, cũng không theo gói thuê bao hằng tháng, mà tính phí theo kết quả của workflow: rà soát xong một hợp đồng là bao nhiêu, xử lý một đơn hàng là bao nhiêu, hoàn thành một lần phân tích khách hàng là bao nhiêu. IDC dự báo đến năm 2028, mô hình định giá thuần theo ghế sẽ đi vào lịch sử, thay vào đó là mô hình kết hợp giữa tính theo mức sử dụng, tính theo kết quả và phí sử dụng nền tảng.
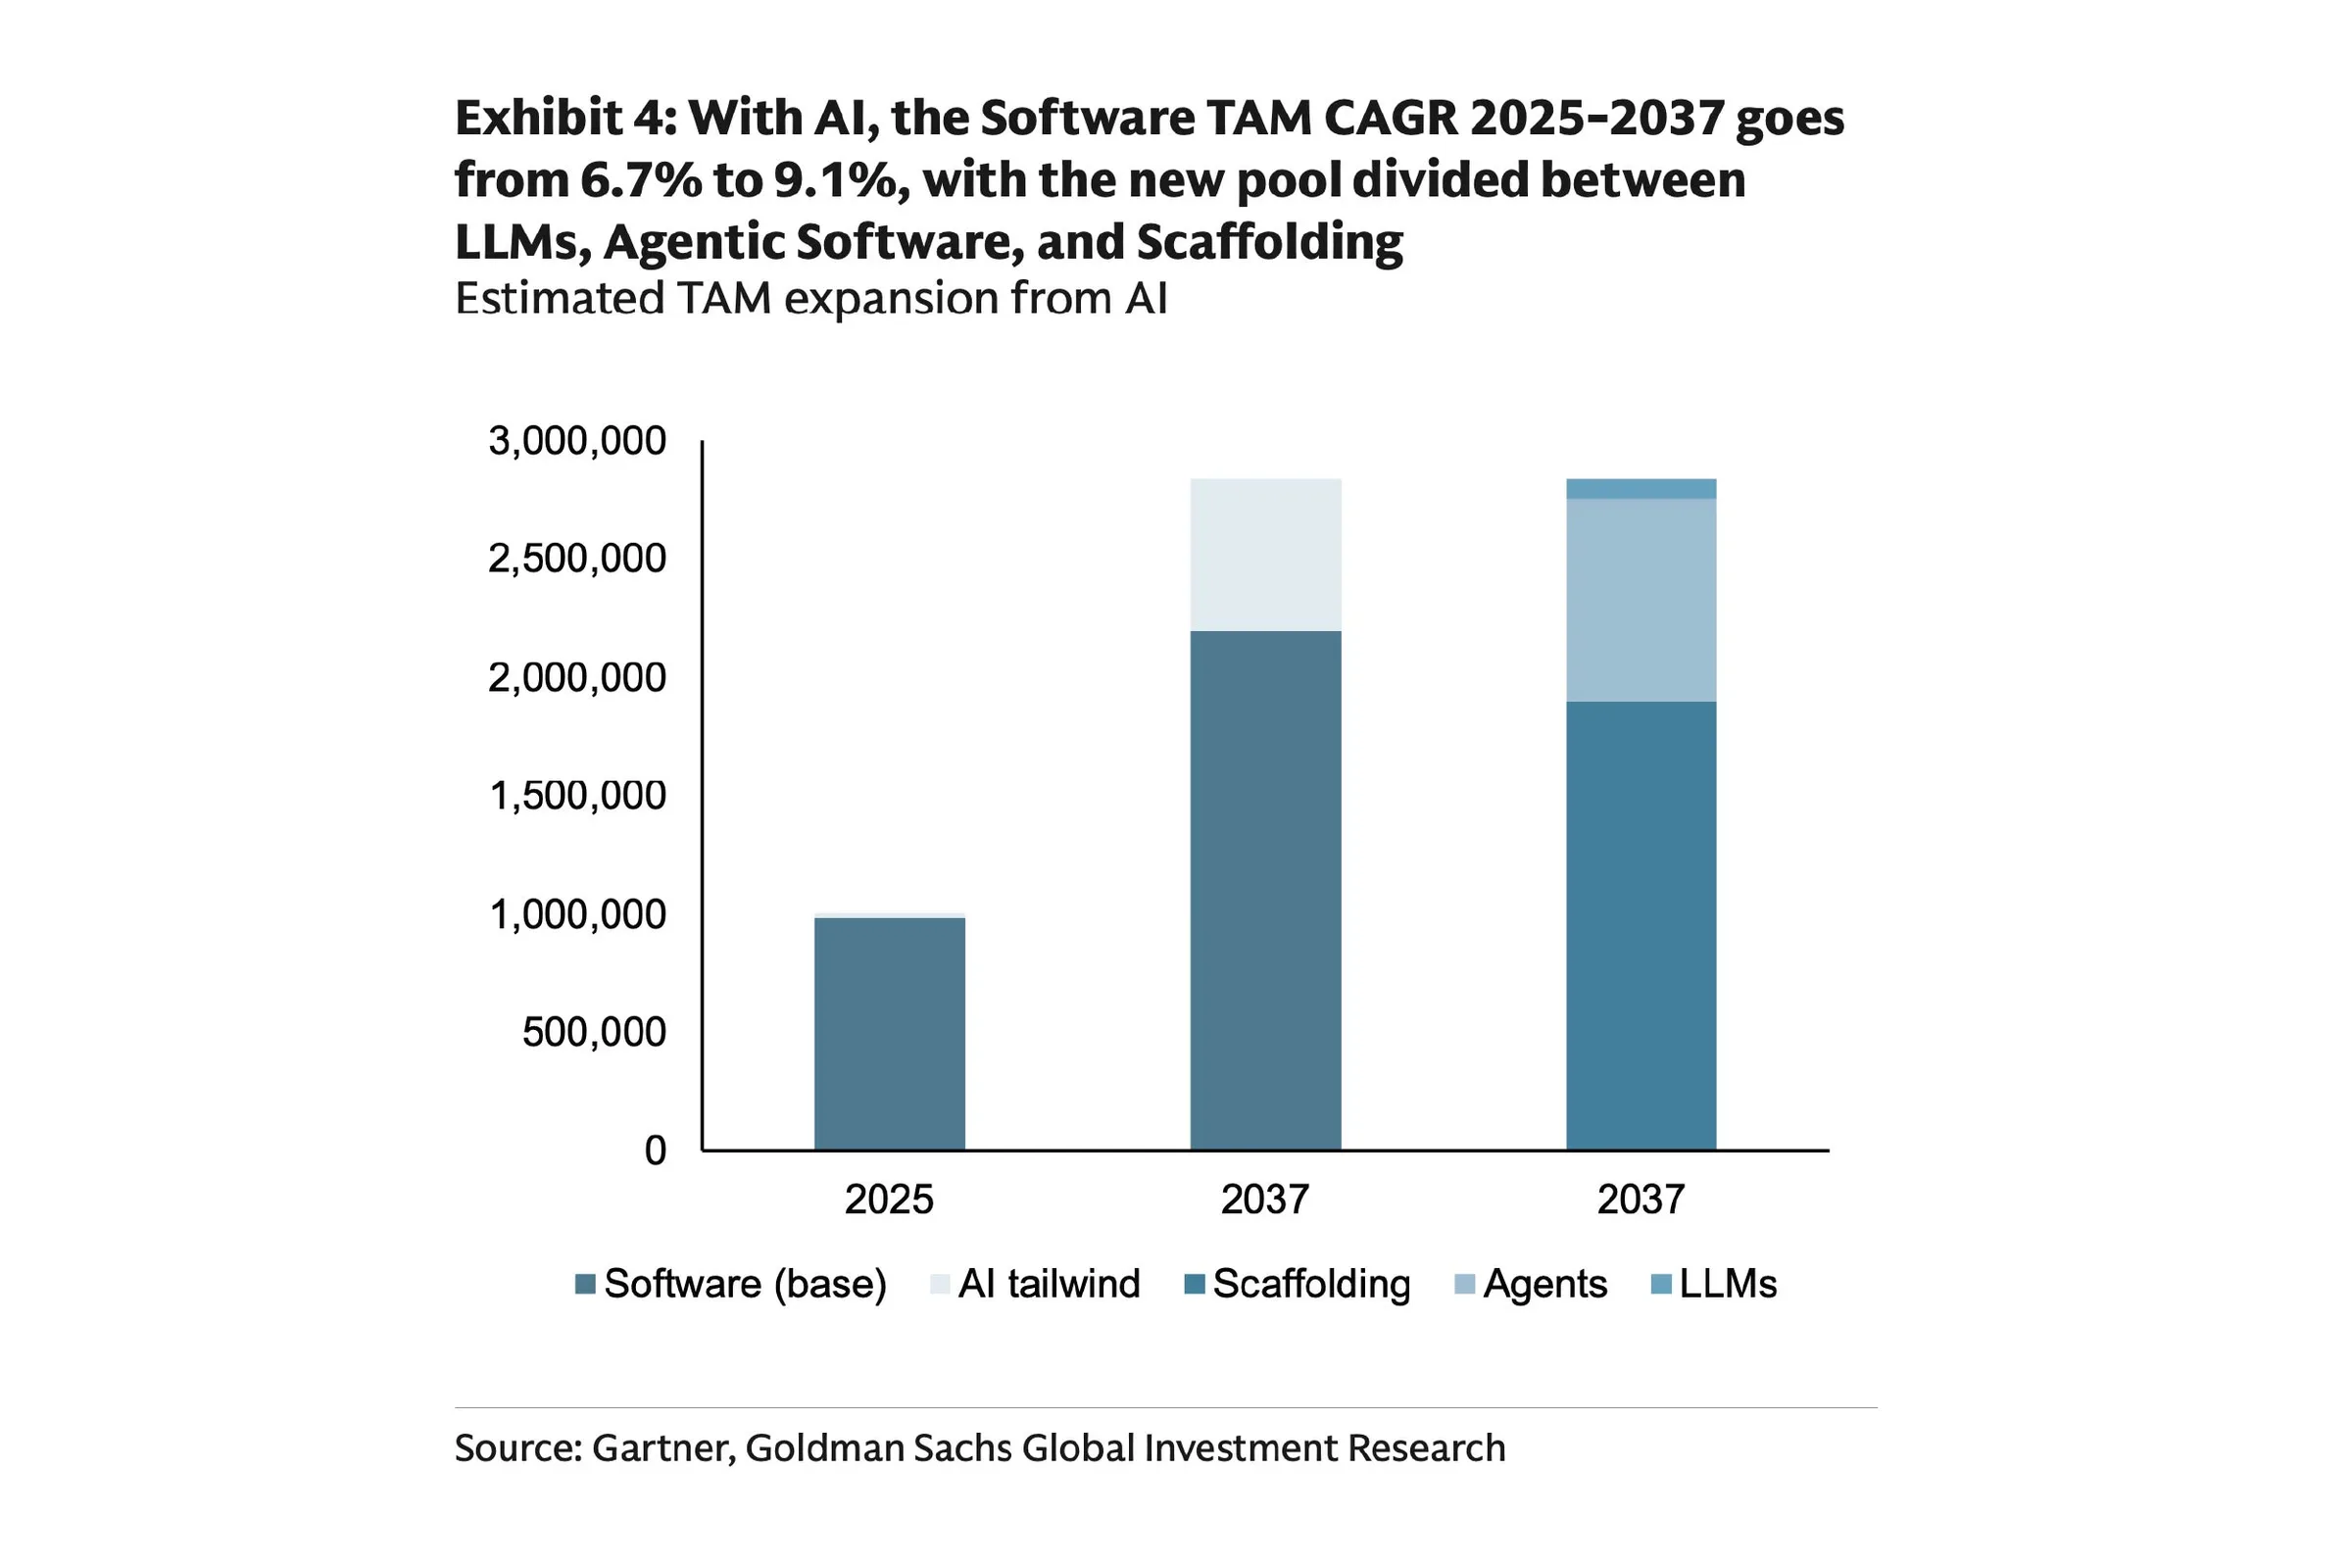
Điều này đưa chúng ta trở lại luận điểm cốt lõi trong báo cáo của Goldman Sachs: tổng thị trường có thể tiếp cận (Total Addressable Market, TAM) của ngành phần mềm sẽ không thu hẹp vì AI, mà ngược lại còn mở rộng. Họ ước tính nếu AI giúp năng suất lao động của Mỹ tăng 15% ở kịch bản cơ sở, tính theo giá trị đồng tiền hiện nay, con số đó tương đương 4.500 tỷ USD giá trị kinh tế. Giả sử các công ty phần mềm nắm được 10% đến 25% trong số đó, thì đến năm 2037, TAM của ngành phần mềm sẽ tăng từ khoảng 1.000 tỷ USD hiện nay lên 2.800 tỷ USD, tốc độ tăng trưởng kép hằng năm trong 12 năm tăng từ 6,7% lên 9,1%.
Điểm mấu chốt là: phần bánh mới tăng thêm này sẽ không được chia đều. Nó sẽ chảy về những công ty biến được AI từ “tính năng” thành “workflow”, dù đó là các ông lớn SaaS hiện hữu hay thế hệ doanh nghiệp AI-native mới.
Rốt cuộc AI có chứng minh được giá trị của mình?
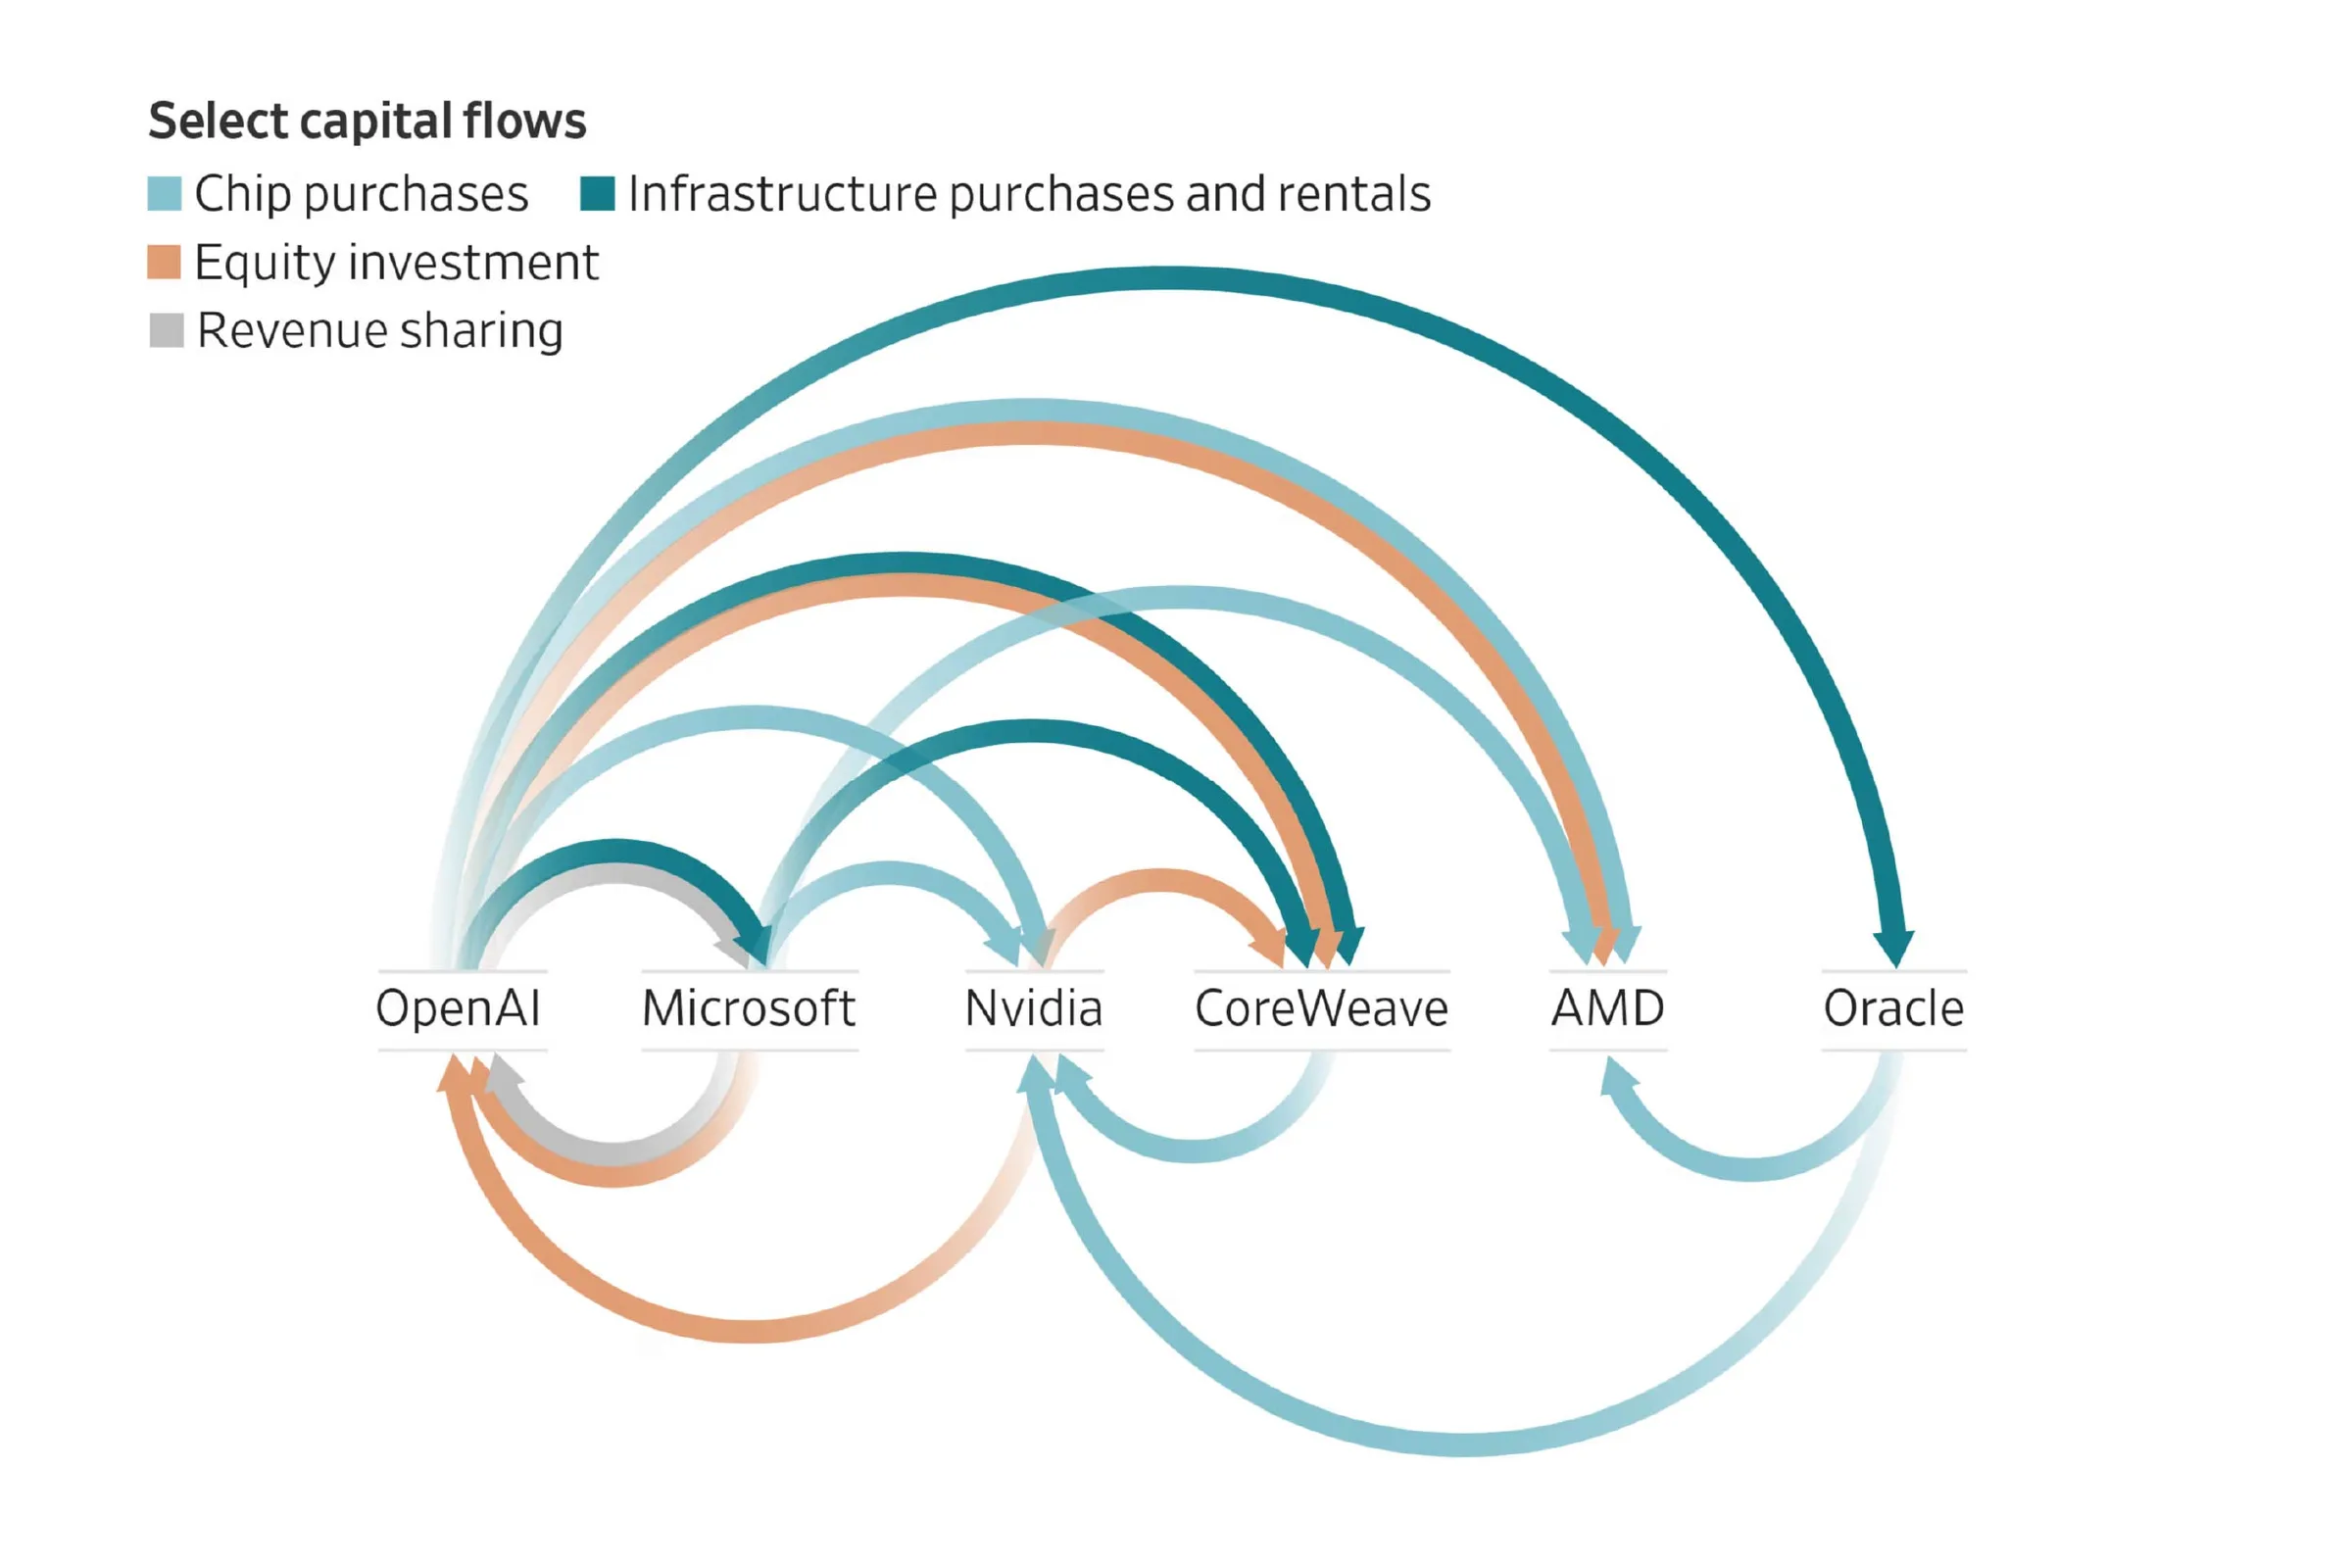
Ba năm qua, dòng tiền nóng đổ vào AI với tốc độ gần như điên cuồng. Meta công bố kế hoạch đầu tư trung tâm dữ liệu 600 tỷ USD, OpenAI bắt tay SoftBank thúc đẩy dự án Stargate trị giá 500 tỷ USD, Anthropic cam kết mua 30 tỷ USD năng lực điện toán trên Azure. Đến năm 2027, chi tiêu vốn hằng năm cho hạ tầng AI toàn cầu có thể vượt 1.400 tỷ USD.
Nhưng báo cáo của Goldman Sachs cũng thẳng thắn thừa nhận: giá trị mà AI thực sự tạo ra ở phía doanh nghiệp trong năm 2025 là “đáng thất vọng”. Chỉ số phần mềm S&P 500 cả năm chỉ tăng 9%, bỏ xa phía sau mức tăng 43% của chỉ số bán dẫn và 15% của thị trường chung. Thị trường đã thấy những khoản đầu tư khổng lồ, nhưng vẫn chưa thấy lợi nhuận tương xứng.
Đây có phải một bong bóng rồi sẽ vỡ? Hay chúng ta đang đứng trước thềm một cuộc cách mạng công nghiệp thật sự, giống như internet những năm 1990: trước là một làn sóng cuồng nhiệt, một lần bong bóng vỡ, rồi mới đến mười năm thật sự thay đổi thế giới?
Bạn nghĩ sao, dòng vốn khổng lồ vẫn đang đổ vào AI rốt cuộc có chứng minh được giá trị của mình? Hay cơn sốt đầu tư này cuối cùng sẽ phải đối mặt với một cuộc thanh lọc? Hãy để lại bình luận cho tôi biết nhé.