AIネイティブなサービス企業のつくり方 How to Build an AI-Native Services Company | CEO Insights
AIネイティブなサービス企業とは、「成果」を顧客に直接届け、作業の大半をAIが担い、人は判断が必要な一部の工程にだけ残る新しい形の会社です。売っているのはツールではなく結果です。本記事では、Y Combinatorの実践的なプレイブックを整理します。市場の選び方、なぜ「ばらつき」がこのビジネスを最も早く崩壊させるのか、そしてビジネスモデルを根本から変える損益計算書(P&L)の考え方を解説します。
 Porsche TsaiCEO
要点
- 次の10年で最も大きな企業は、「サービスの皮をかぶり、ソフトウェアで動く」AIネイティブなサービス企業になる。
- 市場選びで見るべき4つの特徴:低信頼、タスク単位での低判断、高い知的ハードル、規制がそのまま堀になること。
- 本当に優れたプロダクトは、人の時間を節約するだけでなく、これまで数人がかりだった仕事を1人でこなせるようにする。
- 核心となる賭け:AIによるオペレーティング・レバレッジで、粗利率をサービス業の約30%からソフトウェア並みの50%以上へ引き上げ、同時に2〜3倍大きな市場を狙う。
前回の記事「サービスが新しいソフトウェアになりつつある」では「なぜ」についてお話ししました。なぜ次の巨大企業は、サービスの皮をかぶりながら、中身はソフトウェアで動く会社になるのか。今回はその続きとして「どうやって」を取り上げます。
Y Combinatorが最近、Startup Schoolで1本の講義を公開しました。講師はYC Visiting PartnerのCharlie Warren氏、タイトルはずばり「How to Build an AI-Native Services Company」です。市場の選び方、なぜ「ばらつき」が何よりも早くこのビジネスを崩壊させるのか、そしてビジネスモデルを根本から変える損益計算書の考え方まで、非常に実務的なプレイブックになっています。
以下では講義の内容をすべて日本語で整理し、氏の論点を一つひとつ忠実に再現したうえで、私たちの見解もお伝えします。
👉 原典:Y Combinator「How to Build an AI-Native Services Company」講師 Charlie Warren
目次
- AIネイティブなサービス企業はどんな市場を選ぶべきか?直感に反する4つの特徴
- ふさわしい創業チーム:欠かせない3つの「流暢さ」
- プロダクトづくり:人こそがインターフェース、ばらつきは生死を分ける
- 営業:「初期需要の罠」に注意
- 価格設定と損益計算書:AIオペレーティング・レバレッジへの賭け
- 「買収」で近道をしようとしない
- 筆者の見解
- FAQ
次の10年で最も大きな企業は、そもそもソフトウェア企業ではないかもしれません。保険会社、法律事務所、税務事務所といった「サービス業」を、ゼロから作り直し、仕事の大半をAIに任せた会社です。Charlie Warren氏は、こうした会社を「AIネイティブなサービス企業」と呼んでいます。
対象となる市場はいずれも数兆ドル規模です。税務、監査、保険、法務、医療の一部、物流の一部。このチャンスは2年前には存在しませんでした。モデルの能力が飛躍的に向上したことで、新しい形のビジネスが生まれたのです。それは、顧客が社内で使うCopilotをつくるのではなく、「成果」そのものを顧客に直接届けるというものです。だからこそ、こうした会社は肌感覚でも見た目でも、今日の多くのスタートアップとはまったく異なります。
このプレイブックは、すでに会社を経営している人ではなく、「起業すべきかどうか考えている人」に向けたものです。
1. AIネイティブなサービス企業はどんな市場を選ぶべきか?直感に反する4つの特徴
市場選びの一般的な原則は、ここでもそのまま当てはまります。10年以上打ち込める分野を選ぶこと。顧客や市場、あるいはその技術的な課題にある程度の情熱がなければ、続きません。ただしCharlie氏によれば、AIサービスに最も適した市場には、さらに4つの独特で直感に反する特徴があります。
1. 低信頼(Low Trust)。
つまり、その仕事はもともと外部に委託されていて、顧客が気にするのは最終的な成果であり、どうやってつくったかではない、ということです。あなたが置き換えるのは既存の委託先であり、顧客に行動を変えてもらう必要はありません。「予算がすでに存在する」場所に現れて、仕事を引き受けるだけです。市場を一から啓蒙する必要がないため、これは非常に重要なポイントです。
2. タスク単位での低判断(Low Judgment)。
仕事を分解したとき、すべてのステップで人が本当の判断を下さなければならないなら、スケールはできません。理想は、大半のステップを自動化し、人がループの中に残る必要があるごく一部の工程にだけ判断を集中させることです。
3. 高い知的ハードル(High Intelligence Threshold)。
前の項目と矛盾しているように聞こえますが、そうではありません。仕事全体としては十分に難しくなければならないのです。「モデルと人」の組み合わせでなければ、顧客がお金を払う成果を出せないほどに。簡単すぎる仕事では、かえって堀を築けません。
4. 規制はむしろ追い風。
規制の厳しい業界では、品質への期待が高く、法的責任も伴います。それが参入障壁を押し上げ、創業者にとっての堀になります。Charlie氏はYC企業のPanaceaを例に挙げています。同社はバイオテックや医療機器メーカー向けにFDA規制対応サービスを提供しており、経験豊富なFDAコンサルタントを雇い、AIプラットフォームと組み合わせることで、FDA承認をより速く、より高品質にしています。
では、すでに適性が実証されている市場はどこか。氏が挙げるのは、税務、監査、保険、住宅ローン、医療の一部、物流の一部です。ただし、まだ誰も手をつけていない市場も数多くあると氏は指摘します。誰の目にも明らかな分野や、X上でみんなが語り続けている分野に自分を閉じ込めないことです。
市場選びでは、さらに2つのチェックがあります。1つ目は氏が「Sam Altmanテスト」と呼ぶものです。モデルが強くなったとき、あなたのサービスも一緒に強くなるのか、それともモデルそのものにコモディティ化されてしまうのか。前者の側にいる必要があります。2つ目は、設備や現場の労働を伴うビジネスには慎重になることです。物理的な資産を実際に保有・運用しなければならなくなると、ソフトウェアの粗利の方程式は成り立たず、本当のレバレッジを生むのが難しくなります(良いビジネスである可能性はありますが、それはロボティクスの創業者に任せましょう)。
最後に、正直な自己チェックです。人を使っているのは、その仕事が本当に判断力を必要とするからなのか、それともプロダクトの不足を人手で覆い隠しているだけなのか。人でプロダクトの穴を埋めてしまわないよう、自分に正直であることが大切です。人がループに残ることが本当に必要な偉大な企業も存在します。ただ、その2つを混同してはいけません。
2. ふさわしい創業チーム:欠かせない3つの「流暢さ」
どのスタートアップでも同じですが、チームはすでに知っていて、一緒に働いたことのある人で組むべきです。1人で始めるなら、これまで一緒に働いた中で最も優秀な人を思い浮かべ、直接声をかけてみてください。引き受けてくれる人は、想像以上に多いかもしれません。
そしてAIサービスについて、Charlie氏は最高の創業者には3つの「流暢さ(fluency)」が備わっていると見ています。
1. ドメインの流暢さ(Domain Fluency)
実体験があれば理想的ですが、後から身につけたものでも構いません。相手は疑い深く、しかも規制を受けていることが多い買い手です。全身から信頼性がにじみ出ていなければなりません。その信頼性をどう手に入れたかは、むしろそれほど重要ではありません。
2. モデルの流暢さ(Model Fluency)。
最先端のモデルが今日何をできるのかを把握し、モデルが強くなるにつれて「曲線に乗って上がっていける」プロダクトを設計する必要があります。ここに近道はありません。強い技術力に代わるものはなく、多くの人がこの点を過小評価しています。
3. オペレーションの厳密さ(Operational Rigor)
ばらつき、処理能力、サイクルタイム、SOP……。多くの創業者にとって、こうした言葉はまったくセクシーではありません。しかし本質的には、あなたは「オペレーションを運営している」のです。このスキルを身につけ、楽しむこと、少なくとも敬意を払うことが必要です。なぜなら、このビジネスではプロダクトそのものがオペレーションだからです。氏はGeneral Legal Team(YCが最近出資したAIネイティブな法律事務所)を例に挙げています。創業者は本物の法律事務所での経験(Cooley、Fenwick)とCaseTextでの技術的なバックグラウンドを併せ持っています。さらに重要なのは、処理能力と人員配置について深く考え抜き、サービスのプロセスにシフト制を取り入れたことです。これによりサイクルタイムを短縮すると同時に、最も優秀な弁護士を惹きつけることにも成功しました。スケールにとっては一石二鳥です。
3. プロダクトづくり:人こそがインターフェース、ばらつきは生死を分ける
AIサービスでは、プロダクト設計の考え方が多くのソフトウェアとは正反対です。顧客と向き合うインターフェースは人であり、プロダクトではありません。 プロダクトの役割は、その人の仕事を「非線形」に増幅することです。この前提が、プロダクトのつくり方をほぼすべて変えてしまいます。
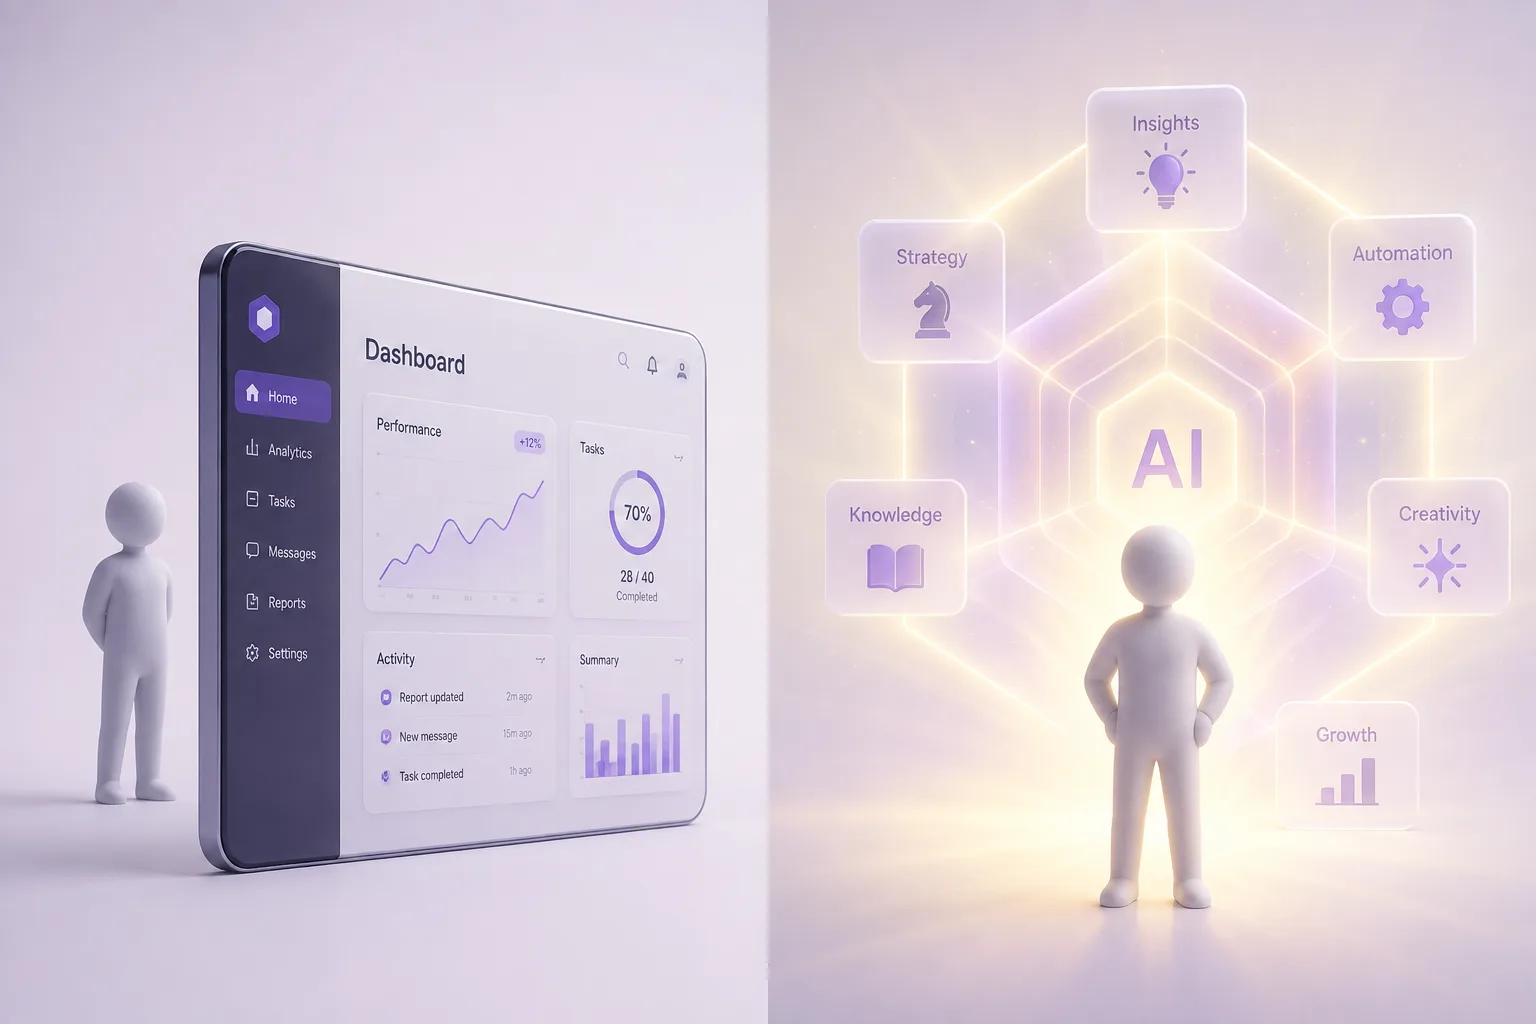
まずはオペレーションの発想で考えます。ボトルネックを見つけ、そこに向けてつくり込むのです。処理能力とサイクルタイムが、今やあなたのプロダクト指標です。デイリーアクティブユーザー(DAU)を追うのと同じように、それらを注視してください。
ばらつきは、このビジネスの生死を分けます。
ばらつき(Variance)とは、サービスのアウトプットが一定しないことです。顧客は、少し遅い、少し高いという理由よりも早く、ばらつきを理由にあなたとの契約を打ち切ります。顧客はあなたのアウトプットを信頼できなければなりません。一貫性のなさは信頼を壊し、信頼が崩れれば顧客は離れていきます。
もう一つ。ループに残る人は「非線形」にスケールできなければなりません。売上が人員の増加に比例して線形にしか伸びないなら、それは大きな問題です。しかも、この人たちはあなたのソフトウェアのユーザーでもあるので、使いやすくなければなりません。最初はスケールしないことをやっても構いませんが、最終的には必ずスケールさせる必要があります。プロセスを自動化すること、それ自体がプロダクトなのです。
4. 営業:「初期需要の罠」に注意
営業とカスタマーサクセスの段階で創業者が直面する最大の課題を、Charlie氏は「初期需要の罠」(Early Demand Trap)と呼んでいます。
立ち上げたばかりで手元に何もないときは、試験導入(パイロット)の顧客を一気にたくさん獲得しがちです。しかし、それはすぐに納品能力を圧迫し、人手で無理やり支えるしかなくなります。その結果、プロダクトはいつまでもスケールできる段階に到達しません。まさに文字どおりの罠です。
氏のアドバイスは、最初のパイロット顧客をごく少数に絞り、一度に多く、速く契約したいという衝動を抑えることです。また、プリセールスとポストセールスの姿もソフトウェアとは異なります。売るのは「成果」であって、シート数(Seats)や利用量(Tokens)ではありません。パイロットそのものがプロダクトなのです。最初の数社に対しては早くから標準化しすぎず、パイロットを通じて学びましょう。AIが独自のレバレッジを生む場所はどこか、単に当たり前のことを自動化しているだけなのはどこかを見極めるのです。それが見えたら、それに沿ってプロダクトをつくります。しかも素早く。
5. 価格設定と損益計算書:AIオペレーティング・レバレッジへの賭け
価格設定:競争相手は「人件費」
価格設定は従来のソフトウェアより難しくなります。競争相手が他のソフトウェアベンダーではなく、「人件費」そのものだからです。それが顧客社内の人員であれ、外部委託の人員であれ同じです。
価格設定にはいくつかの方法があります。件数課金(Per-unit:たとえば税務申告1件、保険金請求1件、ローン1件ごと)は最もシンプルで説明しやすい方法です。成果報酬型(Outcome-based)は双方のインセンティブをきれいに揃えられますが、自社の売上予測は難しくなります。先ほどのPanaceaは、業界で一般的な時間単価ではなく、「完了したコンサルティング調査」単位で課金しています。
避けるべき価格戦略が2つあります。コストプラス(Cost-plus)は利益の上限を永久に押さえつけてしまいます。そして値下げ競争を続けると、サービスが安っぽく見え、品質まで疑われかねません。価格は「価値」に対して設定しましょう。
損益計算書:AIオペレーティング・レバレッジへの賭け
次は損益計算書(P&L)です。ここがこの種の会社にとって本当の生死の分かれ目になります。基本構造は、売上から売上原価(COGS)を引いて粗利を出し、粗利から営業費用(OPEX)を引いて営業利益を出す、というものです。
売上は比較的シンプルな部分です。契約は取れるでしょう。しかし「再現性をもって」納品できるかどうかは、プロダクトとプロセス次第です。長期的には滑らかで予測可能な成長が望ましいものの、初期は月ごとに上下するのが普通です。
売上原価は初日から注視する必要があります。主な構成要素は3つ。モデルのコスト、ホスティング(Hosting)のコスト、そしてループに残る人です。この3つそれぞれに、数字とトレンドラインと責任者が必要です。「粗利ゼロ、あるいはマイナス」のパイロットには強く警戒してください。学びのために使うのはよいですが、それに依存するようになると危険です。
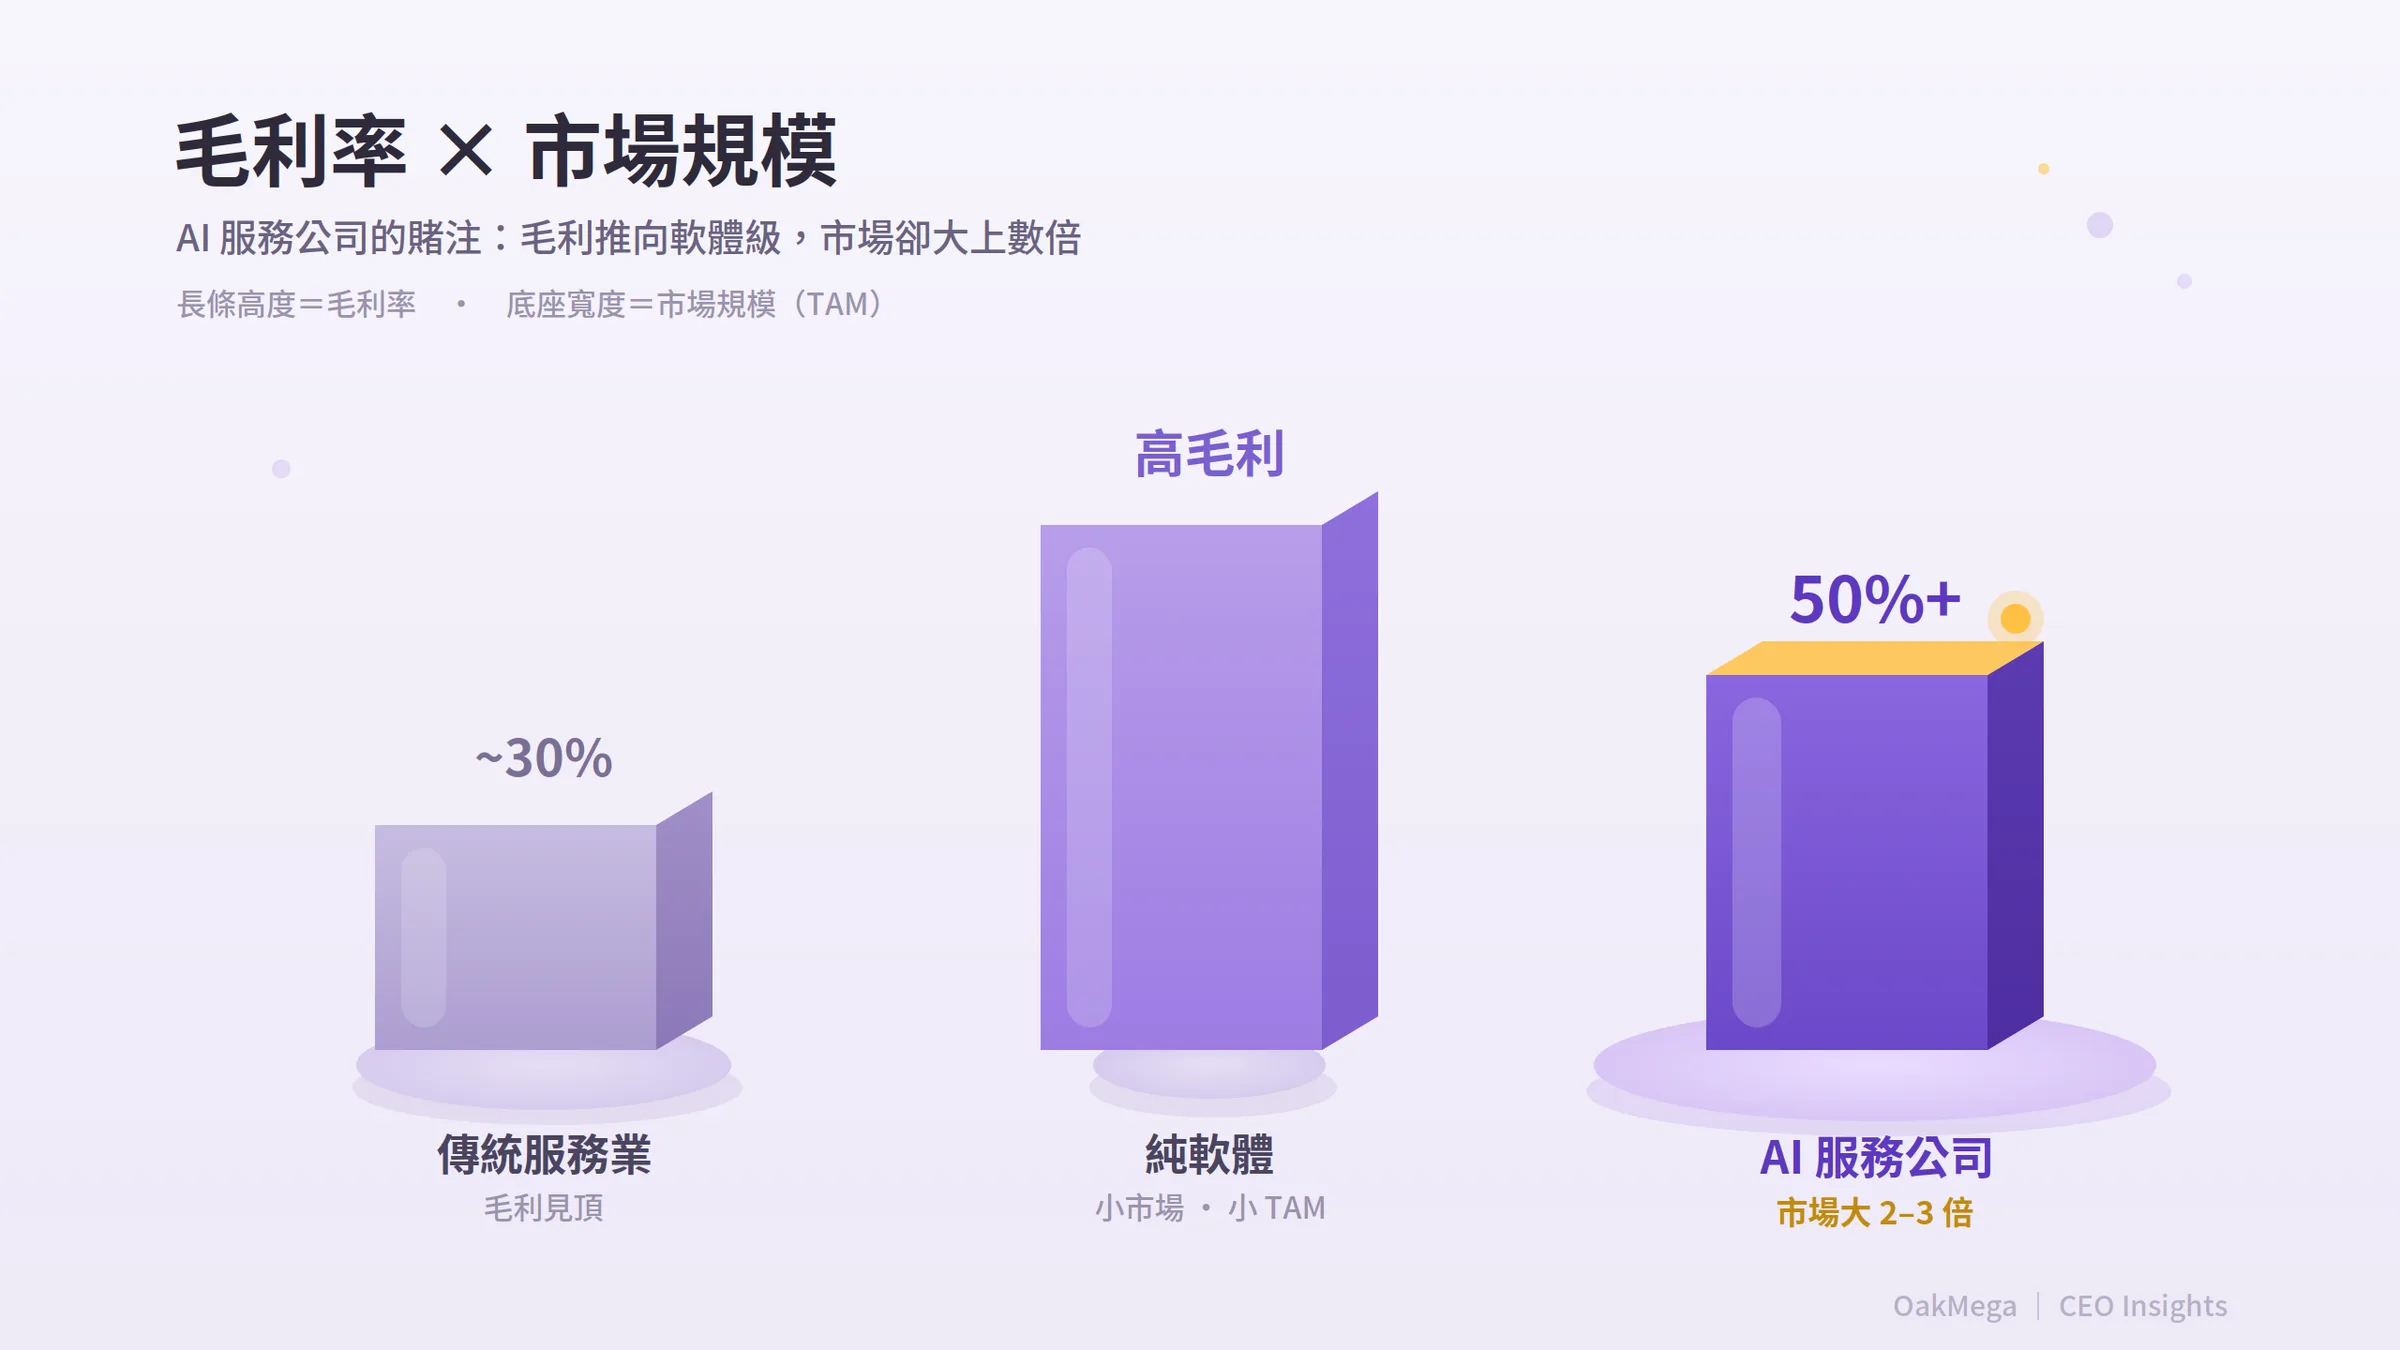
そして、このビジネスの核心となる賭けはこうです。プロダクトが完成に近づくほど売上原価は下がり、粗利は良くなる。Charlie氏はこれを「AIオペレーティング・レバレッジ」と呼んでいます。営業費用には研究開発(プロダクトをつくること)、営業、一般管理(財務、法務、経営陣の報酬)が含まれ、いずれも標準的な項目です。営業利益は売上から売上原価と営業費用を差し引いたもので、この種のビジネスでは想像以上に早く営業利益で評価されるようになります。一方、純利益(営業利益から税金と利息を差し引いたもの)は、中期的にはそれほど重要ではありません。
本当の損益上のチャンスはここにあります。従来のサービス業の粗利率は、おおむね30%前後が上限です。純粋なソフトウェア企業や純粋なAgent企業は粗利率こそ高いものの、市場規模(TAM)はたいてい小さくなります。そしてAIサービス企業の賭けは、AIオペレーティング・レバレッジによって粗利率をソフトウェアに近い水準(たとえば50%以上)まで引き上げ、同時にソフトウェアの2〜3倍大きな市場を攻めることです。最初から達成する必要はありませんが、その成長の軌跡は信じられるものでなければなりません。
6. 「買収」で近道をしようとしない
最後のポイントです。買収で近道をしようとしてはいけません。Charlie氏は、特にオペレーション出身の創業者によく見られる誘惑を指摘しています。既存のサービス会社を丸ごと買収してAIを上乗せし、ゼロから売上を立てるまでの過程を飛ばそうとするものです。
これはたいてい罠です。かろうじて筋が通る理由は、規制上の堀(たとえば保険の免許)を素早く手に入れる必要がある場合だけで、それ以外はほとんどうまくいきません。理由は、「プロダクト・マーケット・フィット」(Product-market Fit)は買えないからです。老舗のサービス会社はあくまで老舗であり、指標、採用、業績に対する期待がまったく異なります。そこにAIを一層重ねても、そうした現実がすぐに変わるわけではありません。ゼロからつくるほうが、買収するよりほぼ常に優れています。
まとめると、AIネイティブなサービス企業は今日の創業者にとって極めて大きなチャンスですが、本質的にまったく異なる種類のスタートアップです。こうした罠を避け、「プロセスをプロダクトとして、プロダクトをプロセスとして」扱えば、世代を代表する会社を築けるチャンスがあります。
筆者の見解
Charlie氏のプレイブックを読んで真っ先に感じたのは、氏が描いているのは遠いシリコンバレーの実験ではなく、私たちがOakMegaで毎日やっていることだ、ということです。仕事がもともと外部委託されている低信頼の市場を選ぶ、判断を一部の工程に集中させる、規制を堀にする、ツールではなく成果を売る、ばらつきを徹底して抑える、件数や成果で価格を決める。氏が挙げた一つひとつは、ほぼそのままOakMega FDE(Forward-Deployed Engineering)サービスの設計原則です。
台湾、そしてアジアのB2B市場で特に実感している3つの視点を付け加えます。
「人こそがインターフェースであり、プロダクトではない」という言葉は、LINEのエコシステムで事業を展開する私たちにとって特にリアルです。
台湾の製造業やB2Bの現場では、顧客との関係がしばしば特定の営業担当者の個人アカウントの中に閉じています。本当のプロダクトとは、その「人」をシステムによって非線形に増幅することであり、その人を置き換えることではありません。これは私たちが実際のプロジェクトで何度も目にしてきたことでもあります。導入を成功させる鍵は、決して「人を置き換えること」ではなく、「人を増幅すること」なのです。
「ばらつきは生死を分ける」という点は、サービス型の納品ではひどく過小評価されています。
顧客は少し遅いことは許してくれても、今回は良くて次回は悪い、ということは許してくれません。納品プロセスを標準化し、品質を安定させることこそが、スケールの前提条件です。
「買収で近道をしようとしない」という教訓は、裏を返せば買い手側への戒めでもあります。
既製のソフトウェアを古いプロセスに重ねるだけでは、成果は自然には生まれません。本当の価値は、「判断をどこに残し、何をシステムに任せるか」を正しく設計することから生まれます。だからこそ私たちは、自分でなんとかしてもらうツールを売るよりも、FDEでひとつひとつの業務シーンを着実につくり込むことを選んでいます。
次の兆ドル規模の時価総額を持つ企業群は、サービスを提供しているように見えて、中身はソフトウェアで動く会社になるでしょう。これはアメリカだけの話ではありません。私たちの身の回りの産業で、すでに起きていることなのです。
皆さんはどう考えますか?ぜひお気軽にお話しください 👉 お問い合わせ
FAQ
Q1:「AIネイティブなサービス企業」とは何ですか?SaaSとはどう違うのですか?
AIネイティブなサービス企業は、「成果」(たとえば完了した税務申告や処理済みの保険金請求)を顧客に直接届けます。作業の大半はAIが担い、人は判断が必要な一部の工程にだけ残ります。一方、従来のSaaSはツールを販売し、顧客が社内で使います。前者が売っているのは結果、後者が売っているのはツールです。
Q2:AIサービスに最も適した市場はどこですか?
Charlie Warren氏が実証済みの市場として挙げているのは、税務、監査、保険、住宅ローン、医療と物流の一部です。共通する特徴は、仕事がもともと外部委託されていること(低信頼)、大半のステップを自動化できること(タスク単位での低判断)、仕事全体が十分に難しいこと(高い知的ハードル)、そして規制を受けていること(参入障壁がそのまま堀になる)です。
Q3:「Sam Altmanテスト」とは何ですか?
市場を見極めるための自問です。モデルが強くなったとき、あなたのサービスも一緒に強くなるのか、それともモデルにコモディティ化されてしまうのか。選ぶべきは前者、つまりモデルの進化があなたを置き換えるのではなく、強くしてくれる分野です。
Q4:なぜ「ばらつき」がこのビジネスの生死を分けるのですか?
ばらつきとは、サービスのアウトプットが一定しないことです。アウトプットが不安定なことで顧客が離れていくスピードは、少し遅い、少し高いという理由よりも速いのです。一貫性のなさは信頼を壊し、信頼こそがサービス型ビジネスの土台です。
Q5:なぜ「既存のサービス会社を買収する」という参入方法は勧められないのですか?
プロダクト・マーケット・フィットは買えないからです。老舗のサービス会社は、指標、採用、業績に関する体質がまったく異なり、AIを一層重ねてもそうした現実は変わりません。唯一合理的な例外は、規制上の免許(保険の免許など)を素早く取得する必要がある場合です。通常は、ゼロからつくるほうが買収するより優れています。
Q6:AIサービス企業の粗利率はどこまで高められますか?
従来のサービス業の粗利率はおおむね30%が上限です。AIサービス企業の賭けは、「AIオペレーティング・レバレッジ」(プロダクトが完成に近づくほど売上原価が下がる)によって粗利率をソフトウェアに近い50%以上まで引き上げ、同時にソフトウェアの2〜3倍大きな市場を攻めることです。最初から達成する必要はありませんが、成長の軌跡は信頼できるものでなければなりません。